Поиск
Фондовый рынок


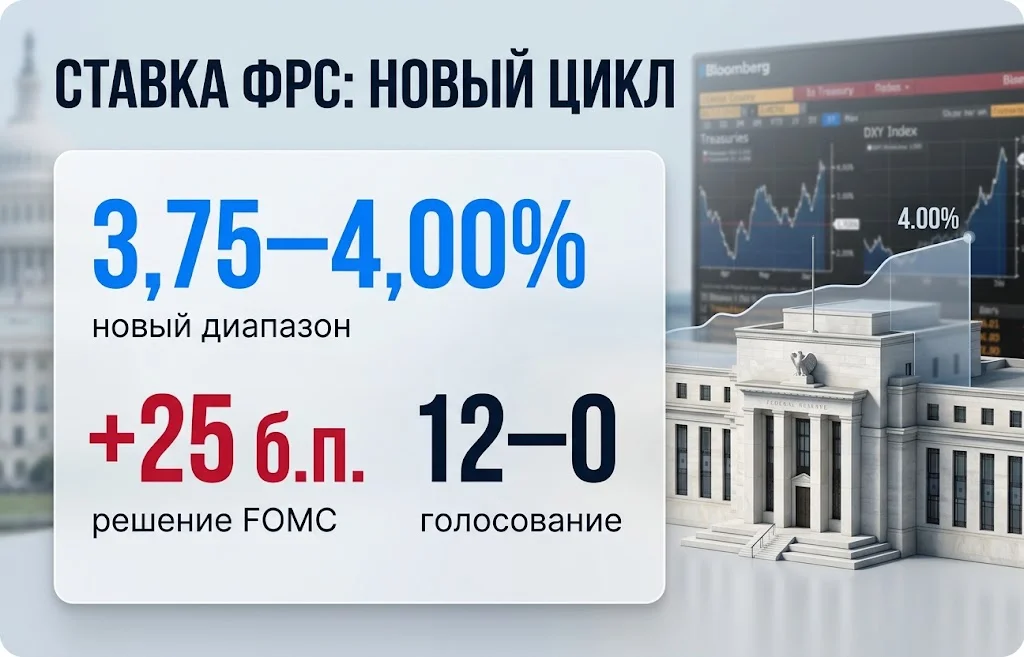
Американская денежно-кредитная политика сменила направление: ставка ФРС выросла до 3,75–4%, а вместе с ней изменилась и траектория ожиданий по стоимости денег в США. Для инвесторов решение 16 сентября важно не только первым с 2023 года шагом вверх. Новые прогнозы FOMC показывают, что возврат к более жестким условиям может оказаться не разовым движением, а периодом, в течение которого краткосрочное финансирование останется дорогим, а долларовые активы будут конкурировать за капитал с акциями, золотом и другими инструментами.
До сентябрьского заседания финансовый рынок уже несколько недель постепенно перестраивался под вероятность ужесточения. Окончательное решение лишь подтвердило этот разворот: целевой диапазон Federal Funds был увеличен на 25 базисных пунктов — с 3,50–3,75% до 3,75–4,00%.
За повышение проголосовали все 12 членов Федерального комитета по операциям на открытом рынке. Это первое увеличение стоимости краткосрочных денег с июля 2023 года и одновременно важный сигнал о том, что период, когда основной вопрос заключался в сроках будущего смягчения политики, закончился.
Основные параметры заседания можно свести к нескольким цифрам:
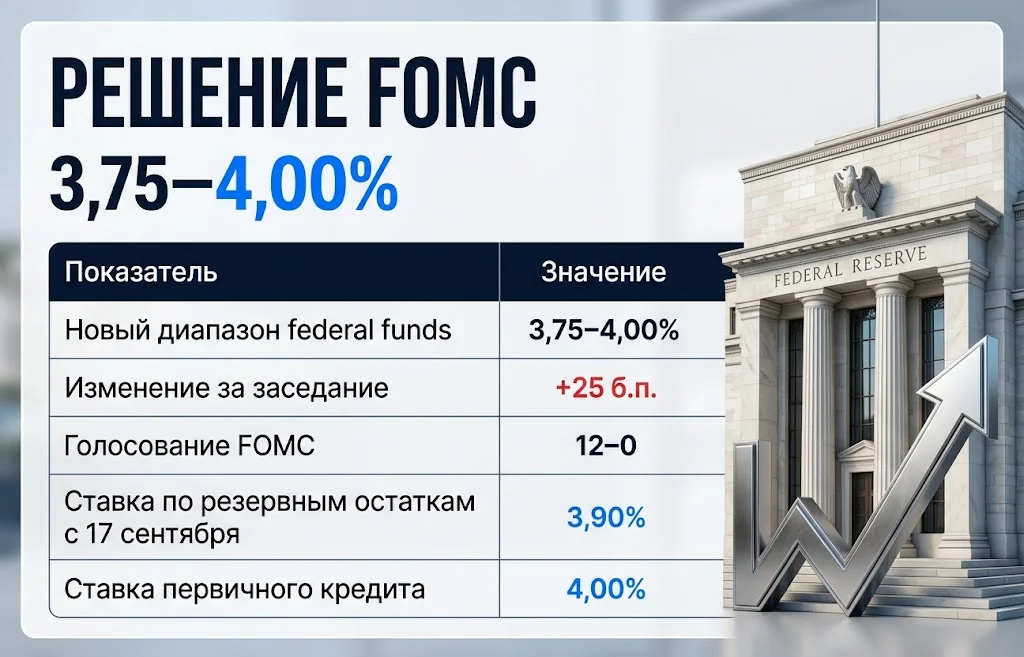
Само повышение было лишь частью сообщения. Регулятор одновременно дал понять, что прежнего уровня жесткости уже недостаточно для достаточно быстрого возвращения инфляции к целевым 2%.
Экономическая ситуация позволяет проводить такую политику без немедленного риска резкого спада. В заявлении комитета отмечены устойчивые внутренние расходы, сильный рост производительности и высокая инвестиционная активность. Занятость при этом увеличивается примерно теми же темпами, что и рабочая сила, а уровень безработицы меняется незначительно.
На практике это означает, что FOMC пока не приходится выбирать между борьбой с ростом цен и экстренной поддержкой рынка труда. Такой баланс дает регулятору больше свободы для сохранения дорогих денег. Схематично это можно представить таким образом:
Наиболее существенное изменение появилось не в текущем диапазоне, а в сентябрьских экономических прогнозах. Медианная оценка подходящего уровня Federal Funds на конец 2026 года поднялась до 4,1%. Еще в июне участники FOMC ожидали 3,8%. Разница в 0,3 процентного пункта показывает, насколько быстро изменилось восприятие инфляционных рисков внутри американского центробанка.
При нынешнем диапазоне 3,75–4,00% медиана 4,1% соответствует сценарию, при котором до конца года возможен как минимум еще один стандартный шаг на 25 б.п. По данным Reuters, 16 из 18 участников формирования прогнозов допускают дополнительное ужесточение в 2026 году.
Не менее важна траектория на следующие годы. На конец 2027 года медианная оценка также составляет 4,1%, затем она снижается до 3,9% в 2028-м и 3,6% в 2029 году. Долгосрочная оценка находится на уровне 3,2%. Таким образом, даже после окончания нынешнего этапа ужесточения FOMC не закладывает быстрого возврата к ультранизкой стоимости денег.
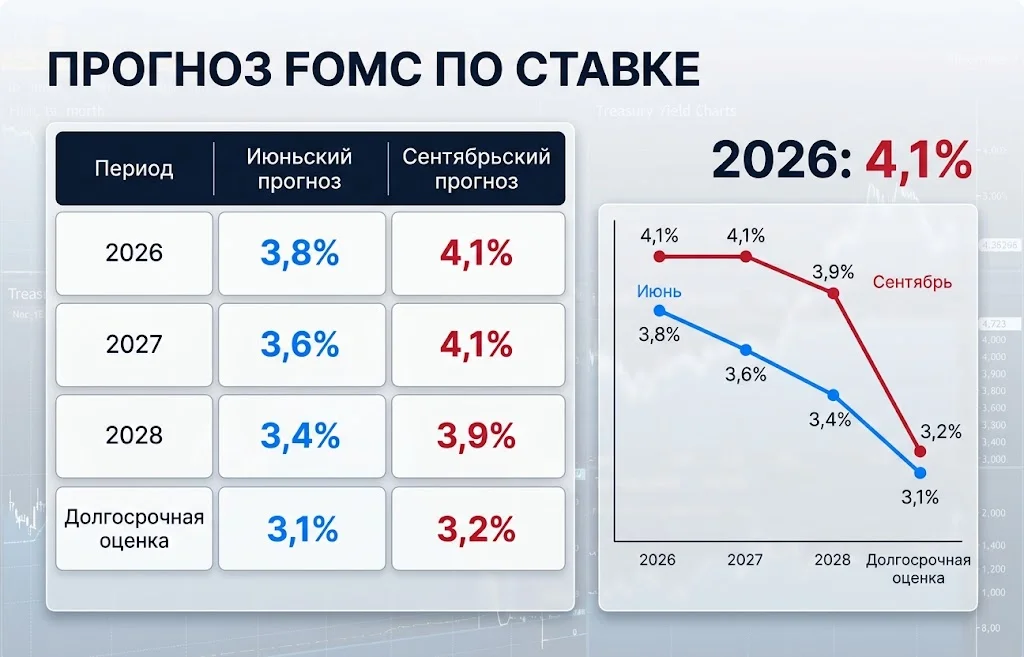
Особенно заметен пересмотр именно 2027 года — сразу на 0,5 п.п. Это позволяет говорить не только о дополнительном шаге в ближайшие месяцы, но и о более продолжительном периоде высокой стоимости краткосрочного финансирования.
Для банков, компаний и инвесторов это принципиальная разница. Одно повышение можно переждать. Если же ставка остается около 4% несколько лет, меняется оценка стоимости долгового финансирования, привлекательность облигаций, мультипликаторы акций и требования инвесторов к доходности новых проектов.
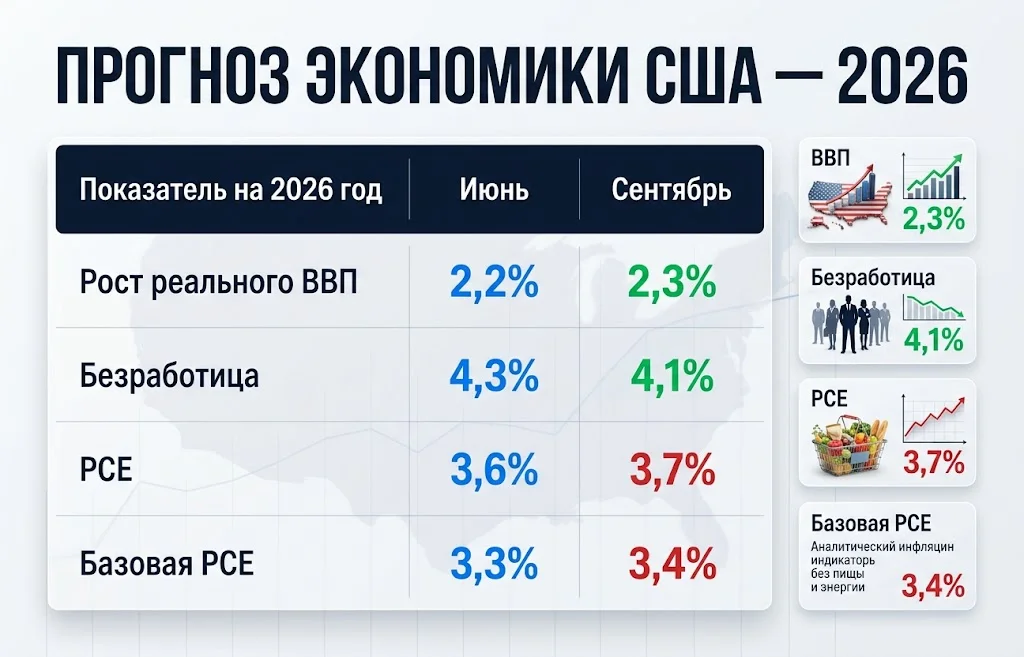
Почему регулятор готов рисковать дальнейшим ростом стоимости кредитования, становится понятнее из обновленного макроэкономического прогноза. ФРС одновременно улучшила ожидания по экономическому росту и снизила прогноз безработицы. Медианная оценка увеличения реального ВВП США на 2026 год поднята с 2,2% до 2,3%, тогда как ожидаемый уровень безработицы снижен с 4,3% до 4,1%.
Одновременно ценовой фон ухудшился. Прогноз инфляции PCE повышен с 3,6% до 3,7%, а базового показателя — с 3,3% до 3,4%. Получается сочетание, при котором экономика выглядит достаточно устойчивой, но процесс дезинфляции идет медленнее желаемого.
Свежая статистика по потребительскому сектору дополнительно объясняет позицию регулятора. Розничные продажи в августе увеличились на 1,2% м/м после пересмотренного снижения на 0,5% месяцем ранее. Базовый показатель, используемый при расчете потребительского компонента ВВП, прибавил 1,4%.
Одновременно импортные цены выросли на 0,7% за месяц и на 7,0% по сравнению с августом прошлого года. Для денежно-кредитной политики это неприятная комбинация: спрос не демонстрирует резкого охлаждения, а издержки на импорт продолжают увеличиваться.
Дополнительный источник риска связан с энергоресурсами. Brent в сентябре удерживалась выше $100 за баррель. Дорогая нефть постепенно передается в транспортные расходы, стоимость топлива, логистику и себестоимость выпуска товаров.
Рост потребления + увеличение импортных издержек + дорогая энергия → сохранение ценового давления → более медленное возвращение PCE к 2% → необходимость ограничивать спрос дорогими деньгами.
При этом повышение ключевого диапазона не может напрямую увеличить поставки нефти или устранить внешние шоки. Его задача состоит в другом: не допустить превращения временного ценового импульса в устойчивый рост ожиданий и расходов во всей экономике.
Одним из наиболее важных последствий сентябрьского решения стал сдвиг на рынке государственных облигаций США. Доходность 2-летних Treasuries, которая особенно чувствительна к ожиданиям по действиям центробанка, после заседания поднялась к 4,73%. Утром 17 сентября показатель находился около 4,7153%.
Десятилетние бумаги реагировали слабее. Накануне их доходность поднималась приблизительно к 5%, однако затем немного отступила. Такое движение привело к уплощению кривой: короткий конец сильнее учитывает вероятность дальнейших действий FOMC, тогда как длинные бумаги в большей степени отражают ожидания относительно роста экономики, бюджетных рисков и будущей инфляции. Именно долговой рынок превращает изменение официального диапазона в реальные условия финансирования.
Если базовая доходность остается высокой, компаниям приходится предлагать инвесторам более дорогие корпоративные облигации. Банки также учитывают стоимость фондирования при формировании ставок по займам. В итоге увеличение цены денег распространяется далеко за пределы межбанковского рынка.
Особенно чувствительны к этому компании с высокой долговой нагрузкой и бизнесы, стоимость которых основана на денежных потоках далекого будущего. Чем выше ставка дисконтирования, тем ниже текущая оценка таких потоков при прочих равных условиях. Здесь и возникает главный риск для рынка акций. Даже сильная прибыль не всегда компенсирует рост требуемой доходности, если облигации начинают предлагать инвестору конкурентную ставку при значительно меньшем риске.
Валютный рынок отреагировал быстрее остальных. Утром 17 сентября индекс DXY поднимался примерно до 100,3 — максимума приблизительно за семь недель. EUR/USD находился в районе $1,146, а USD/JPY — около 156.
Механизм довольно прямой. Если доходность краткосрочных долларовых активов растет относительно аналогов в других экономиках, инвесторы получают дополнительный стимул держать средства в USD.
Условно это можно представить такой схемой:
Для драгоценных металлов этот процесс работает в противоположном направлении. Они не приносят процентного дохода, поэтому рост ставок увеличивает альтернативные издержки владения золотом и серебром.
После объявления решения спотовая стоимость золота 16 сентября снизилась более чем на 1%, до $4 240,10 за тройскую унцию, хотя ранее в тот же день котировки поднимались выше $4 365. Серебро потеряло около 1,7%, платина — 2,3%, палладий — 1,5%.
Уже 17 сентября часть движения была отыграна: спотовое золото прибавляло около 0,8% и находилось возле $4 295 за унцию. Это хороший пример того, почему однодневную реакцию после заседания нельзя автоматически принимать за устойчивый тренд. Первичная переоценка отражает изменение ожиданий, а затем участники начинают учитывать уровни цен, позиции на срочном рынке и новые данные.
Американские акции 16 сентября завершили торги слабее. S&P 500 потерял приблизительно 1%, Nasdaq Composite — около 0,7%. Давление усилилось после публикации новой траектории ставок, поскольку более высокая требуемая доходность уменьшает привлекательность дорогих компаний роста.
После сентябрьского заседания ключевой вопрос для инвесторов изменился. Раньше рынок спорил, произойдет ли повышение вообще. Теперь важно определить, какие данные заставят регулятор завершить цикл.
Для оценки дальнейшей траектории инвесторам потребуется следить прежде всего за следующими показателями:
Эти показатели важны не сами по себе, а как единая система. Один слабый отчет по занятости или один месяц более низкого CPI еще не означают автоматической остановки цикла.
Отдельным фоном остается расхождение между денежно-кредитной политикой и публичной позицией президента США. Дональд Трамп выступает за существенно более низкую стоимость кредитования и после заседания снова говорил о желательности уровня 1% или ниже. Однако решение 16 сентября было принято единогласно всеми голосующими участниками FOMC. Для финансового рынка важнее не персональное противостояние, а институциональный результат: при текущей комбинации роста и ценового давления американский центробанк выбрал ужесточение.
Ставка ФРС выросла до 3,75–4%, но главным результатом заседания стал более долгосрочный сдвиг в ожиданиях. Медианный прогноз на конец 2026 года поднят до 4,1%, а такая же оценка сохраняется и на 2027 год. Это означает, что американская экономика и глобальные рынки могут столкнуться не просто с единичным повышением, а с продолжительным периодом дорогого долларового капитала. Для Treasuries это повышает привлекательность доходности, для USD создает поддержку, а для золота и наиболее дорогих сегментов фондового рынка увеличивает чувствительность к каждому новому инфляционному отчету.
Больше новостей здесь.
Полезное
Дайджест сырьевого рынка за 16.09.2026:...
CLARITY Act не набрал достаточно голосов...
Гонконг запустит индекс облигаций Dim Sum
Акции CATL рухнули на 10%: инвесторов...
Transaction V1 Solana увеличил размер...
Гибриды Volvo с увеличенным запасом хода...
Доходность 10-летних Treasuries США...
Водород как альтернатива ископаемому...
Дайджест криптоновостей за 14.09.2026:...
Долларизация Венесуэлы: страна готова...
Другие новости

Срочный рынок
Производство стали в Китае снижается вслед за спросом
Финансовый рынок
DXY снижается: рынки ждут паузу ФРС
Фондовый рынок
CXMT стала самой дорогой компанией Китая: что это значит?
Финансовый рынок
Китай продвигает юань: новый этап валютной экспансии
Срочный рынок
Сделка США и Ирана предусматривает фонд на $300 млрд