Поиск
Срочный рынок


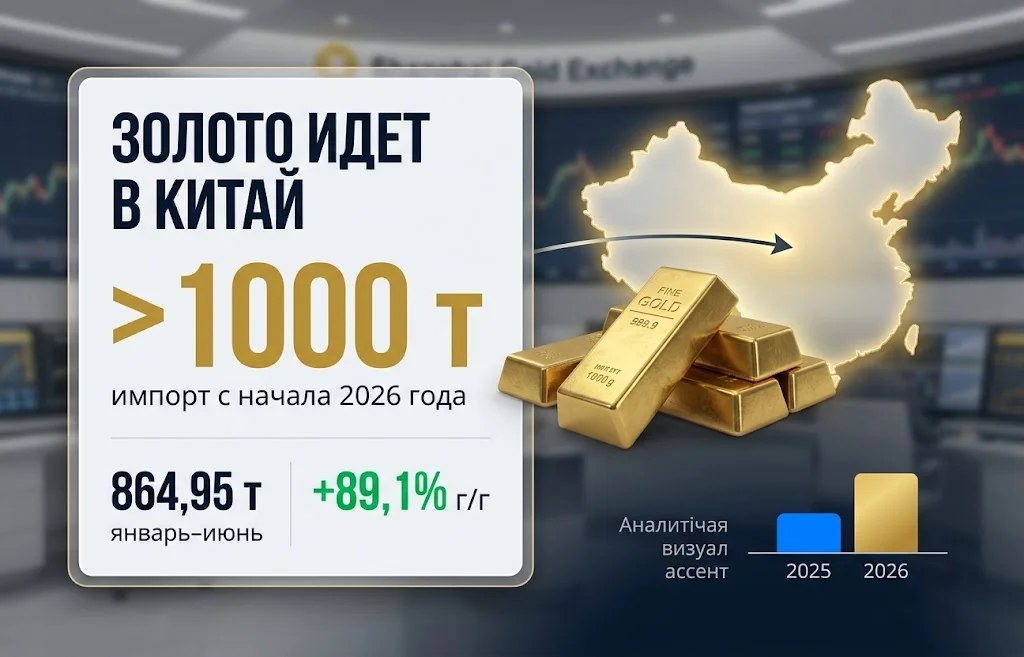
Импорт золота в Китай с начала 2026 года превысил 1000 тонн на фоне резкого усиления интереса к драгоценному металлу со стороны инвесторов. При этом структура китайского рынка заметно меняется: спрос на украшения остается слабым, тогда как слитки, монеты, биржевые фонды и покупки Народного банка Китая привлекают все больше капитала. Такая перестройка становится важным фактором для мирового рынка, поскольку Китай способен поглощать значительные объемы физического металла даже при цене золота выше $4000 за тройскую унцию.
По данным Bloomberg, совокупный ввоз золота Китаем в 2026 году превысил отметку 1000 тонн. Ускорение закупок стало особенно заметным в первой половине года, когда коррекция мировых котировок, укрепление юаня и высокий инвестиционный спрос сделали зарубежные поставки более привлекательными. Данные китайской таможни показывают масштаб изменения. За январь–июнь страна ввезла 864,95 т золота против 457,39 т за аналогичный период 2025 года. Рост составил 89,1%.
Динамика валового импорта в первой половине 2026 года выглядела следующим образом:
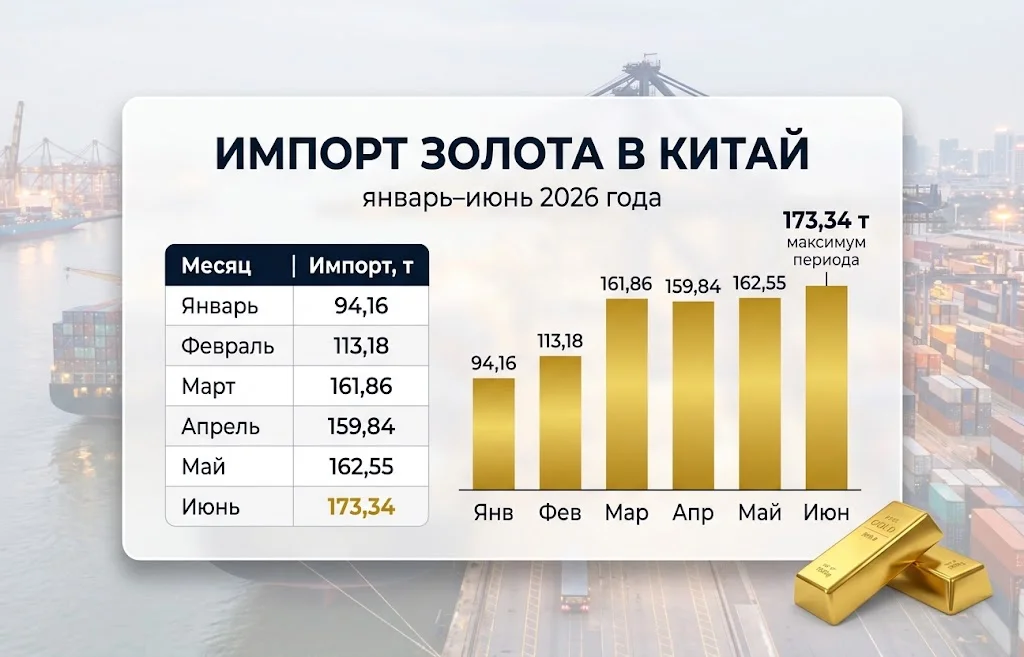
Июньский результат стал максимальным с марта 2024 года. При этом в статистике важно учитывать методологию. Показатель 864,95 т относится к валовому импорту китайской таможни. World Gold Council использует показатель чистого ввоза золота по категории HS7108: по его оценке, за первое полугодие Китай импортировал 764 т, что на 138% больше, чем годом ранее. Поэтому напрямую складывать данные двух систем нельзя. Однако обе серии показывают одинаковое направление: внешний приток физического металла в Китай в 2026 году заметно ускорился.
В июле, по расчетам World Gold Council, чистый импорт составил еще 118 т. Это оказалось на 34 т меньше июньского значения, однако на 34% выше уровня июля предыдущего года. Снижение относительно июня также не говорит о развороте тенденции. После чрезвычайно сильной первой половины года импорт остался на высоком уровне, а накопленный объем поставок продолжил увеличиваться.
Коррекция мировых цен в первой половине года сыграла важную роль. Она совпала с более сильным юанем, что снизило стоимость импортного металла для китайских покупателей.
Однако только валютным фактором почти двукратный рост поставок объяснить нельзя. Основное изменение произошло внутри самого китайского рынка.
Традиционно одним из крупнейших источников китайского спроса был ювелирный сектор. В 2026 году эта модель стала меняться: дорогие украшения покупают менее активно, зато инвестиционные продукты получают все больше внимания.
По данным отраслевой статистики, в первом полугодии потребление золота в Китае составило около 511,41 т. Внутри этого объема произошел заметный сдвиг. Ювелирное потребление сократилось примерно на 33,9% год к году — до 132,13 т. Одновременно спрос на золотые слитки и монеты вырос примерно на 28,4% и достиг 339,34 т.
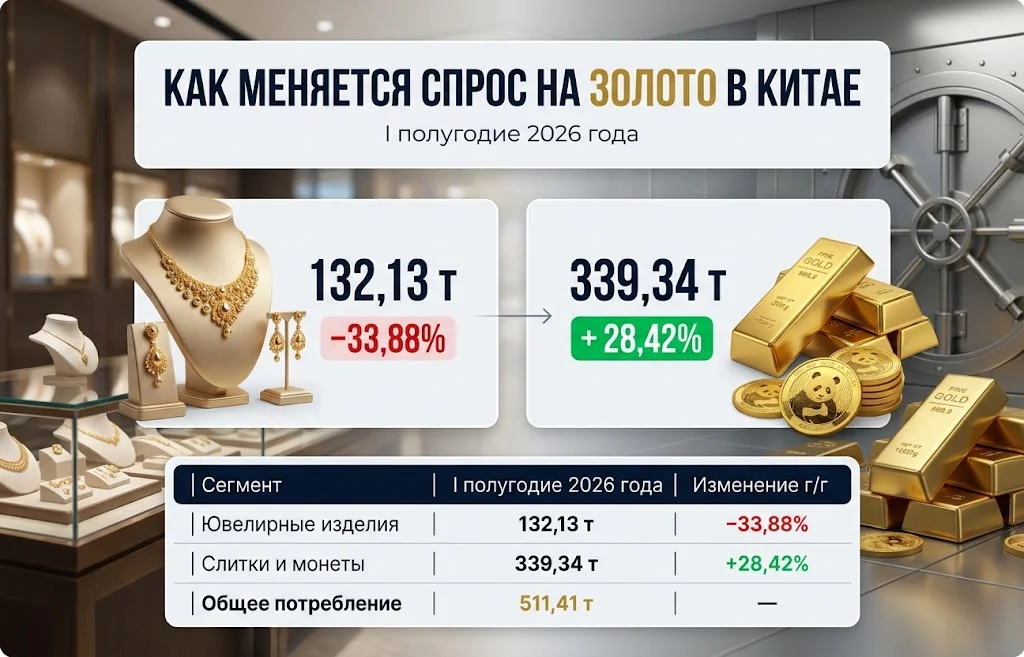
Разница принципиальна. Для покупателя ювелирного изделия высокая цена золота означает удорожание конечного товара и часто становится причиной отложить покупку. Инвестор воспринимает тот же металл иначе — как финансовый актив, средство сохранения капитала или инструмент диверсификации. Именно поэтому рост котировок способен одновременно ухудшать ситуацию для ювелиров и поддерживать инвестиционный сегмент.
Последние данные Shanghai Gold Exchange также подтверждают слабость оптового спроса со стороны традиционного физического рынка. В августе объем изъятия золота с SGE сократился на 22% относительно июля и на 27% год к году, до 62 т.
World Gold Council связывает такую динамику в том числе со слабым ювелирным сегментом и осторожностью части покупателей слитков после сильного роста котировок. Получается необычная ситуация: Китай импортирует огромные объемы золота, но это не означает равномерного бума во всех сегментах. Основным двигателем рынка становится инвестиционный капитал.
Еще один показатель структурного изменения — приток средств в китайские биржевые фонды, обеспеченные физическим золотом. В августе китайские золотые ETF увеличили запасы металла на 11 т. Совокупный объем золота в таких фондах достиг 293 т. Активы под управлением выросли примерно на 10 млрд юаней и составили 282 млрд юаней, или около $42 млрд.
World Gold Council отмечал продолжение притока и в начале сентября. С 1 по 10 сентября китайские ETF фиксировали положительное изменение запасов каждый торговый день. Одновременно усилилась активность на срочном рынке. Среднесуточный объем торговли золотыми фьючерсами на Shanghai Futures Exchange в августе увеличился на 36% относительно июля — до 396 т в день. К концу месяца чистая длинная позиция 20 крупнейших участников рынка достигла 154 т, увеличившись на 37 т за месяц.
Ключевые показатели китайского инвестиционного рынка золота к концу августа:
Рост биржевого спроса происходит параллельно с активными покупками Народного банка Китая. В августе PBoC увеличил золотые резервы приблизительно на 20,2 т. Это стало крупнейшим месячным пополнением с октября 2023 года.
По итогам августа официальные запасы Китая достигли примерно 2387 т. Покупки продолжались уже 22 месяца подряд, а доля драгоценного металла в международных резервах страны повысилась примерно до 9% против 8% месяцем ранее. Сам по себе рост резервов центробанка не является частью коммерческого импорта в привычном понимании розничного рынка. Но он усиливает общий сигнал: внутри Китая одновременно увеличивают вложения в металл государственный сектор, ETF и частные инвесторы.
Именно сочетание нескольких каналов спроса делает нынешний период отличным от обычного сезонного увеличения закупок перед праздниками или пиком продаж ювелирных изделий.
Высокий спрос крупнейшего потребителя физического металла сам по себе не гарантирует продолжения ралли XAU/USD. На глобальном рынке золото одновременно сталкивается с сильным встречным фактором — изменением процентных ожиданий в США.
22 сентября спотовая цена золота находилась около $4342,41 за унцию. Американские фьючерсы торговались примерно по $4379,30. Для сравнения, август оказался одним из наиболее сильных месяцев для металла за последние десятилетия. По данным World Gold Council, золото подорожало за месяц примерно на 13% и завершило август около $4563 за унцию. Затем импульс ослаб.
Одной из причин стала денежно-кредитная политика США. После повышения ставки ФРС инвесторы начали учитывать возможность дальнейшего ужесточения. По данным CME FedWatch, которые приводило Reuters 22 сентября, рынок оценивал вероятность очередного повышения ставки в октябре примерно в 56%. Неделей ранее показатель составлял около 43,5%.
Механизм влияния достаточно прямой:
Золото не выплачивает купон или дивиденды, поэтому повышение доходности денежных и долговых инструментов обычно становится для него неблагоприятным фактором.
Одновременно важную роль играют цены на энергоносители. После сильного энергетического шока нефть стала одним из ключевых источников глобальной инфляционной неопределенности. Ее удешевление уменьшает вероятность дополнительного ускорения потребительских цен и, соответственно, способно снизить необходимость агрессивного повышения процентных ставок.
Схематично это можно представить таким образом:
Однако 22 сентября нефтяной рынок снова перешел к росту. Brent с поставкой в ноябре торговалась около $101,48 за баррель, а WTI ближайшего контракта — около $96,65. Поэтому влияние энергетического фактора остается переменным. На этом фоне золото оказалось между двумя крупными силами. С одной стороны находятся физический и инвестиционный спрос, геополитические риски и покупки центробанков. С другой — высокие процентные ставки и привлекательность долларовой доходности.
Китай и раньше занимал центральное место на рынке драгоценных металлов, однако показатели 2026 года говорят не просто об увеличении потребления. Меняется сама модель взаимодействия китайского капитала с золотом. Если раньше заметная часть физического спроса была тесно связана с ювелирной отраслью, то теперь вес инвестиционных каналов становится значительно выше. Это особенно хорошо видно на фоне одновременного падения потребления украшений и роста спроса на слитки, монеты и ETF.
Причины такого перераспределения нельзя свести к одному фактору. На решение инвесторов влияют снижение доходностей китайских государственных облигаций, нестабильность фондовых рынков, геополитические риски, политика PBoC и сохранение интереса к диверсификации капитала. Для мирового рынка важен прежде всего масштаб. Если Китай продолжает поглощать сотни тонн зарубежного металла, часть глобального физического предложения фактически перемещается на внутренний китайский рынок.
При этом поставки в КНР не обязательно напрямую вызывают рост мировой цены день в день. Золото торгуется на глобальном рынке, где одновременно работают COMEX, лондонский внебиржевой сегмент, ETF, центробанки, производители, ювелирные компании и крупные институциональные инвесторы. Однако высокий физический спрос способен уменьшать избыток предложения во время коррекций и тем самым формировать дополнительную опору для котировок.
Особое значение будет иметь сохранение этой модели после сильного роста стоимости металла. Если спрос на слитки, фонды и фьючерсы останется высоким даже при XAU/USD выше $4000, это будет свидетельствовать о более устойчивом изменении инвестиционного поведения, а не о краткосрочной реакции на коррекцию цен.
С другой стороны, слабость ювелирного сектора показывает естественное ограничение. Чем дороже становится металл, тем тяжелее традиционному потребительскому сегменту поддерживать прежние физические объемы. Поэтому дальнейшая динамика будет зависеть от того, сможет ли инвестиционный спрос компенсировать слабость украшений.
Для мировой цены золота китайский фактор также придется рассматривать вместе с политикой ФРС. Если инфляция в США останется высокой и регулятор продолжит повышать ставку, доходность долларовых инструментов будет ограничивать потенциал драгоценного металла. Смягчение ожиданий относительно процентных ставок, наоборот, способно усилить эффект от физического спроса Китая, ETF и центральных банков.
Превышение отметки 1000 т поэтому важно не только как статистический рубеж. Импорт золота в Китай становится отражением более масштабного перехода: крупнейший рынок драгоценного металла все сильнее ориентируется на инвестиционное использование золота, тогда как роль традиционного ювелирного спроса сокращается.
Больше новостей здесь.
Полезное
Цена ETH перегрета: рост Ethereum вошел в...
Pontes: ЕЦБ связал блокчейн с расчетами в...
NVIDIA и дата-центр в Армении: новый союз...
Дайджест криптоновостей за 21.09.2026:...
Блокада Черного моря грозит миру...
Кредитный рейтинг Польши снижен: Moody’s...
Кризис автопрома Германии усилился после...
Лучшие криптокошельки на сегодняшний...
Государственный долг развитых стран...
Цена NEAR выросла на 25% после запуска...
Другие новости
Крипто рынок
Цена ETH перегрета: рост Ethereum вошел в зону риска
Финансовый рынок
Pontes: ЕЦБ связал блокчейн с расчетами в евро
Фондовый рынок
NVIDIA и дата-центр в Армении: новый союз в мировой AI-гонке
Крипто рынок
NEAR Protocol готовится к эре квантовых компьютеров
Финансовый рынок
Bizum Pay: испанский удар по монополии Visa и Mastercard
Фондовый рынок
Акции развивающихся рынков обновили рекорд
Финансовый рынок
Тарифы Трампа 2026: таможенная стена 2.0