Поиск
Фондовый рынок


Продажи Tesla в III квартале 2026 года оказались значительно сильнее ожиданий аналитиков и приблизили производителя электромобилей к возвращению годового роста после двух лет снижения. Компания передала клиентам 486 532 автомобиля против примерно 457–464 тыс., которых ожидали разные группы аналитиков. При этом результат всё ещё не дотянул до рекорда III квартала прошлого года, поэтому говорить о полном восстановлении автомобильного бизнеса пока рано.
По данным официального отчёта Tesla, за июль–сентябрь компания произвела 464 391 автомобиль. Продажи оказались выше производства более чем на 22 тыс. машин, что указывает на сокращение части накопленных запасов. Для Tesla это особенно важно после периода, когда слабый спрос и рост конкуренции заставляли рынок сомневаться в способности компании снова наращивать основной автомобильный бизнес.
Результат III квартала стал самым сильным для Tesla в 2026 году. Компания реализовала 486 532 электромобиля, тогда как собственный консенсус Tesla, составленный на основе прогнозов 24 аналитиков, предполагал в среднем 461 974 автомобиля. Медианная оценка составляла 463 406 машин. Таким образом, фактический показатель оказался примерно на 5% выше средней оценки.
Reuters приводит несколько более низкую оценку Visible Alpha — 456 896 автомобилей. В сравнении с ней превышение составляет около 6,5%. Разница между прогнозами объясняется разными выборками аналитиков, поэтому эти значения нельзя смешивать в один консенсус. В обоих случаях направление сигнала одинаково: продажи оказались заметно лучше ожиданий рынка.
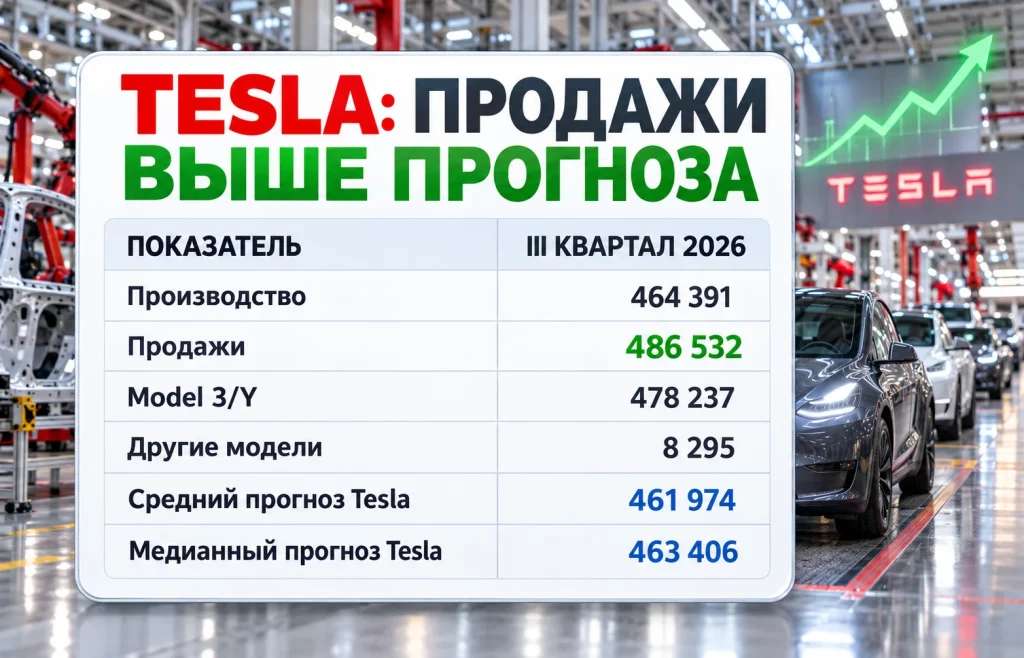
Основная масса результата снова пришлась на две ключевые модели. Tesla продала 478 237 автомобилей Model 3 и Model Y, тогда как совокупный показатель Cybertruck, Model S, Model X и других моделей составил только 8 295 машин. На две массовые платформы пришлось более 98% квартальных продаж.
Такое соотношение одновременно остаётся сильной и слабой стороной бизнеса. Model 3 и Model Y обеспечивают Tesla масштаб производства и узнаваемость, однако компания по-прежнему сильно зависит от двух платформ на рынке, где конкуренты постоянно расширяют модельные линейки.
Ситуация особенно заметна в Европе. Как ранее мы писал на нашем сайте, китайские автомобили в Европе уже заняли рекордную долю рынка, причём производители из КНР активно конкурируют не только ценой, но и количеством моделей, скоростью обновления платформ и сочетанием полностью электрических и гибридных силовых установок.
Одним из главных изменений 2026 года стало восстановление Tesla на европейском рынке. Ещё в начале года положение компании выглядело значительно слабее: конкуренция усиливалась, ассортимент оставался сравнительно узким, а китайские производители быстрее выводили новые электромобили.
К осени тенденция изменилась. В сентябре регистрации Tesla выросли на 128,3% год к году в Португалии, на 61,9% во Франции, на 38,4% в Швеции и на 24,8% в Испании. Рост также продолжился в Норвегии и Дании, хотя там динамика была значительно скромнее.
За январь–август регистрации автомобилей Tesla в ЕС, Великобритании и странах EFTA увеличились на 43,3%. Для сравнения, весь европейский сегмент аккумуляторных электромобилей рос примерно на 38,8%. Это означает, что компания в 2026 году не только получила поддержку от расширения рынка EV, но на ряде направлений начала возвращать позиции быстрее сектора.
Причины восстановления нельзя сводить к одному фактору. На спрос одновременно влияют:
Для всей отрасли это важный сдвиг. Ещё недавно часть автопроизводителей корректировала планы полного перехода на электромобили и делала больший акцент на гибридах. наша редакция уже разбирала, почему Volvo увеличивает ставку на гибриды с большим электрическим запасом хода. Tesla такой страховки практически не имеет: компания остаётся почти полностью зависимой от чистых EV, поэтому ускорение спроса на электромобили влияет на неё сильнее, чем на традиционные автомобильные концерны.
При этом европейское восстановление пока не снимает структурных рисков. Reuters отмечает, что только за первые девять месяцев года конкурирующие бренды вывели на европейский рынок десятки новых аккумуляторных моделей, тогда как Tesla существенно не расширила основную линейку.
Сильный квартальный показатель решает одну проблему Tesla — сомнения в способности компании продавать произведённые автомобили. Но он ещё не отвечает на другой вопрос: насколько прибыльными оказались эти продажи.
Tesla сама подчёркивает, что количество переданных клиентам автомобилей нельзя использовать как прямой показатель квартальной финансовой эффективности. На прибыль влияют средняя цена машины, производственные затраты, валютные колебания, региональная структура продаж, скидки и другие факторы. Полные результаты III квартала компания представит 21 октября.
Особенно интересна разница между производством и реализацией. Tesla выпустила 464 391 автомобиль, но продала 486 532 — на 22 141 машину больше. Это означает, что компания реализовывала не только новые машины, сходившие с конвейеров в течение квартала, но и часть ранее произведённого запаса.
Сам по себе такой процесс позитивен для управления оборотным капиталом: меньше непроданных автомобилей остаётся на стоянках и в логистической системе. Но без данных о скидках, ценах и валовой марже нельзя определить, какой ценой был достигнут рост объёма.
Есть и ещё один нюанс. По сравнению с III кварталом 2025 года продажи всё ещё снизились примерно на 2,1%. Год назад Tesla передала клиентам рекордные 497 099 автомобилей, включая 481 166 Model 3/Y. Поэтому нынешние 486 532 машины — сильный результат относительно ожиданий и предыдущих кварталов 2026 года, но пока не новый исторический максимум.
Именно поэтому формулировка о восстановлении требует осторожности. Компания вышла из наиболее слабой части цикла, но ещё не доказала, что способна стабильно обновлять рекорды на фоне более насыщенного рынка.
Конкурентное давление продолжает усиливаться. Китайские группы обладают широкой продуктовой линейкой, контролируют значительную часть цепочек аккумуляторов и быстрее выводят новые модели. Этот структурный вызов уже затрагивает европейских производителей: Bitryc ранее отмечал, что кризис немецкого автопрома усиливается на фоне давления китайских брендов. Tesla сталкивается с тем же процессом, хотя её себестоимость, масштабы производства и сильный бренд дают компании более устойчивую позицию.
Динамика внутри 2026 года показывает, насколько сильно изменилось положение компании всего за несколько месяцев.
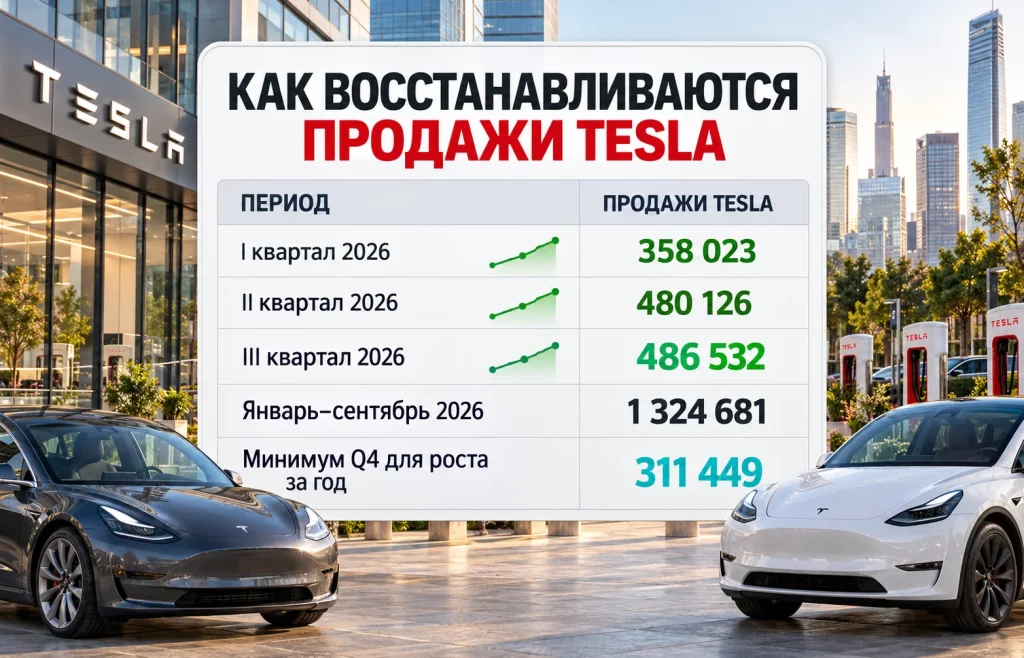
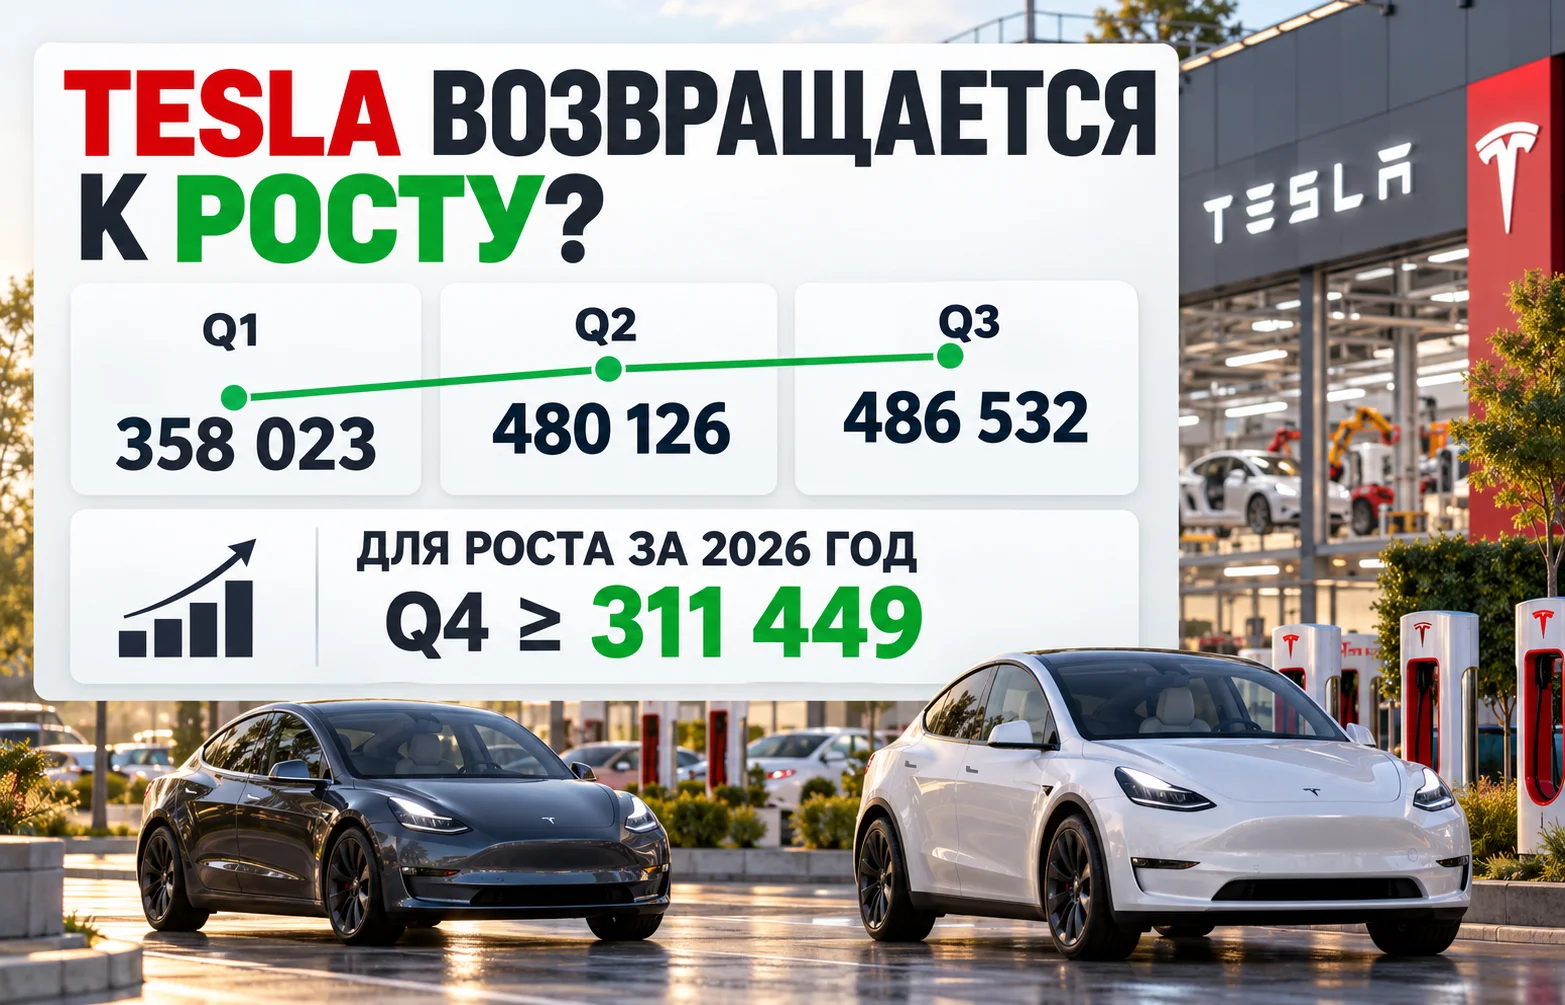
В I квартале Tesla продала только 358 023 автомобиля. Уже во II квартале объём поднялся до 480 126, а в III квартале — до 486 532. За девять месяцев компания в результате передала клиентам 1 324 681 машину.
Для сравнения, за весь 2025 год Tesla реализовала 1 636 129 автомобилей. Чтобы закончить 2026 год хотя бы на одну машину выше этого уровня, в IV квартале потребуется продать 311 449 автомобилей. Это значительно меньше результатов последних двух кварталов.
Математика теперь выглядит гораздо комфортнее, чем в начале года. Если Tesla избежит резкого падения спроса в последние три месяца, компания получит возможность прервать двухлетнюю серию сокращения годовых поставок.
В 2024 году глобальный объём Tesla впервые снизился в годовом выражении — с 1,809 млн до 1,789 млн автомобилей. В 2025 году спад ускорился: продажи сократились ещё примерно на 9%, до 1,636 млн. Это объясняет, почему результат III квартала 2026 года воспринимается рынком не просто как один удачный квартал, а как возможный перелом двухлетней тенденции.
После выхода новых данных аналитики, опрошенные Reuters, повысили совокупный прогноз продаж Tesla на 2026 год примерно до 1,82 млн автомобилей против прежних 1,65 млн. Если такой уровень будет достигнут, компания не только вернётся к росту, но и превысит результаты 2024 года.
Однако IV квартал имеет необычно низкую планку именно из-за сильных результатов второго и третьего кварталов. Поэтому сам факт превышения 2025 года ещё не будет достаточным доказательством нового долгосрочного цикла роста. Важнее станет то, сможет ли Tesla сохранить темпы после эффекта восстановления и на фоне появления новых моделей у конкурентов.
Фондовый рынок воспринял статистику положительно. По итогам торгов 2 октября акции Tesla на Nasdaq выросли на 4,65%, до $370,59. В течение сессии бумаги поднимались до $374,60.
Реакция понятна: сильные продажи снижают один из наиболее очевидных рисков для автомобильного направления. Несмотря на развитие роботакси, искусственного интеллекта, FSD и гуманоидного робота Optimus, производство автомобилей всё ещё остаётся важнейшим действующим бизнесом Tesla и источником денежных потоков для финансирования новых проектов.
При этом оценка компании всё сильнее зависит не только от количества проданных машин. Инвесторы учитывают перспективы автономного транспорта, программного обеспечения, робототехники и энергетического бизнеса. Поэтому даже восстановление автомобильных продаж само по себе не гарантирует продолжения роста котировок.
Следующая проверка состоится 21 октября, когда Tesla опубликует полноценный отчёт за III квартал. Рынок получит данные о выручке, автомобильной валовой марже, прибыли, свободном денежном потоке и капитальных затратах. Именно эти показатели покажут, сопровождалось ли восстановление объёмов улучшением экономики бизнеса.
Продажи Tesla уже дали компании возможность приблизиться к завершению двухлетнего спада. Но теперь главный вопрос меняется: не сможет ли Tesla продать достаточно автомобилей, а сможет ли она превратить восстановившийся спрос в устойчивый рост выручки и прибыли в условиях всё более жёсткой конкуренции на мировом рынке электромобилей.
Больше новостей здесь.
Полезное
Санкции США против A7: FinCEN готовит...
Поставки нефти из Саудовской Аравии...
Доля налогов в ВВП по странам: кто...
Доходность облигаций Франции растёт —...
Смарт-контракты Dogecoin: DogeOS запустил...
Перспективные акции на IV квартал 2026:...
Экспорт нефтепродуктов из Китая: Пекин...
Carry trade с мексиканским песо рушится:...
Дайджест фондового рынка за 30.09.2026:...
Цены Bitcoin, Ethereum и XRP: чем...
Другие новости
Срочный рынок
Нефть ESPO дорожает: Китай платит премию до $10
Финансовый рынок
Хеджирование доллара США может запустить продажи на $230 млрд
Фондовый рынок
Гонка вооружений в космосе: США и Китай готовят новое оружие
Срочный рынок
Солнечная энергетика достигла 3 ТВт: новая эпоха рынка
Финансовый рынок
Валютная интервенция США: зачем Минфин покупал JPY через EUR?
Фондовый рынок
Индекс MSCI EM потерял более 1% из-за обвала в Корее
Срочный рынок
Рынок нефти удивил всех: почему прогнозы провалились?
Финансовый рынок
Трамп готовит реформу ФРС США: что изменится для рынков