Поиск
Срочный рынок


На мировом нефтяном рынке сложилась необычная картина: цены на физическую нефть снижаются одновременно с подорожанием биржевых контрактов. За последние две недели фьючерсы Brent прибавили около $10 за баррель и приблизились к пятимесячному максимуму в $112. При этом оценка Dated Brent, отражающая стоимость реальных партий сырья, опустилась примерно на $15 менее чем за две недели — к $120 за баррель. Расхождение говорит о разнице между сегодняшней доступностью нефти и опасениями по поводу будущих поставок.
Обе котировки всё ещё находятся на высоких уровнях. Более того, физический ориентир остаётся выше фьючерсного. Поэтому нынешнюю ситуацию нельзя описывать как обвал всей нефти или как исчезновение дефицита. Меняется прежде всего величина премии за ближайшие поставки, тогда как биржевые участники продолжают учитывать вероятность новых атак на инфраструктуру Ближнего Востока.
22 октября агентство Reuters зафиксировало Brent на уровне $112,17 за баррель в 08:18 GMT после роста на 3,08% в течение сессии. Это отдельная внутридневная котировка фьючерса, а не цена Dated Brent. Именно различие между двумя ориентирами помогает понять, почему новости об увеличении экспорта и сообщения об обстрелах сейчас тянут рынок в противоположные стороны.
Фьючерс Brent — биржевой контракт на нефть с установленным месяцем исполнения. Его стоимость непрерывно меняется под воздействием ожиданий относительно спроса, предложения, политики и рисков. Контракт ICE допускает механизм обмена фьючерсной позиции на физическую поставку, а также денежный расчёт. Следовательно, ошибочно считать, что фьючерс вообще не связан с реальным сырьём. Связь существует, но его котировка относится к определённому будущему периоду.
Dated Brent решает другую задачу. По методологии S&P Global Platts это ежедневная оценка стоимости физических партий нефти с установленными сроками поставки. Она формируется на основе торговой активности в нескольких сортах, включая североморские Brent, Forties, Oseberg, Ekofisk и Troll, а также американскую WTI Midland. Такой ориентир используют при определении цен на партии сырья далеко за пределами Северного моря.
Поэтому сравнивать две цифры как цену одной и той же бочки в один момент было бы неправильно. Нужно учитывать дату оценки, период поставки, используемую методику и условия доставки. Тем не менее разница между Dated Brent и соответствующими фьючерсами — полезный признак того, насколько напряжён именно физический сегмент.
В начале октября срочные контракты заметно подорожали из-за сообщений об атаках и возможной эскалации конфликта с Ираном. Но продавцы реальных партий столкнулись с иной картиной: доступность нефти начала улучшаться, а доставка стала несколько дешевле. В результате прежняя высокая премия физических баррелей стала сокращаться.
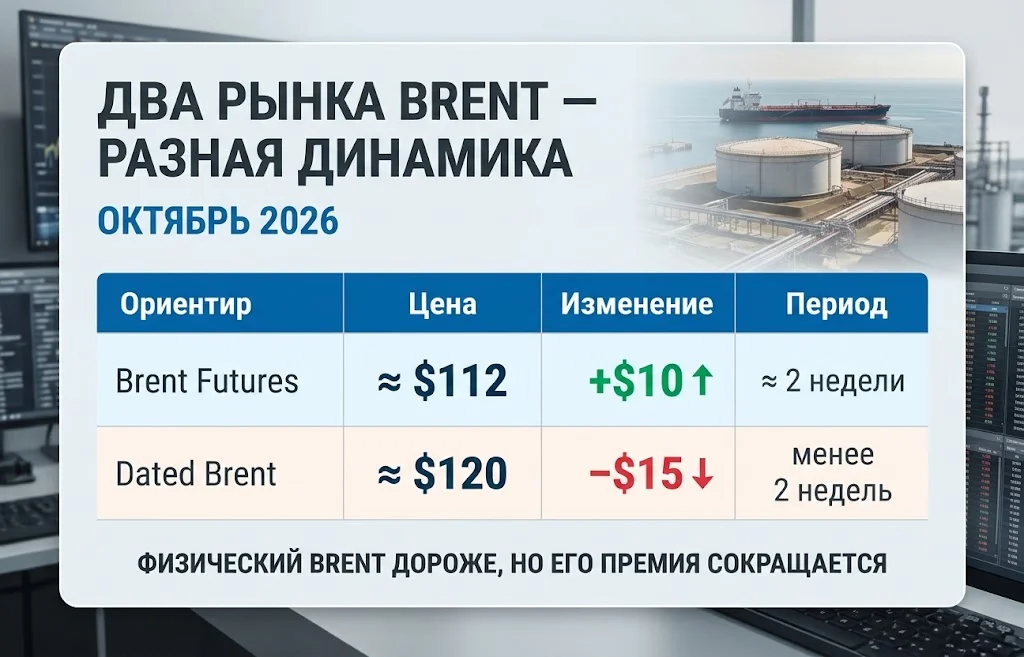
Сопоставление показывает два разных движения за близкие, но не абсолютно одинаковые периоды. Фьючерс прибавил около $10, физический индикатор потерял примерно $15. Простое вычитание уровней $120 и $112 не даёт точного торгового спреда: для него нужны синхронные котировки и сопоставимые даты поставки.
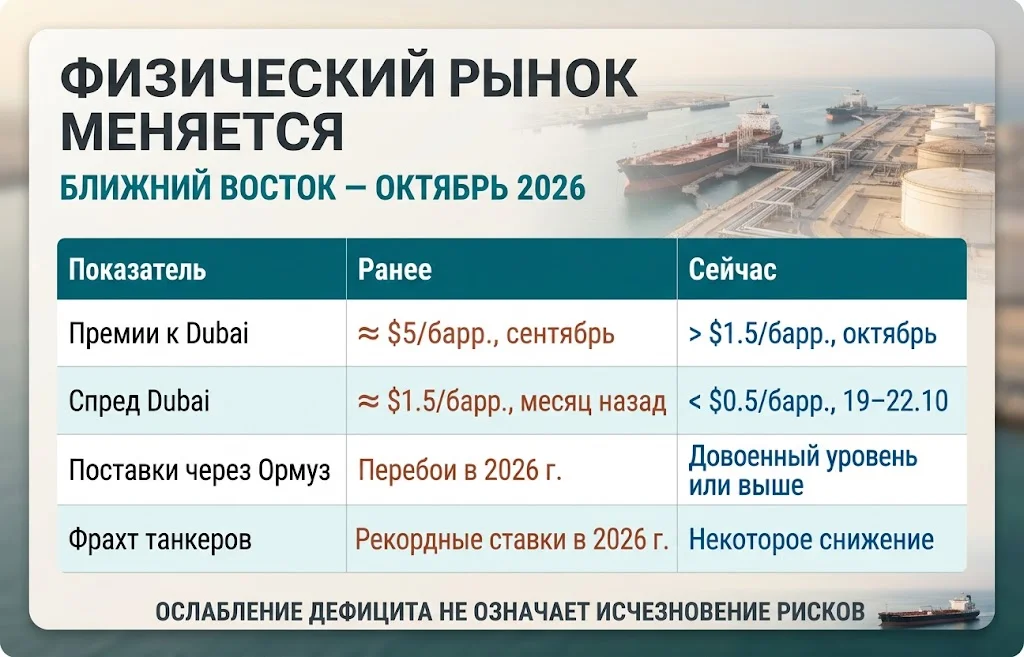
Главная перемена происходит в потоках ближневосточной нефти. По информации Bloomberg, большинство компаний, отслеживающих танкерные перевозки, оценивают отгрузки через Ормузский пролив как близкие к довоенному уровню или даже превышающие его. Оценки различаются, а сам маршрут остаётся опасным: атаки на суда продолжаются. Тем не менее возвращение крупных партий сырья на рынок усиливает конкуренцию между экспортёрами.
Особенно заметно это по премиям ближневосточных сортов к ориентиру Dubai. По словам участников физической торговли, поставки отдельных сортов из Омана и Ирака в Азию недавно заключались с надбавкой более $10 за баррель. В сентябре аналогичные премии достигали примерно $35. Снижение не означает, что нефть стала дешёвой. Оно показывает, что покупателям больше не приходится доплачивать прежнюю исключительную сумму ради гарантированного доступа к партии.
Второй признак — структура ближайших контрактов на Dubai. Месяц назад разница между ближним и следующим сроками составляла около $15 за баррель, а на неделе 19–22 октября сократилась до величины менее $1. Речь идёт о бэквордации: ближайшая поставка всё ещё дороже следующей, однако преимущество резко уменьшилось.
Когда бэквордация сильная, участники готовы существенно переплачивать за нефть здесь и сейчас. При её ослаблении стоимость немедленного доступа к баррелям снижается. Это не автоматическое доказательство избытка предложения, но важное свидетельство того, что острая нехватка ближайших партий ослабевает.
Устойчивость восстановления пока не гарантирована. После временной договорённости США и Ирана в конце июня поток танкеров уже резко вырос: суда получили возможность выйти из пролива. Региональные котировки тогда упали, а рынок Dubai на время перешёл в контанго, при котором более дальний контракт дороже ближайшего. Затем боевые действия возобновились и вновь нарушили перевозки.
Нынешнее улучшение тоже может оказаться временным. Достаточно новых ограничений судоходства, повреждения терминалов или сокращения доступного танкерного флота, чтобы премии снова пошли вверх. Отдельную роль играют альтернативные маршруты. Например, поставки нефти из Саудовской Аравии через нефтепровод East-West позволяют направлять часть объёмов к Красному морю без прохода через Ормуз, хотя и эта инфраструктура подвержена рискам.
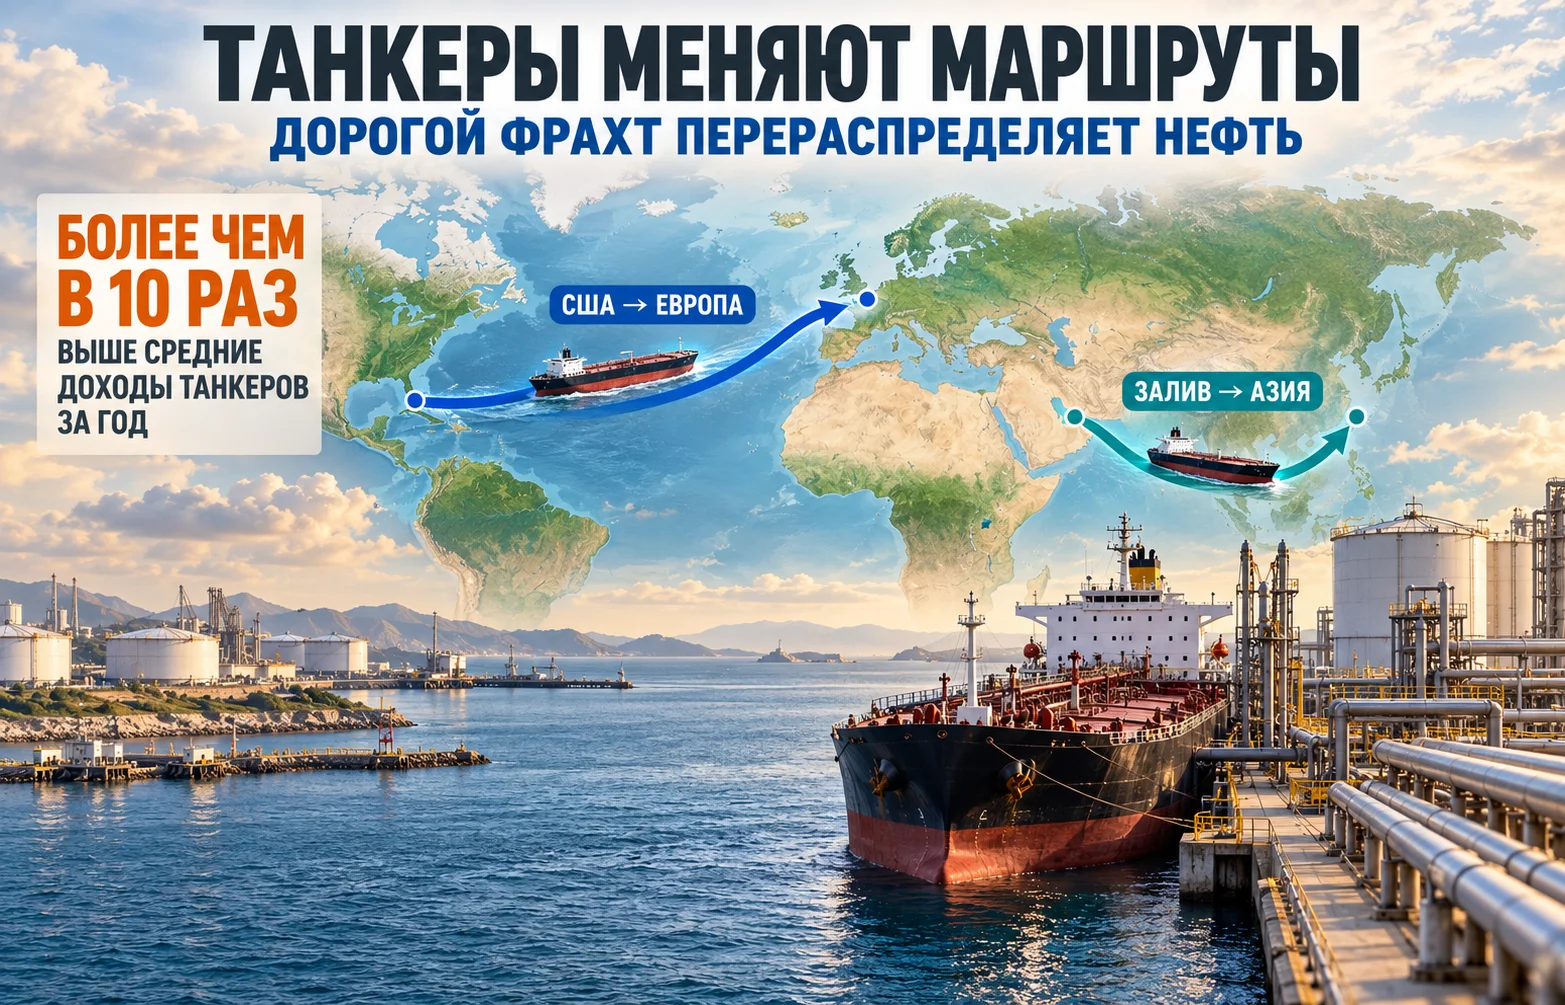
Стоимость перевозки — один из ключевых факторов расхождения между физическим рынком и биржевыми котировками. В 2026 году доходы нефтяных танкеров достигали рекордных значений: по данным Bloomberg, средний заработок судов был более чем в десять раз выше уровня годичной давности. Такая динамика заметно изменила экономику поставок.
Для нефтеперерабатывающего завода важна не только объявленная цена сорта в порту отправления. Покупатель оценивает итоговую стоимость сырья после доставки, страхования и других расходов. Даже сравнительно привлекательная цена американской нефти теряет смысл для азиатского НПЗ, если морская перевозка через океан оказывается слишком дорогой.
Поэтому покупатели в Азии сокращали закупки американских партий. Часть нефти, которая в иных условиях могла бы пересечь Атлантику и отправиться дальше на восток, оставалась доступной для европейских переработчиков. Дополнительное предложение в Европе создало давление на физические котировки региона, включая Dated Brent.
Здесь важно различать увеличение мирового производства и перераспределение уже добытого сырья. Если танкер меняет направление, общий объём нефти на планете не растёт. Но в конкретном порту или регионе предложение увеличивается, а это способно влиять на местную цену и премию к эталонному сорту.
Сейчас фрахт немного дешевеет по сравнению с недавними экстремальными значениями. Это облегчает доставку сырья из одних регионов в другие и постепенно уменьшает перекосы. Однако назвать перевозки дешёвыми пока нельзя: ситуация в Красном море, Персидском заливе и вокруг Ормузского пролива продолжает влиять на доступность судов и стоимость страхования.
Для Азии изменение транспортных расходов особенно чувствительно. Индийские переработчики выбирают между поставщиками, сравнивая скидки, качество нефти, условия расчётов и сроки прибытия. На этом фоне импорт российской нефти в Индию уже менялся в пользу части ближневосточных поставок. Но нынешнее падение физических премий к Dubai нельзя целиком объяснить действиями одного покупателя: речь о более широком восстановлении торговых потоков.
Восстановление перевозок может снизить напряжённость на рынке ещё до заметного увеличения добычи. При этом любая новая волна атак способна быстро вернуть высокие ставки и снова разделить мировые нефтяные маршруты на относительно доступные и слишком рискованные.
Биржевые цены реагируют не только на доступные сегодня партии, но и на угрозу их потери завтра. Именно поэтому восстановление экспорта через Ормуз не стало достаточным основанием для устойчивого падения фьючерсов. Инвесторы оценивают вероятность дальнейшего расширения войны США и Ирана после промежуточных выборов, а также последствия ударов по объектам Саудовской Аравии.
22 октября внимание привлекли новые сообщения об атаках на месторождение Шайба. По информации Bloomberg, работа объекта не была нарушена. Однако сам факт удара усилил опасения относительно безопасности энергетической инфраструктуры. Госдепартамент США также распорядился вывести часть сотрудников и их семей из Саудовской Аравии. Рынок воспринимает подобные сигналы как указание на сохраняющуюся напряжённость, а не как прямое доказательство уже выпавших объёмов добычи.
Такая реакция понятна на фоне предыдущих перебоев. Обострение вокруг Ормузского пролива уже приводило к скачкам нефтяных котировок летом. Когда запасы и доступность танкеров ограничены, вероятность нового сбоя получает высокую цену даже без немедленного сокращения поставок.
Позиции участников расходятся и на рынке опционов. В последние дни активно торговались put-опционы на Brent, которые выигрывают при снижении стоимости базового актива и могут использоваться для защиты от падения ниже $100. Одновременно, по словам участников рынка, сохранялся интерес к call-опционам, рассчитанным на повышение цен.
Это не означает, что все покупатели опционов делают противоположные спекулятивные ставки. Одни страхуют уже существующие позиции, другие ограничивают риск, третьи пытаются заработать на сильном движении. Рекордные обороты опционов прежде всего показывают высокую неопределённость относительно будущего диапазона цен.
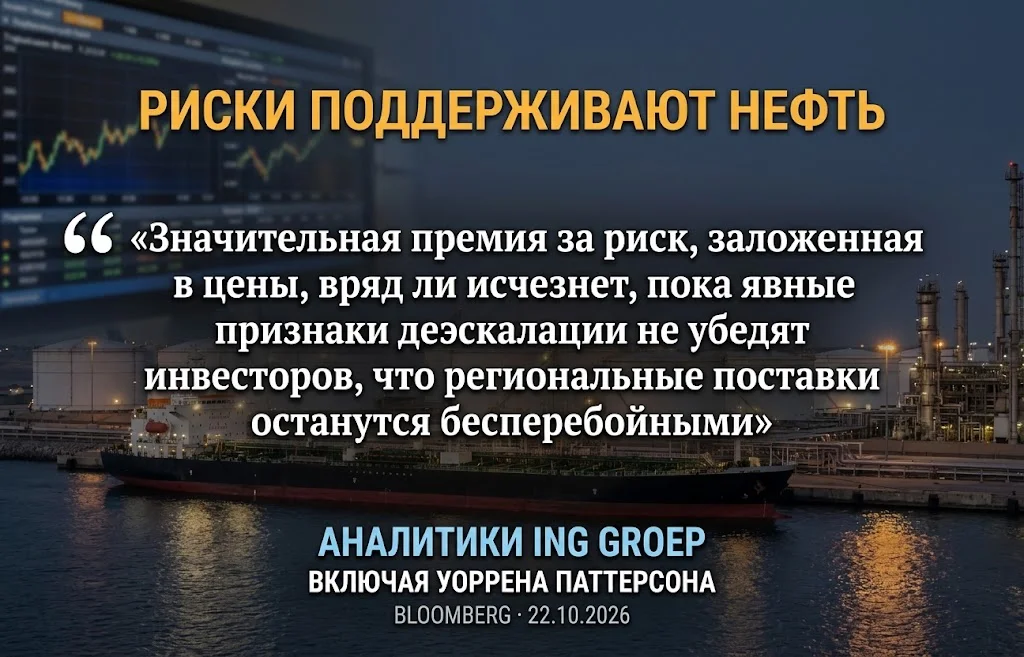
Аналитики ING Groep, включая Уоррена Паттерсона, указывают, что существенная премия за риск в ценах вряд ли исчезнет без ясных признаков деэскалации и уверенности в бесперебойности региональных поставок. Иными словами, хороших показателей экспорта на текущей неделе недостаточно: инвесторам нужна уверенность, что перевозки останутся безопасными в следующем месяце.
Есть и обратные аргументы. Райан Фицморис, старший сырьевой аналитик Marex, обращает внимание на низкие запасы, которые трудно быстро восстановить. Одновременно он допускает, что сильные потоки через Ормуз и возможное влияние Эль-Ниньо на спрос на отопление зимой способны ослабить давление на цены. Последний фактор остаётся погодным сценарием, а не подтверждённым прогнозом падения потребления.
В ближайшие недели ключевым станет вопрос, какое направление движения окажется устойчивее: снижение физической премии или рост биржевой цены из-за военной неопределённости. Вариантов несколько, и каждый зависит от наблюдаемых изменений, а не от одного заголовка в новостной ленте.
Для оценки вероятности этих вариантов полезнее следить за несколькими индикаторами одновременно. Объём проходящих через пролив танкеров показывает физическую доступность сырья, премии к Dubai — готовность покупателей доплачивать за ближайшие партии, а календарный спред — степень напряжённости на коротком отрезке. Стоимость фрахта помогает понять, насколько свободно нефть перемещается между регионами.
Не менее важны изменения складских запасов и состояние нефтепереработки. Если отгрузки растут, но запасы по-прежнему сокращаются, говорить об устойчивом избытке предложения преждевременно. И наоборот: сочетание нормального движения судов, ослабления бэквордации и пополнения запасов стало бы более убедительным признаком смягчения ситуации.
Нынешние цены на физическую нефть напоминают, что страх будущего дефицита и реальная стоимость доступного сегодня сырья — не одно и то же. Пока танкеры продолжают доставлять большие объёмы, биржевые контракты остаются чувствительны к угрозе новых ударов. Дальнейшее направление Brent определит не само существование этой угрозы, а то, перерастёт ли она в продолжительные перебои и остановит ли восстановление поставок.
Больше новостей здесь.
Полезное
Рейтинг стран по ВВП на душу населения:...
Texas Instruments: спрос на чипы снова...
Дайджест валютного рынка за 21.10.2026:...
Стейкинг Ethereum: рекорд 43,8 млн ETH и...
Добыча газа в Великобритании: Jackdaw...
Прибыль CATL замедлилась: акции...
Стоимость XRP: переводы на $49,7 млрд...
Перовскит: как солнечные окна Panasonic...
Blackwall оценили в $2,2 млрд после...
Облигации Японии: спрос побил рекорд
Другие новости
Финансовый рынок
Рейтинг стран по ВВП на душу населения: кто взлетел?
Фондовый рынок
Texas Instruments: спрос на чипы снова набирает обороты
Крипто рынок
Цена ETH перегрета: рост Ethereum вошел в зону риска
Финансовый рынок
Pontes: ЕЦБ связал блокчейн с расчетами в евро
Фондовый рынок
NVIDIA и дата-центр в Армении: новый союз в мировой AI-гонке
Срочный рынок
Импорт золота в Китай превысил 1000 тонн в 2026 году
Крипто рынок
NEAR Protocol готовится к эре квантовых компьютеров
Финансовый рынок
Bizum Pay: испанский удар по монополии Visa и Mastercard
Фондовый рынок
Акции развивающихся рынков обновили рекорд