Поиск
Финансовый рынок


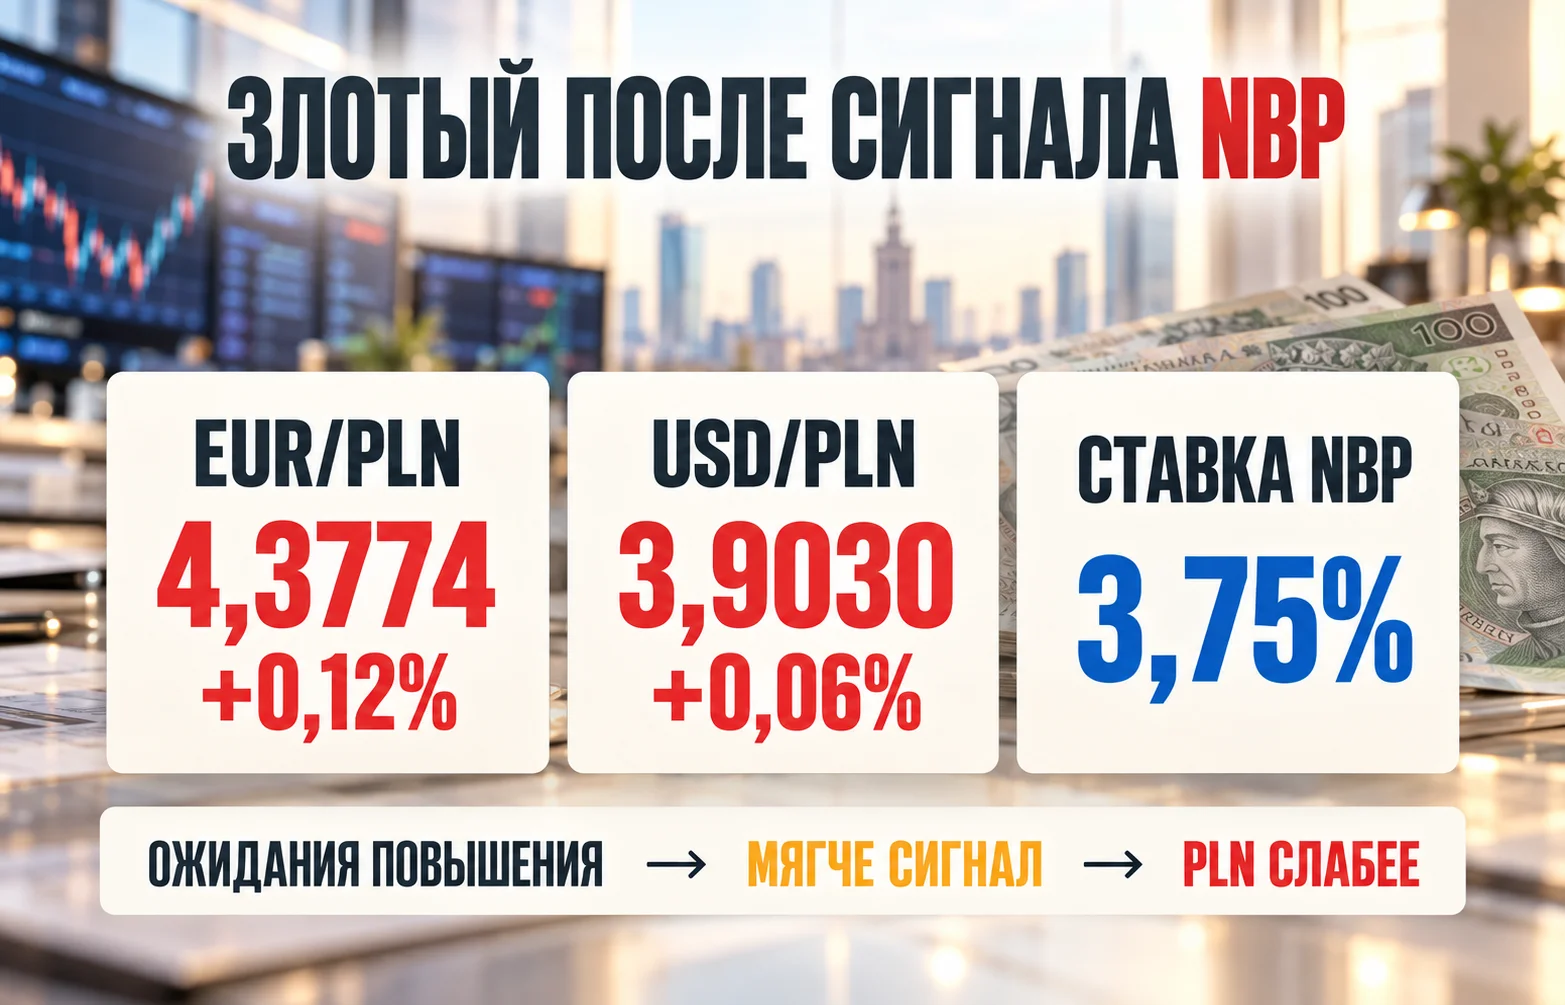
Курс польского злотого оказался под давлением после октябрьского заседания Национального банка Польши (NBP) и пресс-конференции его главы Адама Глапиньского. Само решение не стало сюрпризом: регулятор сохранил базовую ставку на уровне 3,75%. Гораздо важнее оказался сигнал о том, насколько быстро NBP готов перейти к новому повышению ставок. Рынок перед выступлением уже почти сделал ноябрьское ужесточение базовым сценарием, но Глапиньский этот сценарий не подтвердил.
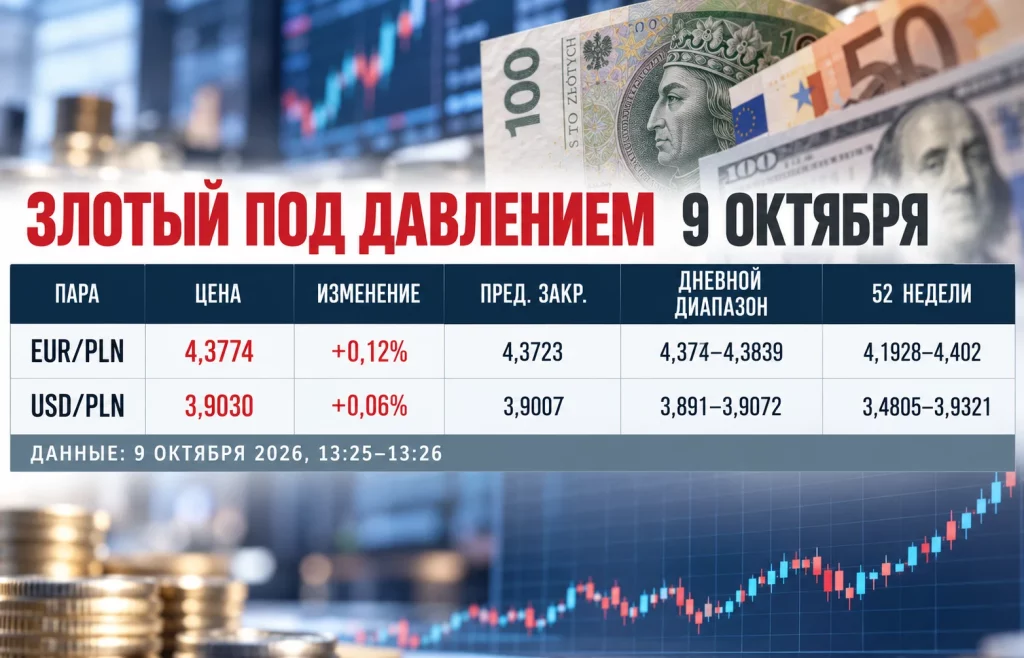
На 9 октября около 13:25 EUR/PLN находился у 4,3774, прибавляя 0,12% к предыдущему закрытию. USD/PLN около 13:26 торговался у 3,9030, что соответствовало росту пары примерно на 0,06%. Для польской валюты рост обеих пар означает ослабление: за один евро или доллар рынок требует больше злотых.
Официальный Национальный банк Польши подтвердил, что заседание Совета по денежно-кредитной политике прошло 6–7 октября. На следующий день ключевым событием стала пресс-конференция Глапиньского, поскольку именно она должна была показать, готов ли регулятор перейти от режима ожидания к ужесточению политики.
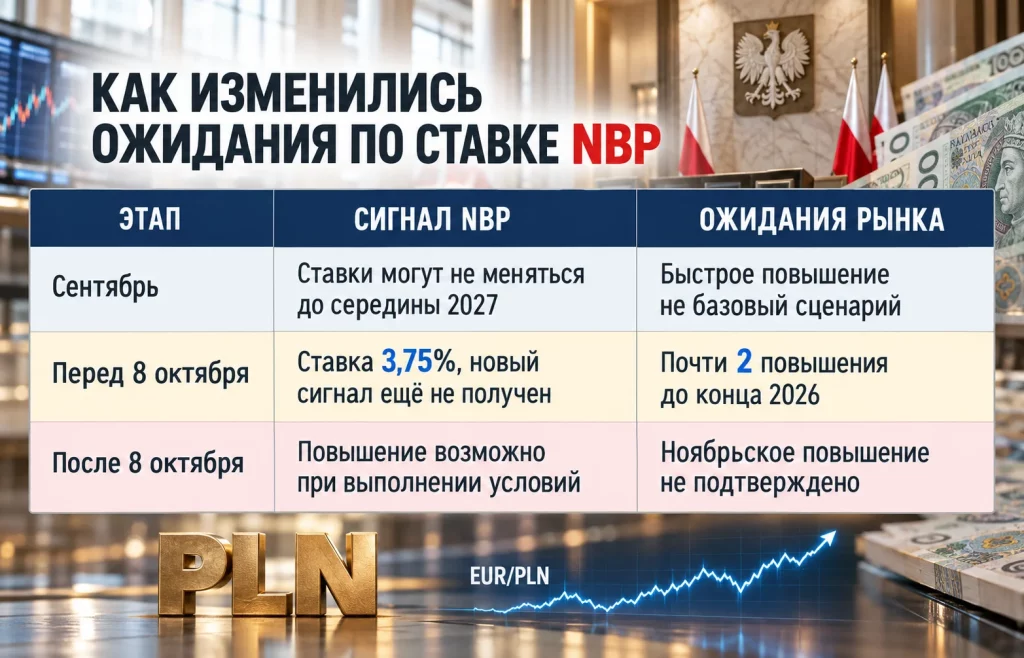
До заседания баланс ожиданий постепенно сместился в пользу более высоких ставок. Инфляция ускорилась, а ряд членов Совета по денежно-кредитной политике допускал, что новые прогнозы могут создать основания для повышения. На этом фоне рынок начал закладывать почти два повышения ставки до конца года и около 110 базисных пунктов ужесточения в более широком горизонте.
Такой уровень ожиданий создавал для NBP высокую планку. Простого признания инфляционных рисков было уже недостаточно: чтобы поддержать злотый, рынку требовался более прямой сигнал о скором повышении ставки. Глапиньский такой сигнал не дал.
Глава центробанка обозначил два условия, при которых NBP готов ужесточить политику. Первое — появление заметных вторичных инфляционных эффектов, когда рост стоимости топлива и других первоначальных компонентов начинает устойчиво распространяться на более широкий круг товаров, услуг, зарплат и инфляционных ожиданий. Второе — существенно более сильный инфляционный сценарий в ноябрьском прогнозе регулятора.
Проблема для покупателей PLN заключалась в оговорке: Глапиньский не ожидает, что эти условия будут выполнены уже к ноябрьскому заседанию. Поэтому рынок получил не обещание повышения, а лишь набор условий, при которых повышение станет возможным.
С точки зрения валютного рынка цепочка выглядит довольно прямолинейно:
Именно здесь находится главный смысл реакции. NBP не стал мягче по сравнению с летними месяцами в абсолютном смысле. Но его позиция оказалась мягче той траектории, которую рынок уже успел заложить в цены.
Октябрьская пресс-конференция всё же содержала более жёсткие элементы. Глапиньский не повторил сентябрьскую формулировку о том, что ставки, вероятно, могут оставаться без изменений до середины 2027 года. Сам факт отказа от столь длинного периода стабильных ставок означает, что пространство для ужесточения стало шире.
Однако валюты реагируют не только на направление изменения риторики. Важно, насколько новый сигнал отличается от уже заложенного в котировки сценария. Если рынок ждёт повышения в ноябре, а центробанк лишь говорит, что когда-нибудь может повысить ставку при выполнении дополнительных условий, это воспринимается как разочарование.
Та же логика объясняет, почему одна и та же ставка 3,75% может в разные месяцы давать противоположную реакцию PLN. В июле неизменная ставка на фоне разговоров о возможном снижении выглядела относительно мягко. В сентябре отказ от быстрых снижений улучшал положение злотого. В октябре же рынок успел перейти к ожиданию повышений, и простое сохранение ставки с условно жёсткой риторикой уже не обеспечило новой поддержки.
На этом фоне полезно отделять три разных уровня сигнала: фактическую ставку, прогноз NBP и ожидания участников рынка. Валюта часто реагирует именно на разрыв между последними двумя.
Ситуация показывает и более широкий принцип валютной торговли. Высокая ставка поддерживает валюту не сама по себе. Значение имеет ожидаемая траектория ставок относительно других стран и относительно того, что уже отражено в форвардных и долговых инструментах. Если дальнейшее ужесточение переоценивается вниз, валюта способна слабеть даже при неизменной или исторически высокой текущей ставке.
Реакция лучше всего видна через EUR/PLN. На 9 октября около 13:25 пара находилась у 4,3774 против предыдущего закрытия 4,3723. Дневной диапазон составлял 4,3740–4,3839, а 52-недельный — 4,1928–4,4020. Таким образом, рынок подошёл вплотную к верхней части годового диапазона. Отметка 4,40 становится важной не потому, что является формальной границей, после которой обязательно последует новое ускорение, а потому что она уже находится рядом с 52-недельным максимумом 4,4020. Закрепление выше этой зоны стало бы более заметным сигналом ухудшения отношения к польской валюте.
ING ещё перед пресс-конференцией оценивал район 4,38–4,40 как вероятную цель для EUR/PLN в случае мягкого сигнала от NBP. Фактическое движение к 4,3774 показывает, что эта переоценка практически реализовалась уже после выступления.
USD/PLN в то же время находился у 3,9030 при предыдущем закрытии 3,9007. Дневной диапазон составлял 3,8910–3,9072, а 52-недельный — 3,4805–3,9321. Пара также находится относительно близко к верхней границе годового коридора.
Движение USD/PLN нельзя полностью объяснять только польской политикой, поскольку вторая сторона пары зависит от глобальной динамики доллара, доходностей американских облигаций и ожиданий по ФРС. Для EUR/PLN внутренний польский фактор читается чище, хотя и здесь большое значение имеет политика Европейского центрального банка. В сентябре ставка ЕЦБ выросла до 2,5%, поэтому процентный разрыв между еврозоной и Польшей остаётся отдельной переменной для оценки PLN.
Сам NBP фактически оставил дверь для повышения открытой. Центральный вопрос теперь состоит в том, насколько устойчив нынешний инфляционный импульс.
Рост цен на топливо способен быстро поднять общий индекс потребительских цен, но центробанк обычно оценивает не только первый эффект. Для денежно-кредитной политики гораздо опаснее ситуация, когда компании переносят более высокие издержки дальше по цепочке, работники добиваются компенсации через зарплаты, а домохозяйства начинают ожидать устойчиво более высокой инфляции. Тогда первоначальный энергетический или сырьевой шок превращается в более широкое ценовое давление.
Именно поэтому формулировка о вторичных эффектах важнее, чем может показаться. Если они станут заметными, NBP получит аргумент, что инфляция не исчезнет автоматически после стабилизации топлива. В таком случае сохранение ставки 3,75% может оказаться недостаточным.
Второй контрольной точкой станет ноябрьский прогноз. Для рынка важен не сам факт публикации новой траектории CPI, а отклонение от ожиданий. Сценарий заметно более высокой и устойчивой инфляции усилит вероятность повышения ставки и способен вернуть спрос на польские активы. Более спокойная траектория, напротив, позволит NBP сохранять выжидательную позицию.
Поэтому после октябрьской пресс-конференции ноябрь становится важным не как заранее назначенная дата повышения, а как момент получения новой информации. Это существенное отличие от того, что рынок начал закладывать перед выступлением Глапиньского.
Денежно-кредитная политика сейчас является самым очевидным краткосрочным фактором, но польская валюта одновременно несёт и фискальную премию за риск. Осенью внимание инвесторов усилилось к крупному бюджетному дефициту, росту государственного долга и будущей стоимости его обслуживания. В сентябре кредитный рейтинг Польши был снижен на фоне ухудшения долговых показателей.
Для PLN это создаёт неприятное сочетание. С одной стороны, более высокий дефицит и инфляционные риски теоретически увеличивают вероятность более жёсткой политики NBP. С другой — растущие потребности государства в финансировании повышают долговую премию и чувствительность рынка к стоимости заимствований.
Такой баланс не означает автоматического падения злотого. Польша сохраняет крупную экономику Центральной Европы, ликвидный долговой рынок и значительные официальные резервные активы. Но инвесторы теперь вынуждены одновременно оценивать два канала: будущую ставку NBP и качество фискальной траектории.
Сравнение с соседними валютами тоже становится важнее. После пресс-конференции злотый ослаб относительно венгерского форинта, поскольку рынок по Польше оказался сильнее разочарован в скорости ужесточения. При этом сам HUF остаётся крайне чувствительным к локальной политике, доходностям и ожиданиям сближения с еврозоной. Ранее ралли форинта столкнулось с сомнениями в дальнейшем потенциале роста, что показывает: региональные валюты могут быстро менять лидера даже при схожем внешнем фоне.
После октябрьского заседания рынок получил более сложную картину, чем простой выбор между повышением и сохранением ставки. NBP допускает ужесточение, но не обещает его в ближайший месяц. Это означает, что PLN теперь будет сильнее реагировать на поступающие данные.
Для восстановления злотого нужны несколько подтверждений. Наиболее важными выглядят:
Обратный сценарий также понятен. Если инфляционный импульс окажется в основном топливным, а новый прогноз не покажет опасного расширения ценового давления, рынок продолжит снижать вероятность быстрого повышения ставки. Тогда зона 4,38–4,40 по EUR/PLN может превратиться из краткосрочной цели в новый рабочий диапазон, а тест годового максимума около 4,4020 станет более вероятным.
При этом движение выше 4,40 не стоит рассматривать как гарантированный сигнал длительного падения PLN. Вблизи годовых экстремумов растёт вероятность фиксации позиций, а любой жёсткий комментарий NBP способен быстро вернуть часть ставок на повышение.
Основной вывод октябрьского заседания состоит не в том, что Национальный банк Польши отказался от ужесточения. Регулятор фактически перешёл к условной готовности повышать ставку, но рынок оказался впереди него и слишком быстро сделал ноябрьское повышение частью базового сценария. После пресс-конференции эта премия начала уходить из котировок.
Поэтому дальнейший курс польского злотого будет зависеть прежде всего от того, появятся ли к ноябрю факты, которые превратят условную готовность NBP в конкретный план действий. Пока таких подтверждений нет, процентная поддержка PLN выглядит слабее, чем рассчитывали инвесторы перед выступлением Глапиньского.
Больше новостей здесь.
Полезное
Стейблкоины в Европе: ESMA ужесточила...
Росатом удвоил производство аккумуляторов...
Акции Xiaomi выросли на 9% после 70 тыс....
USDC в Samsung Wallet: переводы появятся...
Торговый дефицит ЕС с Китаем: Европа...
Москва теряет Нью-Дели? Импорт российской...
LG Energy снимает сливки с рынка...
Дайджест сырьевого рынка за 07.10.2026:...
Индекс ТОП-200 криптовалют вырос всего на...
Курс USD/INR растёт несмотря на повышение...
Другие новости
Срочный рынок
Росатом удвоил производство аккумуляторов в России
Фондовый рынок
Дайджест фондового рынка за 09.09.2026: нефть бьет по акциям
Финансовый рынок
Курс доллара США у минимумов: что давит на USD?
Фондовый рынок
Акции Bloom Energy: новый способ заработать на буме AI
Финансовый рынок
Удары США по Ирану обрушили валюты развивающихся рынков
Крипто рынок
ETH рухнул на 60%: шанс века или новая ловушка?