Поиск
Фондовый рынок


Перспективные акции на IV квартал 2026 оказались в центре новой подборки Bloomberg Intelligence, опубликованной 1 октября. Аналитики выделили десять компаний, чьи результаты или условия работы могут измениться в ближайшие месяцы. Шесть получили позитивную оценку, четыре — негативную, поэтому включение в список само по себе не означает рекомендацию покупать. Есть и отдельное исключение: Kalshi представлена как частная компания с оценкой по раунду финансирования, а не как обычная биржевая акция.
В исходной подборке Bloomberg Intelligence внимание сосредоточено на событиях, способных проверить конкретную инвестиционную гипотезу. Для одной компании таким событием станет квартальная отчётность, для другой — судебное решение или статистика отрасли. Позитивный взгляд означает ожидание благоприятного развития бизнеса, но не устанавливает целевую цену. Негативный указывает на возможное разочарование относительно ожиданий, а не обязательно на сокращение продаж.
Это различие хорошо видно по прогнозам выручки. У China Coal Bloomberg приводит ожидаемый рост продаж на 16%, хотя оценка компании негативная. У Deutsche Telekom прогноз составляет 4%, но взгляд позитивный. Следовательно, выбирать участника подборки только по величине ожидаемого прироста было бы ошибкой: прибыль, расходы и денежный поток могут двигаться иначе, чем оборот.
Есть также разница между датой публикации и датой финансовых показателей. Рыночная стоимость компаний в первоисточнике зафиксирована на 25 сентября 2026 года, продажи являются оценками на весь 2026 год. Эти величины не следует воспринимать как текущие котировки или уже полученную выручку. Для Kalshi используется оценка майского раунда, а прогноз продаж не указан.
Общий рыночный фон повышает значение такой избирательности. В недавнем обзоре фондового рынка и облигационных доходностей мы разбирали, как стоимость капитала влияет на требования инвесторов к корпоративной прибыли. Даже подтверждённое улучшение бизнеса не гарантирует повышения цены бумаги: одновременно может измениться доходность альтернативных вложений. Поэтому ниже отдельно рассматриваются тезисы аналитиков и условия, при которых их сценарии потребуют пересмотра.
Сразу две компании из подборки Bloomberg Intelligence зависят не столько от ближайших продаж, сколько от развития юридических процессов. При этом ситуации заметно различаются: для Coca-Cola судебный спор создаёт финансовый риск, тогда как для Kalshi решение суда способно определить дальнейшие условия работы на американском рынке.
Kenneth Shea из Bloomberg Intelligence связывает негативный взгляд на Coca-Cola с продолжающимся спором с налоговой службой США. Неблагоприятное решение апелляционного суда способно привести к многомиллиардным выплатам за прошлые периоды и увеличить будущую налоговую нагрузку. Именно сочетание разового платежа и возможного длительного воздействия на прибыль делает этот сюжет существенным. Катализатором назван вердикт Апелляционного суда США 11-го округа; точная дата в подборке отсутствует.
Для оценки последствий нужно разделять денежные выплаты и будущую эффективную ставку налога. Первая величина показывает нагрузку на доступные средства, вторая — сколько прибыли останется акционерам при сопоставимых операционных результатах. Это редакционный способ анализа риска, а не приведённый Bloomberg расчёт убытка. Обратный сценарий также условный: благоприятный судебный исход ослабил бы основание для негативной оценки, но сам по себе ничего не говорит о темпах продаж напитков.
Elliot Z Stein оценивает перспективы Kalshi позитивно в контексте спора о спортивных контрактах на рынках прогнозов. По его изложению, один федеральный апелляционный суд поддержал аргумент о применении федерального законодательства о товарных рынках, тогда как другие решения создают противоречия. Осенью ожидается решение Верховного суда о том, рассматривать ли жалобу Нью-Джерси. Потенциально решающий вердикт относится уже к 2027 году.
Здесь особенно легко перепутать процессуальное событие с окончательной победой. Согласие принять дело ещё не определяет его исход, а отказ не равнозначен универсальному разрешению всех спорных вопросов. Риск для позитивного сценария — неблагоприятное развитие разбирательства и сохранение ограничений бизнеса. Оценка Kalshi в $22 млрд по майскому раунду также не является биржевой капитализацией: её нельзя использовать как цену общедоступного пакета акций.
Imax и Domino’s работают в разных сегментах потребительского рынка, но обе истории в IV квартале будут проверяться фактическим поведением клиентов. В первом случае Bloomberg Intelligence рассчитывает на устойчивый интерес к премиальному формату кинотеатров, во втором — видит риск ослабления спроса после прошлых драйверов роста.
Kevin Near выделяет Imax благодаря интересу зрителей к большим экранам, расширению сети и увеличению числа фильмов, рассчитанных на этот формат. По оценке аналитика, лицензионная модель с относительно небольшими затратами позволяет превращать заметную часть дополнительного оборота в прибыль. Проверкой станут кассовые сборы и доля Imax по мере выхода новых картин. Bloomberg ожидает годовые продажи около $460 млн и их рост на 13%.
Однако успех отдельного фильма и устойчивое расширение доли — разные результаты. При чтении статистики полезно сопоставлять несколько релизов и продолжительность их проката, чтобы не переносить эффект одного хита на весь бизнес. Редакционный риск этого сценария заключается в более слабых сборах или замедлении установки экранов. Если аудитория увеличивается, а прибыль не следует за ней, потребуется выяснить, какие расходы поглощают эффект расширения.
Michael Halen, напротив, ждёт разочаровывающей динамики американского бизнеса Domino’s. Поддержка от прошлогоднего запуска пиццы с начинкой в бортике и расширения доставки через DoorDash постепенно ослабевает. Дополнительное давление создают скидки конкурентов и переход экономящих клиентов к более дешёвому самовывозу. Отчёт за третий квартал в октябре должен показать, приведёт ли эта комбинация к снижению сопоставимых продаж в США.
Сопоставимые продажи позволяют оценить динамику действующей сети без основного эффекта новых ресторанов. Поэтому общий прирост выручки ещё не опровергнет тезис аналитика, если он обеспечен расширением присутствия при слабости существующих точек. Условием пересмотра негативного взгляда стало бы устойчивое улучшение посещаемости без чрезмерных скидок. Точную величину возможного падения американских продаж Bloomberg в этой подборке не задаёт.
Сила известного бренда не устраняет необходимость проверять продуктовый спрос и каналы продаж. Похожую задачу, хотя и в другой отрасли, показывает разбор проблем Nike и восстановления её бизнеса. Сравнение полезно именно как способ анализа: оно не означает, что у производителя спортивной одежды и ресторанной сети одинаковые причины трудностей. Для Domino’s решающей останется собственная статистика заказов и среднего чека.
В этой группе Bloomberg Intelligence рассматривает четыре компании, чувствительные к отраслевой конъюнктуре, но через совершенно разные механизмы. Для Cosco Energy и Naturgy благоприятный сценарий связан с энергетическими потоками и ценовой волатильностью, тогда как China Coal и Travis Perkins сталкиваются с ограничениями производства и слабостью конечного спроса.
Kenneth Loh связывает позитивный сценарий Cosco Energy с повышенными ставками морского фрахта на фоне войны в Иране. Более трёх пятых перевозок оплачиваются по спотовым условиям, поэтому изменение текущих тарифов заметно отражается на бизнесе. Bloomberg предлагает следить за движением танкеров через Ормузский пролив. Обратная сторона такой чувствительности очевидна: нормализация перевозок и снижение ставок способны ослабить преимущество, хотя его масштаб заранее не определён.
У Naturgy механизм другой. Joao Martins указывает на возможности торговли сжиженным газом при ценовых колебаниях и востребованность газовой генерации для балансирования испанской энергосистемы. Проверкой станет октябрьская отчётность за третий квартал перед зимним сезоном. Как редакционный контрсценарий следует рассматривать сокращение торговых возможностей либо меньшую потребность в газовых электростанциях: это условия проверки гипотезы, а не дополнительный прогноз Bloomberg.
В газовом сегменте нужно также различать ближайший сезон и долгосрочное предложение. Например, проект экспорта СПГ из Аргентины относится к развитию будущих мощностей, а не к немедленному поступлению дополнительных партий этой зимой. Для Naturgy в рассматриваемом квартале важнее фактические результаты торговли и загрузка генерации. Смешение горизонтов могло бы создать ложное объяснение квартальной прибыли будущими инфраструктурными изменениями.
Ortis Fan ожидает слабых результатов China Coal из-за проверок безопасности в Шаньси, ограничивающих добычу и увеличивающих затраты. Этот регион обеспечивает более 60% выручки, а ввод двух новых шахт задерживается. Ближайшие ориентиры — ежемесячные производственные данные и темпы возобновления работы объектов. Ускорение восстановления добычи стало бы аргументом против негативного сценария; одного роста цен на уголь для такого вывода недостаточно.
Iwona Hovenko связывает трудности Travis Perkins с британским рынком жилья. Слабость сделок уменьшает спрос на ремонт, а замедление жилищного строительства ограничивает заказы профессиональных покупателей стройматериалов. Проверять этот тезис предлагается по числу жилищных сделок и одобрений ипотеки. Возможный контрсценарий — восстановление активности, однако между улучшением кредитной статистики и фактическими закупками материалов может пройти время.
Четыре негативных сценария удобно сопоставить по ближайшему событию, которое даст новую информацию:
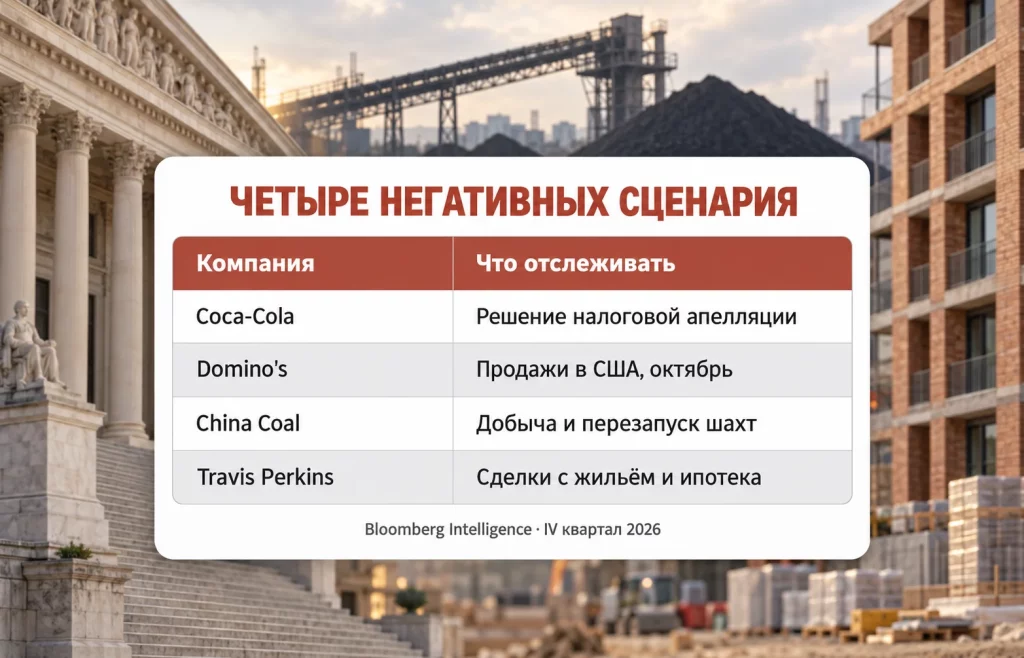
Эта группа объединена направлением оценки, но причины уязвимости различаются. Судебный риск нельзя измерить ресторанным трафиком, а восстановление шахт — статистикой ипотечных заявок. Для каждой гипотезы нужен собственный показатель подтверждения.
В этой части списка Bloomberg Intelligence позитивные сценарии связаны уже не с судебными решениями или сырьевым рынком, а с качеством денежных потоков и устойчивостью операционной модели. Для Banque Saudi Fransi ключевыми остаются процентная маржа, комиссии и качество кредитного портфеля, тогда как у Deutsche Telekom основное внимание сосредоточено на вкладе T-Mobile US и контроле расходов.
Edmond Christou видит потенциал Banque Saudi Fransi в улучшении кредитной маржи, снижении расходов и расширении комиссионных услуг. Среди направлений названы обслуживание состоятельных клиентов, управление денежными средствами и торговое финансирование. Катализатором станет декабрьское решение ФРС, которое поможет оценить дальнейшие условия для процентной маржи. Дополнительную поддержку аналитик связывает с улучшением качества кредитов.
Проверять такую идею полезно по структуре доходов: расширение комиссий показывает, насколько результат зависит от выдачи новых займов. Редакционный риск — изменение процентных условий, которое ослабит маржу, либо ухудшение качества портфеля. При этом в первоисточнике нет количественного стресс-сценария или обещания определённой доходности. Рост продаж на 6%, указанный Bloomberg на 2026 год, относится к оценке бизнеса, а не к прогнозу движения бумаги.
Erhan Gurses ожидает более сильного денежного потока Deutsche Telekom прежде всего благодаря T-Mobile US. На это подразделение приходится почти три четверти операционного денежного потока группы. Потенциал связан с привлечением широкополосных и корпоративных клиентов, а также с контролем расходов с помощью ИИ. Ноябрьские результаты позволят оценить конкуренцию в США и устойчивость прибыльности германского бизнеса.
Концентрация денежного потока одновременно объясняет силу идеи и её уязвимость. Если американский сегмент замедлится, остальным направлениям будет трудно быстро компенсировать его вклад. Это редакционный вывод из структуры бизнеса, а не отдельное утверждение аналитика. При проверке отчёта количество новых клиентов следует рассматривать вместе с затратами на привлечение: расширение абонентской базы любой ценой не доказывает улучшения экономики услуг.
Позитивная часть списка включает шесть компаний с разными сроками проверки тезиса:
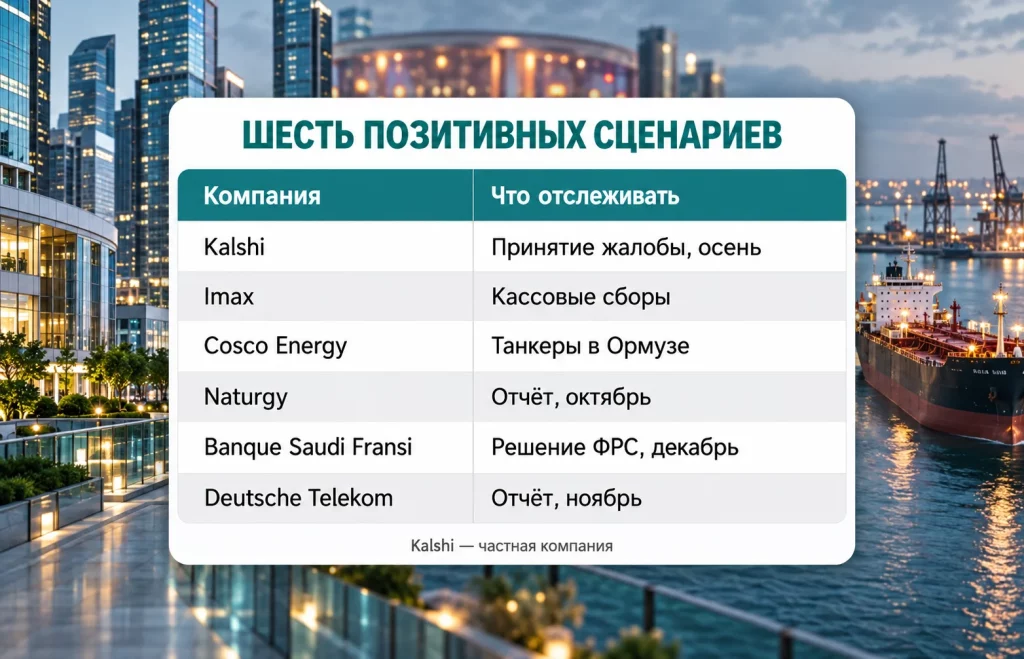
Позитивная оценка Kalshi относится к перспективам бизнеса; доступность её акций на публичной бирже из таблицы не следует. Даты остальных событий сохранены с той точностью, которую даёт первоисточник.
Для наблюдения за подборкой важен порядок поступления информации. Отчётность даст периодические срезы, отраслевые показатели позволят проверять движение внутри квартала, а судебные решения могут изменить условия работы независимо от текущих продаж.
Перспективные акции на IV квартал 2026 в трактовке Bloomberg Intelligence — это набор проверяемых сценариев с разными направлениями и сроками реализации. Если отчёты подтвердят улучшение денежных потоков и устойчивость спроса, позитивные тезисы получат дополнительное основание; слабые показатели потребуют их пересмотра. Для Coca-Cola и Kalshi определяющей может оказаться юридическая информация, причём горизонт последней выходит за пределы декабря. Практический результат квартала — понимание того, какие первоначальные ожидания выдержали проверку фактами.
Больше новостей здесь.
Полезное
Смарт-контракты Dogecoin: DogeOS запустил...
Экспорт нефтепродуктов из Китая: Пекин...
Carry trade с мексиканским песо рушится:...
Дайджест фондового рынка за 30.09.2026:...
Цены Bitcoin, Ethereum и XRP: чем...
Экспорт дизеля из России через Черное...
Фондовый рынок Монголии удивил мир: MSE...
Algorand вырос на 72%: сможет ли ALGO...
Курс доллара к турецкой лире пробил...
Этанол как топливо для морского...
Другие новости
Крипто рынок
Смарт-контракты Dogecoin: DogeOS запустил тестнет
Срочный рынок
Экспорт нефтепродуктов из Китая: Пекин закрыл кран
Финансовый рынок
Carry trade с мексиканским песо рушится: что случилось?
Срочный рынок
Теневой флот СПГ России удвоился: экспорт набирает ход
Финансовый рынок
Волатильность китайского юаня рухнула до минимума за 10 лет
Фондовый рынок
Глобальная распродажа облигаций: доходности бьют рекорды
Фондовый рынок
Акции Amazon +15%: рынок США пережил дикий июль
Фондовый рынок
Акции Alphabet: конец ралли или время для покупки?