Поиск
Срочный рынок


Экспорт нефтепродуктов из Китая снова оказался под административным ограничением в момент, когда мировой рынок топлива уже испытывает нехватку свободных партий. Китайские нефтепереработчики приостановили поставки за пределы Гонконга и Макао до новых указаний Пекина, а PetroChina отменила большую часть запланированных на октябрь партий бензина и авиакеросина.
Решение выглядит особенно чувствительным на фоне низких китайских запасов, сокращения российских поставок и дискуссии о возможном ограничении экспорта дизеля из США. Подробности сегодняшней приостановки приводит Reuters: пока неизвестно, вернутся ли китайские НПЗ к обычному режиму после окончания праздничной недели 7 октября.
История важна не только для Азии. Китай уже второй раз за 2026 год показывает, что зарубежные продажи нефтепродуктов могут быстро уступить место защите внутреннего рынка. При напряжённом мировом балансе такая способность превращает экспортную политику Пекина в фактор, который приходится учитывать покупателям далеко за пределами страны.
Приостановка затронула нефтепродукты, которые должны были направляться на зарубежные рынки, кроме Гонконга и Макао. По данным Reuters, государственная PetroChina 30 сентября отменила большую часть октябрьских поставок бензина и авиакеросина, согласованных в предыдущие недели. Zhejiang Petrochemical также не запланировала экспортных партий на время национальных праздников.
Формально речь пока не идёт о постоянном запрете. Китайские компании ожидают дальнейших указаний властей, а ключевой датой становится окончание Golden Week 7 октября. Однако для рынка важен сам момент: свободного топлива становится меньше именно тогда, когда перебои уже наблюдаются в России и на Ближнем Востоке.
Реакция появилась почти сразу. После сообщений из Китая азиатские маржи переработки дизельного топлива выросли, а октябрьско-ноябрьский ценовой спред достиг максимального уровня примерно за две недели. Такая динамика обычно показывает, что покупатели сильнее ценят доступный продукт с более ранней поставкой.
Мировой фон также остаётся напряжённым. 30 сентября ноябрьский фьючерс Brent завершил торги около $103,50 за баррель, прибавив за месяц примерно 14%. При этом сокращались американские запасы бензина и дистиллятов, а высокая стоимость перевозок дополнительно осложняла перераспределение нефтепродуктов между регионами.
Получается своеобразный эффект сложения. Рынок сталкивается не с одним крупным выпадением поставщика, а сразу с несколькими ограничениями, каждое из которых уменьшает пространство для быстрой замены недостающих партий.
Главная причина решения находится внутри самого Китая. К концу сентября запасы бензина опустились до минимального уровня с 2011 года, а дизельные резервы — с 2015-го. Одновременно восстанавливался внутренний спрос, тогда как нефтепереработка с начала года сократилась примерно на 7%.
Такое сочетание создаёт неприятный выбор для НПЗ. Высокие международные цены и маржа делают экспорт привлекательным, но слишком активные зарубежные продажи способны ещё сильнее сократить внутренний запас перед сезонным изменением потребления и периодом ремонтов предприятий.
Риск такого сценария был заметен заранее. В сентябрьском обзоре сырьевого рынка Bitryc уже отмечалось сокращение китайских запасов и вероятность возвращения экспортных ограничений. Тогда рынок рассматривал это скорее как возможный сценарий IV квартала. Теперь он начал реализовываться.
Схема достаточно проста:
Для Китая это не новая конструкция. Государство контролирует экспорт светлых нефтепродуктов не только через общий объём квот, но и через разрешения, необходимые непосредственно для вывоза партий. Именно эта особенность позволяет властям достаточно быстро менять фактический объём поставок без полного пересмотра годовой квоты.
Поэтому большой объём формально выделенных экспортных квот ещё не гарантирует, что весь разрешённый тоннаж действительно покинет страну. В критический момент приоритет внутреннего предложения способен оказаться важнее потенциальной прибыли от зарубежных продаж.
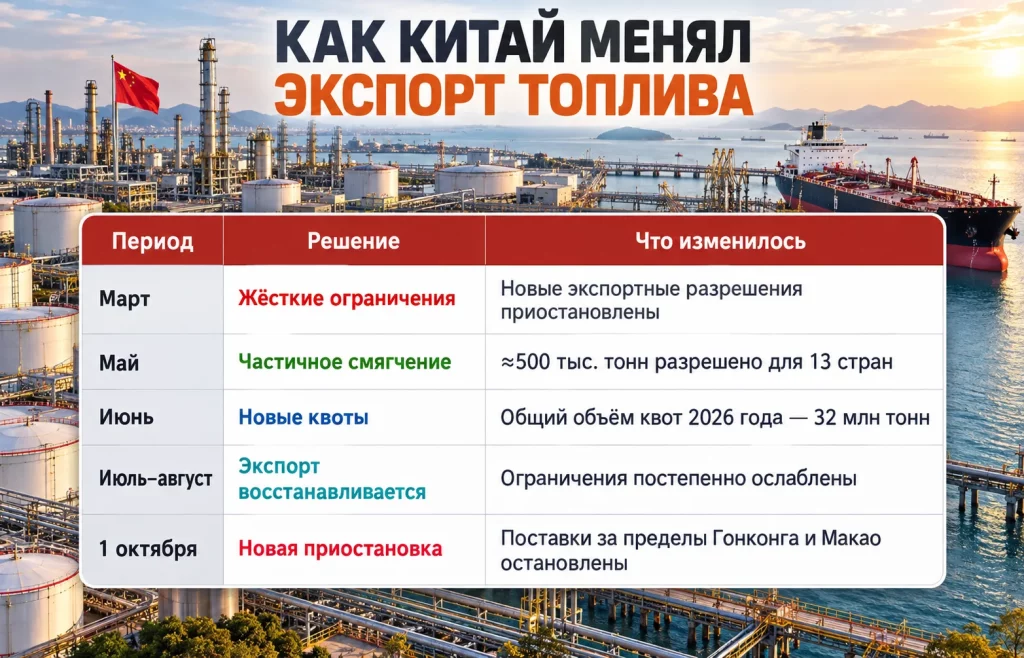
Предыдущий эпизод произошёл в начале марта. Тогда китайские власти временно прекратили выдавать разрешения на экспорт переработанных нефтепродуктов и рекомендовали компаниям не заключать новые зарубежные контракты. Исключения в основном сохранялись для Гонконга, Макао и бункеровочного топлива.
Ограничение было связано с риском перебоев сырьевых поставок с Ближнего Востока и необходимостью обеспечить внутренний рынок. Уже заключённые контракты в отдельных случаях предлагалось пересмотреть или отменить. То есть механизм очень похож на происходящее в октябре.
Позднее режим постепенно смягчался. В мае Пекин разрешил экспорт примерно 500 тыс. тонн светлых нефтепродуктов в 13 стран, а в начале июня второй пакет квот увеличил общий объём разрешений на 2026 год до 32 млн тонн. Несмотря на это, экспорт бензина, газойля и авиакеросина за первые пять месяцев оставался на 24,3% ниже прошлогоднего уровня.
Летом ограничения стали слабее, и к августу зарубежные поставки приблизились к уровням, наблюдавшимся до весеннего ужесточения. Это помогло азиатскому рынку получить дополнительные партии именно тогда, когда предложение из других регионов становилось менее устойчивым. Но одновременно активный экспорт способствовал снижению внутренних резервов.
Получается не линейная политика постоянного сокращения экспорта, а регулируемый режим. Пекин может открывать внешний поток, когда внутренний баланс выглядит достаточно комфортно, и снова ограничивать его, когда запас прочности уменьшается. Для международного рынка эта особенность создаёт дополнительную неопределённость. Номинальные мощности китайских НПЗ велики, но доступность их продукции для иностранных покупателей зависит не только от экономики переработки и цен, но и от решений государства.
У нынешней приостановки есть очевидное экономическое объяснение: запасы находятся на многолетних минимумах, а власти хотят снизить риск дефицита внутри страны. Данных, подтверждающих, что решение принималось специально как инструмент политического давления на другие государства, в открытых источниках нет.
Однако между прямым политическим мотивом и геоэкономическим эффектом существует разница. Даже если Пекин действует исключительно ради собственной энергетической безопасности, возможность быстро изменить экспортный поток объективно влияет на положение других участников рынка.
Китай — крупный переработчик и заметный поставщик светлых нефтепродуктов в Азии. Когда эти объёмы становятся недоступны, импортёрам приходится искать замещение в Индии, США, на Ближнем Востоке или у других производителей. При спокойном рынке такая перестройка обычно решаема. При одновременных ограничениях у нескольких поставщиков она становится значительно дороже.
Особенно показательно сравнение с Россией. Москва 30 сентября продлила ограничения на экспорт дизеля до конца октября, пытаясь стабилизировать собственный внутренний рынок. За день до китайского решения мы подробно разбирали, почему экспорт дизеля из России через Черное море упал до нуля и как сокращение переработки вместе с государственными ограничениями меняет международные потоки. Reuters подтверждает продление российского запрета до конца октября.
Похожая дискуссия идёт в США. Президент Дональд Трамп 30 сентября заявил, что возможность ограничения экспорта дизеля обсуждается регулярно, хотя решение о введении запрета пока не принято. Таким образом, всё больше крупных производителей рассматривают экспорт топлива не как полностью автономный рыночный поток, а как ресурс, который при необходимости можно перенаправить внутренним потребителям.
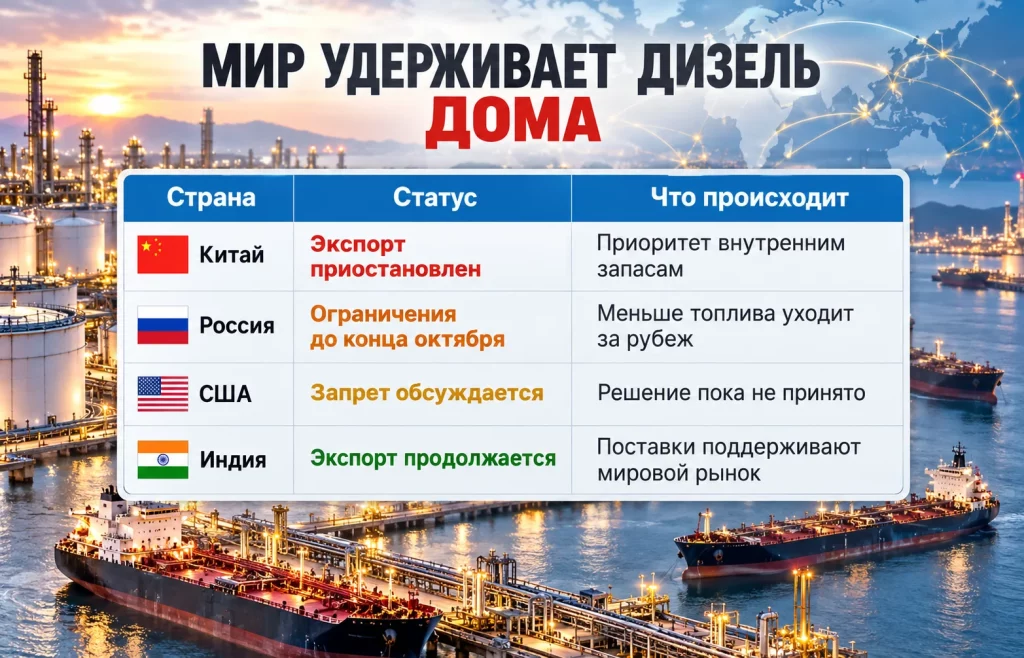
Для Китая это действительно создаёт дополнительный рычаг влияния на региональный баланс. Но превращать его автоматически в доказательство политического давления было бы слишком сильным выводом. Пока факты показывают другое: энергетическая безопасность внутри страны имеет для Пекина более высокий приоритет, чем сохранение стабильного объёма экспорта.
Основная зона риска — азиатский рынок. Китайские партии газойля традиционно направляются в Гонконг, страны Юго-Восточной и Южной Азии, а часть грузов уходила в Австралию. По данным китайской таможни, которые приводило S&P Global, в мае Китай экспортировал 311 тыс. тонн газойля. Среди получателей были Гонконг, Бангладеш, Мьянма, Шри-Ланка и Камбоджа. В том же месяце после мартовско-апрельской паузы возобновились поставки в Австралию.
Нехватка китайских партий не означает, что эти страны останутся без топлива. Но им придётся активнее конкурировать за альтернативные грузы. Одним из таких источников остаётся Индия. В недавнем материале наша редакция разбиралась, как экспорт дизеля из Индии становится одной из опор мирового рынка на фоне сокращения предложения из России и рисков вокруг американского экспорта.
Проблема в том, что свободных поставщиков становится всё меньше. США являются крупнейшим экспортёром дизеля, но их собственные запасы также сильно сократились. Reuters отмечал, что экспорт американского дизеля в 2026 году вырос более чем на 20% и достиг примерно 1,3 млн баррелей в сутки, однако внутренние резервы оказались на минимальных сезонных уровнях более чем за четыре десятилетия.
Европа находится в ещё более сложном положении. После сокращения зависимости от российских нефтепродуктов и закрытия части собственных перерабатывающих мощностей регион сильнее зависит от дальних поставок. В такой ситуации исчезновение части китайских грузов может воздействовать на Европу не напрямую, а через усиление конкуренции: Азия начинает удерживать больше партий, которые при других условиях могли бы направиться западнее.
Поэтому важен не только абсолютный объём китайского экспорта. Значение имеет количество альтернативных грузов, доступных на маржинальном участке рынка. Именно несколько сотен тысяч тонн, которые можно быстро перенаправить между регионами, иногда определяют, насколько сильно меняются цены и перерабатывающие маржи.
Ближайший ориентир — окончание Golden Week. Пока нет подтверждения, что ограничения автоматически снимут после праздников. Решение будет зависеть от внутренних запасов, загрузки нефтеперерабатывающих предприятий и оценки спроса.
Для понимания дальнейшего сценария важны несколько сигналов:
Первый сценарий — сравнительно короткая пауза. Если после праздничной недели внутренний баланс стабилизируется, Пекин может снова разрешить часть зарубежных партий. Тогда нынешний скачок напряжённости постепенно ослабнет.
Второй вариант предполагает сохранение ограничений на большую часть октября или дальнейшее сокращение разрешений. В таком случае азиатским покупателям придётся активнее искать грузы у других поставщиков, а высокая маржа переработки может продержаться дольше.
Есть и более широкий вывод. Экспорт нефтепродуктов из Китая становится всё менее предсказуемым исключительно по традиционным рыночным параметрам. Производственные мощности, цены на нефть и международная маржа по-прежнему важны, но к ним добавляется государственное управление потоками.
Весной Пекин уже показал, что способен практически остановить новые экспортные сделки, затем летом частично открыл рынок, а осенью снова поставил внутренние резервы на первое место. Пока китайские запасы остаются низкими, рассчитывать на стабильный рост зарубежных поставок преждевременно.
Для мирового рынка главный риск состоит не в одном китайском решении, а в совпадении нескольких процессов. Россия удерживает больше дизеля внутри страны, США обсуждают аналогичный шаг, а китайские НПЗ получили сигнал сократить зарубежные партии. Когда крупные производители одновременно начинают защищать собственных потребителей, привычная система перераспределения топлива между регионами становится заметно менее гибкой.
Больше новостей здесь.
Полезное
Смарт-контракты Dogecoin: DogeOS запустил...
Перспективные акции на IV квартал 2026:...
Carry trade с мексиканским песо рушится:...
Дайджест фондового рынка за 30.09.2026:...
Цены Bitcoin, Ethereum и XRP: чем...
Экспорт дизеля из России через Черное...
Фондовый рынок Монголии удивил мир: MSE...
Algorand вырос на 72%: сможет ли ALGO...
Курс доллара к турецкой лире пробил...
Этанол как топливо для морского...
Другие новости
Крипто рынок
Смарт-контракты Dogecoin: DogeOS запустил тестнет
Финансовый рынок
Carry trade с мексиканским песо рушится: что случилось?
Срочный рынок
Теневой флот СПГ России удвоился: экспорт набирает ход
Финансовый рынок
Волатильность китайского юаня рухнула до минимума за 10 лет
Фондовый рынок
Глобальная распродажа облигаций: доходности бьют рекорды
Фондовый рынок
Акции Amazon +15%: рынок США пережил дикий июль
Фондовый рынок
Акции Alphabet: конец ралли или время для покупки?