Поиск
Срочный рынок


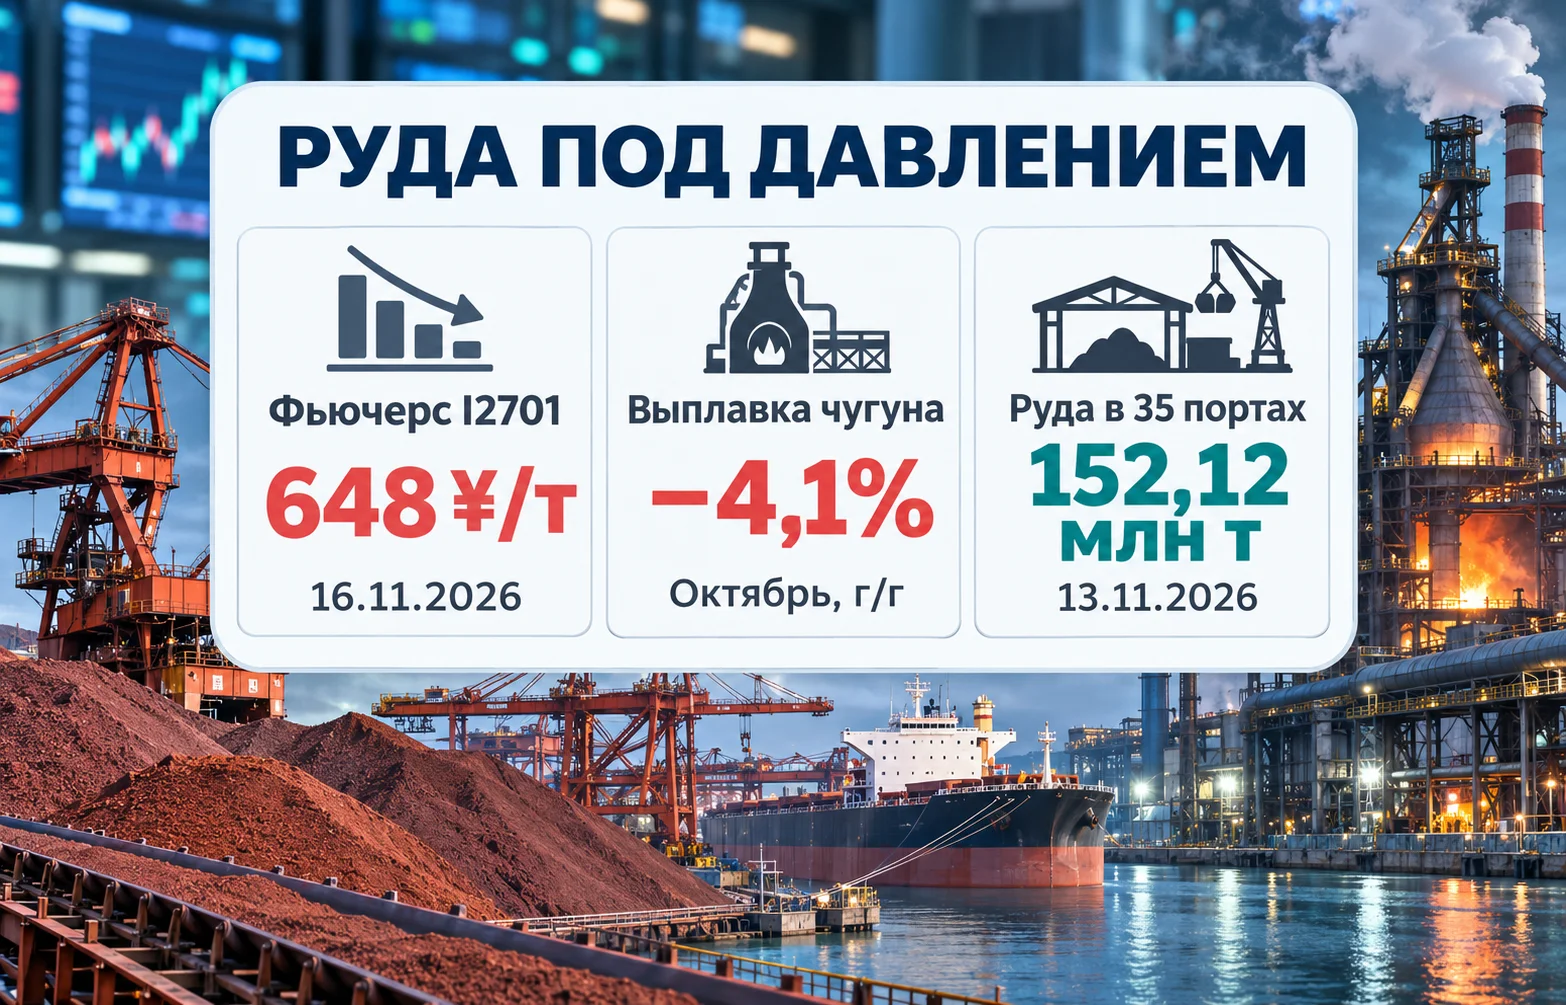
Котировки железной руды 16 ноября вновь ушли вниз. Январский фьючерс на Даляньской товарной бирже завершил сессию на отметке 648 юаней за тонну. Китайские контракты оказались у четырёхлетнего минимума на фоне ухудшения перспектив сталелитейной отрасли. Металлургам требуется меньше сырья, а запасы в портах продолжают расти. Разрыв между поставками и потреблением уже отражается на акциях австралийских горнодобывающих компаний.
Торговый день в Китае прошёл под знаком нового снижения. На Даляньской товарной бирже наиболее активно торгуемый контракт I2701 с поставкой в январе 2027 года закрылся на уровне 648 юаней за тонну, потеряв 1,29% относительно предыдущей расчётной цены. На спотовом рынке порта Циндао предложения отдельных сортов руды подешевели примерно на 10–15 юаней за тонну.
Рынок отреагировал на свежую статистику металлургии и недвижимости. Утром январский контракт Даляня торговался около 655 юаней, но к закрытию потери увеличились. Китайские железорудные фьючерсы оказались у четырёхлетнего минимума. Для трейдера, который покупает физический груз, эта биржевая динамика служит ориентиром, но окончательная цена конкретной партии зависит от качества руды, условий поставки и выбранного контракта.
В Сингапуре расчёты ведутся в долларах США. Во время утренних торгов 16 ноября декабрьские фьючерсы опускались приблизительно до $88,70 за тонну. Прямое сопоставление этой цены с 648 юанями не даёт корректного спреда из-за различий в валюте, спецификации инструмента и месяце поставки. Для покупателей сырья оба рынка служат ориентирами, однако не являются одной и той же котировкой.
Весной железная руда получала поддержку от опасений за австралийские поставки. Тогда цены на железную руду росли на фоне перебоев в логистике и затрат на добычу. Нынешняя слабость возникла прежде всего со стороны потребителя. Крупнейшая металлургическая экономика мира не успевает перерабатывать доступное сырьё прежними темпами.
Снижение фьючерсов само по себе ещё не означает, что все долгосрочные контракты на физические поставки немедленно пересматриваются по такой же цене. Для рудников, трейдеров и сталеваров важнее продолжительность движения и его влияние на фактические сделки. Пока падение котировок сопровождается накоплением непроданной руды, а это более устойчивый сигнал, чем одна неудачная сессия.
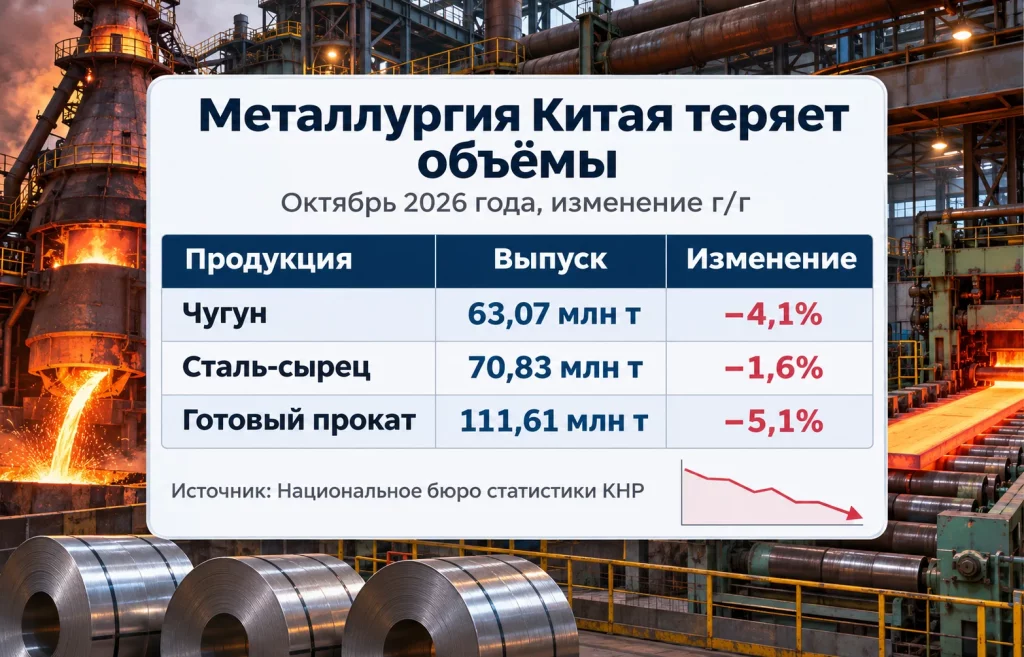
Октябрь оказался слабым месяцем для китайских металлургических предприятий. Национальное бюро статистики КНР зафиксировало снижение выпуска по трём ключевым категориям:
Для железорудного рынка особенно важен первый показатель. В доменной печи из руды получают чугун, который затем используют для выплавки стали. Когда доменное производство сокращается, металлурги могут расходовать меньше железорудного сырья и кокса. Выпуск стали-сырца не всегда меняется точно так же. Часть металла производится в электропечах с использованием лома.
За январь–октябрь Китай выплавил 691,52 млн тонн чугуна, что на 3,1% меньше прошлогоднего объёма. У стали-сырца за тот же период снижение составило 2,8%. Следовательно, октябрьский провал не появился на пустом месте. Производственные планы уже некоторое время приспосабливаются к спросу, который не оправдывает прежнюю загрузку мощностей.
У металлургов есть и более краткосрочные причины притормозить закупки. Осенью предприятия сталкиваются с ограничениями производства из-за качества воздуха, особенно в крупных промышленных районах провинции Хэбэй. Одновременно ослабевает сезонный спрос на часть строительного металла. Если комбинат не планирует увеличивать выпуск в ближайшие недели, покупать руду с запасом ему невыгодно.
Есть, однако, деталь, которая не укладывается в однозначную картину остановки печей. В первой декаде ноября крупные предприятия, наблюдаемые отраслевой ассоциацией, увеличили среднесуточную выплавку чугуна на 7,2% к последней декаде октября. Но одновременно запасы готовой стали у них выросли на 11,2%, до 16,57 млн тонн. Производить больше не означает продавать больше.
Сходные трудности были заметны ещё летом, когда производство стали в Китае уже сокращалось вслед за внутренним спросом. Ноябрьская статистика показывает, что отдельные периоды восстановления выпуска пока не решают проблему непроданного металла. Заводы могут нарастить плавку на несколько дней, но без новых заказов это быстро увеличивает складские остатки.
Китайские стройплощадки остаются слабым звеном железорудного рынка. В жилищном строительстве используется арматура и другой металлопрокат. Когда девелопер переносит начало проекта, потребность в стали откладывается ещё до того, как металлург получает заказ. Долгий спад строительной активности постепенно меняет и планы закупок железной руды.
По данным Национального бюро статистики Китая, за январь–октябрь 2026 года инвестиции в девелопмент сократились на 21,6% год к году. Площадь новых строек упала на 24,4%, а площадь продаж новой недвижимости уменьшилась на 13,7%. Спад новых строек за десять месяцев указывает на продолжительный дефицит заказов, а не на один неудачный октябрь. Для комбинатов это означает более слабый портфель будущих поставок арматуры.
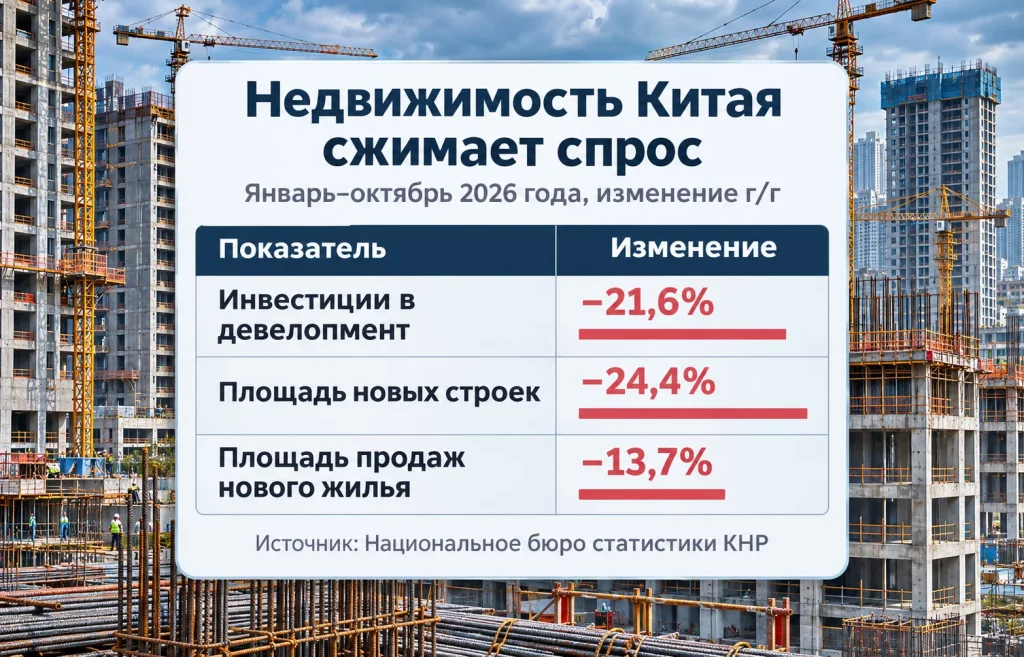
Особенно болезненно для металлургов сокращение новых строек. При уже начатом строительстве металл может закупаться даже во время кризиса, чтобы завершить объект. Но если площадка не открывается, спрос на арматуру и другие конструкционные материалы вовсе не возникает. Поддержка отдельных завершённых проектов не способна автоматически компенсировать недостающие новые заказы.
Ситуацию не исправляет и движение жилья на вторичном рынке. За десять месяцев площадь зарегистрированных сделок с вторичным жильём выросла на 11,4%. Это заметная активность покупателей и продавцов, однако перепродажа существующей квартиры требует гораздо меньше нового металла, чем возведение жилого комплекса. Для доменной печи различие принципиально.
Проблемы строительства затрагивают не все сегменты стали одинаково. Автомобилестроение, машиностроение, производство оборудования и экспортные заказы формируют собственный спрос на листовой и специальный прокат. Поэтому спад недвижимости не равен такому же процентному сокращению всего потребления железной руды. Тем не менее строительный сектор остаётся достаточно крупным, чтобы продолжительное падение новых проектов влияло на общий баланс металлов.
Экспорт готовой стали способен смягчить давление. По отраслевым оценкам, объём новых экспортных заказов китайских предприятий в октябре достиг 3,3742 млн тонн, прибавив 3,62% за месяц. Рост продолжался четвёртый месяц подряд. Поскольку между заключением контракта и отгрузкой проходит время, часть спроса может проявиться в производстве позднее. Но иностранные покупатели не обязаны компенсировать весь объём, потерянный на внутреннем строительном рынке.
В морских портах Китая сформировался запас, который позволяет металлургам не торопиться с заказами. На 13 ноября в 35 крупных портах находилось 152,12 млн тонн железной руды. За неделю объём увеличился на 2,99 млн тонн. Среднесуточный вывоз сырья из этих портов сократился на 40 тыс. тонн, до 3,08 млн тонн.
Главное здесь не рекордность абсолютного числа, а движение потоков. Суда продолжают привозить сырьё, но заводы забирают его медленнее. Даже если объёмы отгрузок производителей существенно не меняются, разница между прибытием и вывозом постепенно превращается в складские горы. Трейдеру становится труднее настаивать на высокой цене, когда у покупателей есть выбор и они не испытывают нехватки материала.
За неделю по 13 ноября мировые морские поставки железной руды составляли примерно 31,80 млн тонн, увеличившись на 0,6% к предыдущей неделе. Из них 20,89 млн тонн направлялись в Китай, что на 1,8% меньше неделей ранее. Отдельная недельная динамика поставок не отменяет роста портовых запасов. В каждом порту остатки определяются разницей между прибывшими партиями и фактическим вывозом.
В ближайшую неделю портовые запасы могут начать сокращаться из-за меньшего притока судов, даже если заводы не увеличат закупки. Для трейдеров сильнее изменится ситуация, когда металлурги сами ускорят вывоз сырья с терминалов. Первый вариант сокращает складские остатки без оживления потребления, второй подтверждает более активный физический спрос.
Сами комбинаты стараются ограничивать издержки. Падение цен на кокс способно улучшить экономику производства стали и дать заводам небольшую передышку. Однако покупка дешёвой руды не превращается в прибыль, если произведённый металл остаётся на складе. Поэтому низкая цена сырья пока не вызывает автоматического всплеска заказов.
По сравнению с ситуацией весной заметно изменился источник риска. Тогда рынок боялся, что горняки физически не доставят достаточно руды. Теперь доступные грузы конкурируют за осторожного покупателя. Для мировой торговли сырьём это означает давление прежде всего на те поставки, которые можно быстро заменить альтернативными сортами и партиями.
Слабый спрос Китая ударил по акциям компаний, для которых железная руда остаётся важным источником выручки. На торгах в Сиднее 16 ноября снижение затронуло крупнейших экспортёров:
Австралийский индекс S&P/ASX 200 потерял 0,41%, завершив торги на уровне 9044,70 пункта. Сырьевой сектор оказался среди основных источников снижения. При этом динамика акций крупных компаний отражала не только железную руду. Инвесторы одновременно реагировали на слабость других металлов и общую осторожность на мировых рынках.
Для горнорудной группы важна не одна дневная котировка, а средняя цена реализации за длительный период. Если покупатель добивается меньшей цены, выручка с каждой тонны снижается. Компания может отвечать сокращением затрат, изменением ассортимента и пересмотром инвестиционной программы, но на действующих крупных месторождениях объём добычи не всегда легко уменьшить без потери эффективности.
Китай влияет на отрасль ещё и через систему закупок. Крупный государственный покупатель China Mineral Resources Group стремится усиливать переговорные позиции металлургических предприятий. Изменения в контрактных отношениях могут отражаться на премиях за качество руды и условиях поставок. Переговоры с государственным покупателем не объясняют весь ноябрьский спад. Подтверждённые данные об ослаблении выплавки и росте запасов дают рынку самостоятельную причину для снижения.
Последствия различаются и для экспортеров стали. Более дешёвая руда потенциально помогает китайским комбинатам снизить себестоимость. Это усиливает конкуренцию за зарубежных покупателей металла, хотя на конечную экспортную цену влияют также энергия, транспортные расходы и торговые ограничения. Международная конкуренция затрагивает в том числе рынки, где меняются маршруты российского экспорта стали.
Для устойчивого перелома нужны новые заказы на сталь и восстановление закупок сырья со стороны заводов. Если выпуск чугуна будет расти одновременно с уменьшением складских остатков готового проката, это станет более убедительным сигналом, чем временное сокращение прибывающих судов. Пока заметнее сигналы слабого спроса. Укрепление отдельных экспортных заказов и снижение будущих поставок руды способны замедлить падение, но ещё не подтверждают начало нового ценового цикла.
Китайский рынок столкнулся с ситуацией, когда сравнительно доступная железная руда перестаёт быть преимуществом для металлургов. Выпуск и новые строительные заказы отстают от потока поставок. Ноябрьское снижение биржевых контрактов уже отразилось на акциях австралийских производителей. Противовесом остаются экспортные заказы на сталь и возможное сокращение поступлений сырья в порты.
Для устойчивого восстановления требуется не только уменьшить запасы на причалах, но и найти покупателей готового металла. До появления такого спроса котировки железной руды останутся чувствительными к каждой новой статистике китайских заводов и строительного сектора.
Больше новостей здесь.
Полезное
Дайджест криптоновостей за 16.11.2026:...
Мировой фондовый рынок: Азия падает,...
Если ИИ заменит людей, зачем будет нужен...
Биржа Hyperliquid обошла Bybit, Kraken и...
Добыча редкоземельных металлов: ставка на...
Интервенция США в поддержку иены: лишь...
Замедление экономики России: удары по НПЗ...
Заявления Трампа: биткоин, акции и нефть...
Экспорт нефти из России: спад на 36,6%...
Дженсен Хуанг под угрозой: акции NVIDIA...
Другие новости
Фондовый рынок
Мировой фондовый рынок: Азия падает, Европа держится
Финансовый рынок
Если ИИ заменит людей, зачем будет нужен человек?
Срочный рынок
Дайджест сырьевого рынка за 16.09.2026: нефть и золото
Финансовый рынок
Гонконг запустит индекс облигаций Dim Sum
Фондовый рынок
Акции CATL рухнули на 10%: инвесторов пугает прогноз
Финансовый рынок
Британский фунт взлетел до максимума за год: обзор рынка GBP
Срочный рынок
Цены на пшеницу взлетели: анализ рынка и прогнозы
Фондовый рынок
Фондовый рынок США перегрелся? Почему ралли теряет импульс?
Крипто рынок
Ethereum выше $1800: всплеск покупок на $2,8 млрд