Поиск
Фондовый рынок


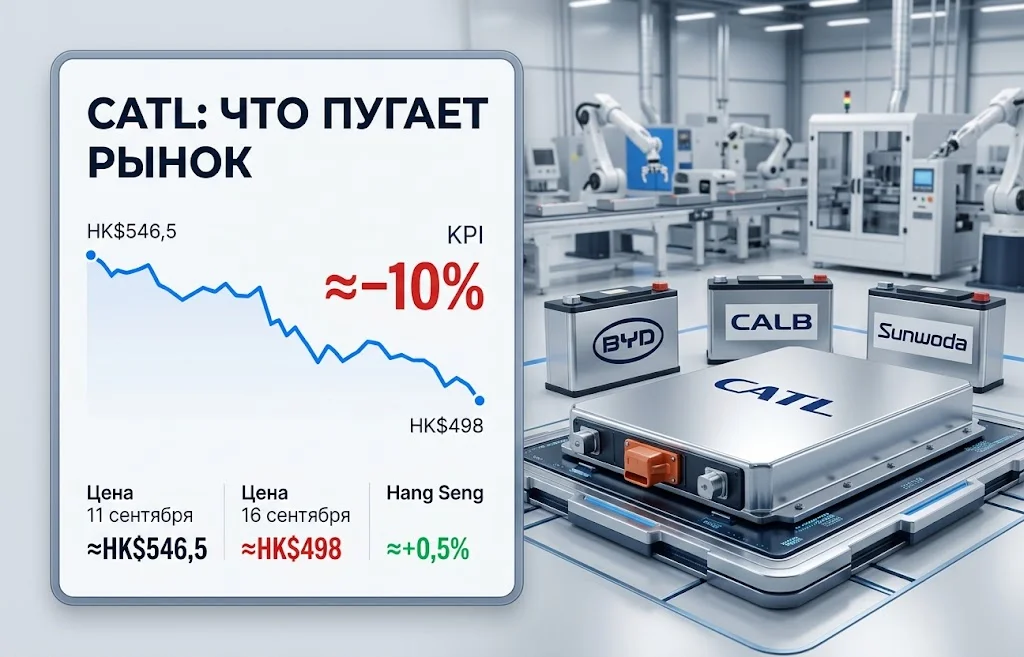
Акции CATL продолжили снижаться 16 сентября после резкой распродажи, которая за две торговые сессии приблизила совокупные потери бумаги к 10%. Котировки крупнейшего мирового производителя аккумуляторов для электромобилей опустились примерно до HK$498 на Hong Kong Stock Exchange. На первый план вышел уже не вопрос краткосрочного спроса на электромобили, а более фундаментальная проблема: крупнейшие клиенты CATL постепенно расширяют круг поставщиков батарей и стараются снизить зависимость от одного производителя.
Эта тенденция пока не означает, что Contemporary Amperex Technology теряет лидерство в отрасли. Финансовые показатели компании остаются сильными, а клиентская база охватывает крупнейших мировых автопроизводителей. Но для рынка важна другая деталь: если Li Auto, Xiaomi и другие компании смогут распределять закупки между несколькими производителями, переговорная сила компании со временем может ослабнуть.
В первой половине торгов 16 сентября бумаги CATL в Гонконге снижались примерно на 3,5%, до уровня около HK$498. Падение продолжило движение предыдущей сессии и довело совокупный двухдневный откат примерно до 10%.
Еще 11 сентября стоимость акций находилась примерно на отметке HK$546,5. Таким образом, всего за несколько торговых дней капитализация компании заметно сократилась, несмотря на отсутствие сопоставимой распродажи на всем рынке Гонконга. Для сравнения, индекс Hang Seng 16 сентября прибавлял около 0,5%. Это важная деталь: снижение CATL сложно объяснить исключительно ухудшением общего аппетита к китайским акциям.
Краткая динамика выглядит следующим образом:
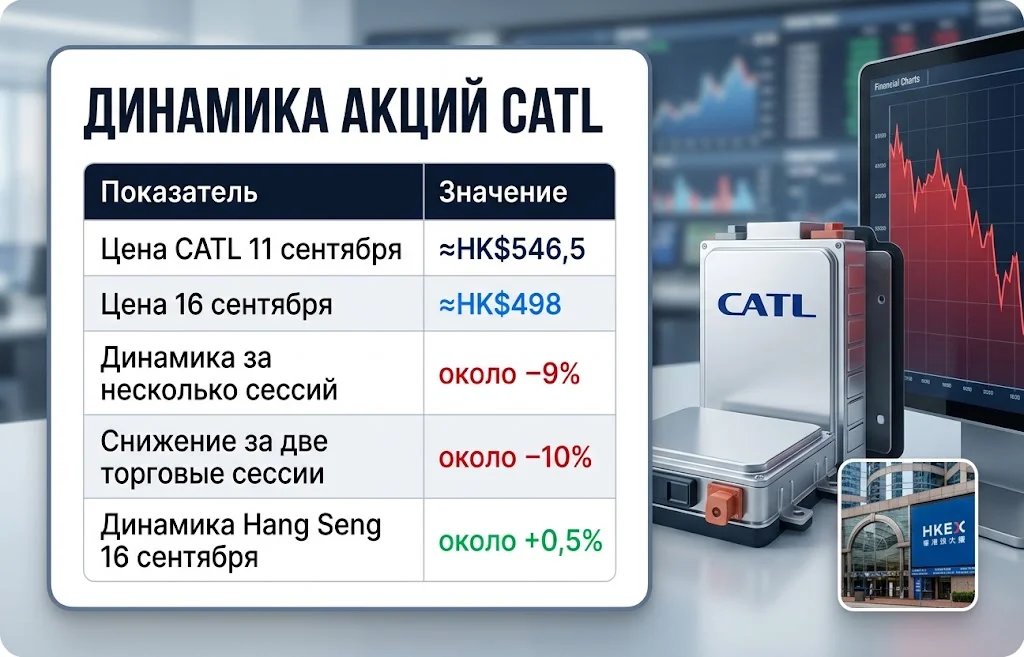
Расхождение между CATL и широким рынком показывает, что инвесторы реагируют прежде всего на корпоративные и отраслевые факторы.
До недавнего времени главным преимуществом CATL считалась масштабная клиентская база и способность поставлять аккумуляторы крупнейшим автопроизводителям в больших объемах. Теперь рынок пытается оценить, насколько устойчивым останется это преимущество, если производители электромобилей продолжат распределять заказы между несколькими поставщиками.
Основным триггером для переоценки стали действия китайских производителей электромобилей. Li Auto инвестировала около RMB 2,65 млрд в Sunwoda Power. Параллельно компания расширяет использование собственных аккумуляторных систем и технологических решений. Такое движение не означает полного отказа от CATL, но показывает стремление производителя электромобилей уменьшить зависимость от одного поставщика.
Похожая тенденция наблюдается у Xiaomi. Компания развивает сотрудничество с CALB и Sunwoda, одновременно работая над собственной компетенцией в батарейных технологиях. Для автопроизводителя такая стратегия выглядит логично. Батарея остается одним из самых дорогих компонентов электромобиля, поэтому зависимость от единственного поставщика создает риски по цене, срокам поставок и доступности производственных мощностей.
Механизм можно представить одной цепочкой:
Ранее масштаб CATL позволял компании использовать эффект объема, быстро запускать новые поколения батарей и обеспечивать крупным клиентам стабильные поставки. Но с развитием CALB, Sunwoda и собственного батарейного бизнеса автопроизводителей рынок постепенно становится менее концентрированным. При этом нельзя говорить о массовом уходе клиентов от CATL. Речь идет скорее о создании резервных каналов поставок и попытке получить более выгодные коммерческие условия.
Ключевые мотивы автопроизводителей выглядят так:
Для самого крупного китайского производиетля такая стратегия клиентов становится риском только в том случае, если диверсификация приведет к систематическому сокращению объемов заказов или заставит компанию снижать цены для сохранения контрактов.
Расширение круга поставщиков создает окно возможностей прежде всего для CALB и Sunwoda. Обе компании давно присутствуют на китайском рынке аккумуляторов и способны обслуживать крупных производителей электромобилей.
Отдельное положение занимает BYD. В отличие от CATL, компания сочетает производство электромобилей с выпуском собственных аккумуляторов и использует вертикально интегрированную модель. Такая структура позволяет BYD контролировать значительную часть цепочки создания стоимости внутри одного бизнеса. Contemporary Amperex Technology, напротив, работает как независимый поставщик и поэтому заинтересована в сохранении максимально широкой клиентской базы.
Конкурентную картину можно условно разделить на несколько моделей:
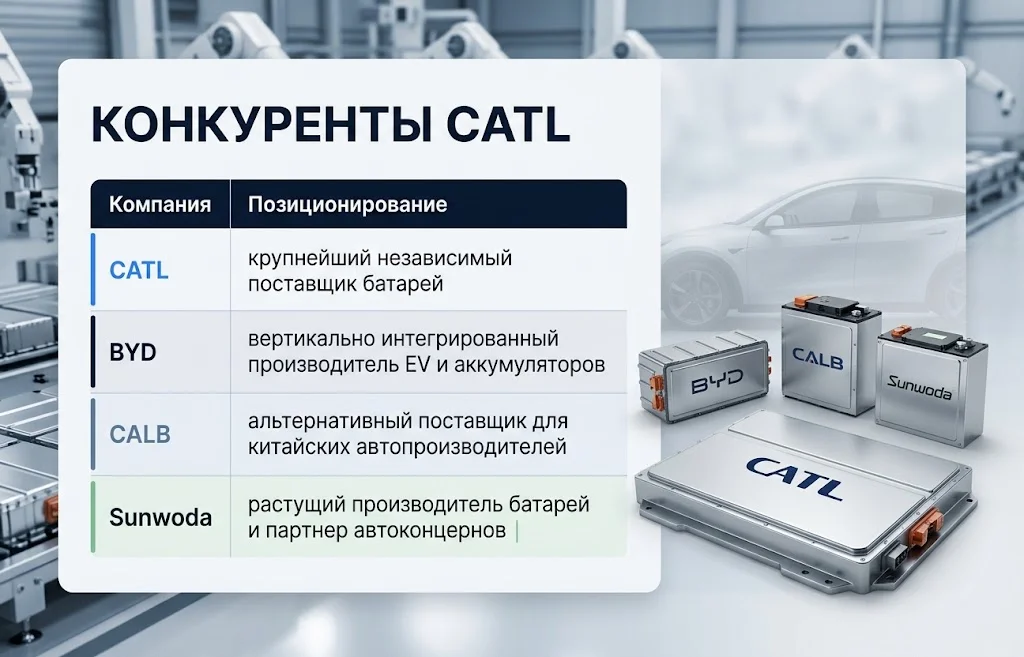
При этом CATL сохраняет существенные преимущества масштаба. Среди ее клиентов — Volkswagen, BMW, Mercedes-Benz, Toyota, Nissan, Geely, Xiaomi, Li Auto и NIO.
Поэтому текущая распродажа не выглядит как реакция на потерю лидерства. Скорее рынок пытается заранее оценить, сколько будет стоить это лидерство, если крупные покупатели батарей станут менее зависимыми от топового разработчика тяговых батарей.
Основной риск находится не только в объемах продаж, но и в pricing power — способности производителя сохранять выгодные цены. Даже если поставки батарей продолжат расти, усиление конкуренции может привести к ситуации, когда для удержания клиента CATL придется предоставлять более привлекательные условия.
Условно:
Именно эта связь сейчас становится важнее простого подсчета количества проданных аккумуляторных элементов.
На котировки CATL влияют не только решения отдельных автопроизводителей. Инвесторы также оценивают состояние китайской аккумуляторной отрасли в целом. Ранее в сентябре рынок обратил внимание на сообщения о возможном ужесточении подхода китайских властей к одобрению новых проектов по выпуску батарей. Причиной обсуждения стал избыток производственных мощностей и опасения по поводу дальнейшего наращивания предложения.
Параллельно появились сообщения о том, что один из крупнейших производителей аккумуляторов может снизить сентябрьский выпуск примерно на 10% м/м. Для обычного сезонного периода рынок ожидал скорее роста производства на 5–10%. CATL официально не подтверждала, что речь идет именно о ее предприятиях, поэтому трактовать такие данные как факт сокращения выпуска компанией нельзя. Тем не менее сама дискуссия показывает главную проблему сектора: Китай за несколько лет создал огромные мощности по выпуску аккумуляторов, а темпы роста предложения местами начали опережать рост конечного спроса.
Экономика процесса выглядит следующим образом:
Для потребителя и производителей электромобилей более дешевые батареи являются позитивным фактором. Для поставщиков эффект может быть противоположным, если себестоимость снижается медленнее конечной цены. При этом у CATL есть важный механизм диверсификации — системы накопления энергии.
Этот сегмент становится все значимее по мере роста солнечной и ветровой генерации. Электросети требуют накопителей, которые позволяют сглаживать разницу между моментом производства электроэнергии и ее фактическим потреблением.
По данным Reuters, системы хранения энергии уже обеспечивали около четверти продаж китайского бренда, а руководство компании рассчитывает на дальнейшее увеличение роли этого направления. Таким образом, CATL постепенно перестает быть бизнесом, зависящим исключительно от продаж батарей для автомобилей.
Основные направления спроса теперь включают:
Чем быстрее будет расти ситсемы хранения энергии, тем меньше компания будет зависеть от решений отдельных автопроизводителей.
Резкое падение котировок пока не сопровождается сопоставимым ухудшением финансовых показателей компании. По итогам I квартала 2026 года производитель показал результаты выше ожиданий рынка. Рост прибыли оказался сильнее прогнозов аналитиков, а компания продолжила выигрывать от масштабов бизнеса и спроса на системы хранения энергии.
Еще одним сигналом уверенности менеджмента стала программа обратного выкупа акций. В августе CATL объявила о намерении направить на buyback A-shares от ¥20 млрд до ¥40 млрд, что соответствует приблизительно $2,8–5,6 млрд. После появления этой информации акции компании тогда выросли более чем на 5%.
Контраст между фундаментальными показателями и текущей реакцией биржи можно представить следующим образом:
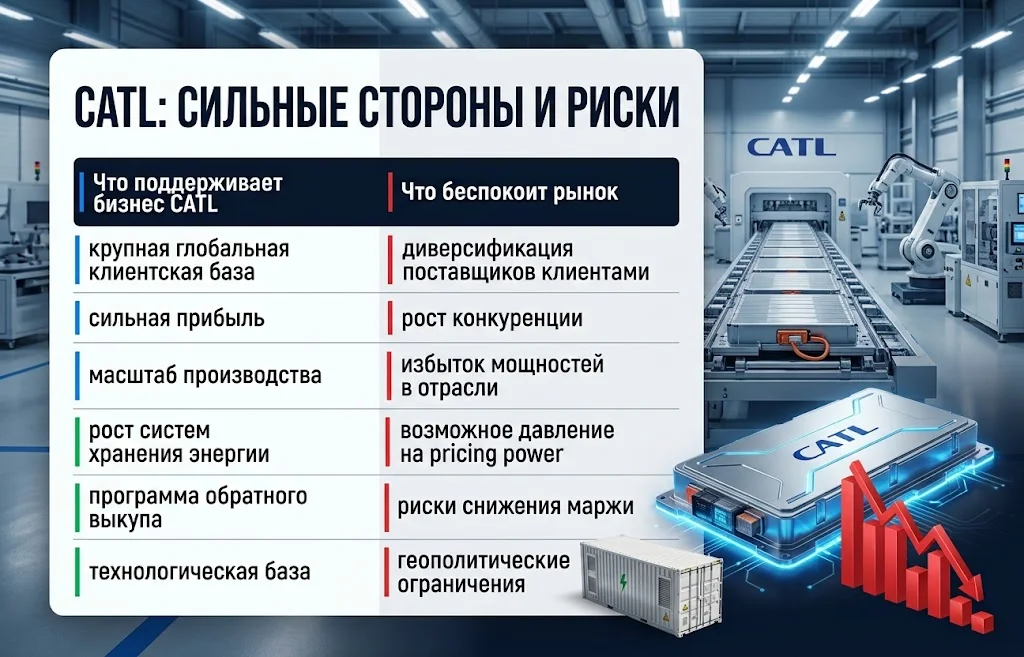
Получается необычная ситуация: инвесторы не столько закладывают ухудшение текущих результатов, сколько пытаются заранее оценить возможные изменения бизнес-модели CATL.
Пока компания остается крупнейшим поставщиком аккумуляторов с масштабом, который сложно быстро воспроизвести конкурентам. Однако фондовый рынок оценивает будущие денежные потоки, а не только текущую прибыль. Если клиентам компании удастся создать устойчивую систему из нескольких поставщиков, преимущества масштаба могут сохраниться, но монопольная сила в переговорах станет слабее.
После падения примерно на 10% за две сессии внимание инвесторов будет смещаться от краткосрочной реакции котировок к операционным показателям.
Для производителя аккумуляторов само по себе сохранение объемов не гарантирует прежней доходности, если контрактная цена снижается быстрее себестоимости.
Наиболее важные индикаторы на ближайшие кварталы:
Отдельным источником неопределенности остается американское направление. В сентябре американские законодатели вновь критиковали связи Ford с CATL в рамках лицензирования аккумуляторных технологий. Для разработчика аккумуляторов такой формат сотрудничества потенциально позволяет монетизировать технологическую базу без строительства собственного завода в США, однако политические ограничения могут усложнять расширение подобных моделей.
При этом основным рынком компании остается Азия, а масштабы внутреннего китайского спроса продолжают оставаться существенными.
Текущая распродажа поэтому выглядит прежде всего как переоценка будущей конкурентной позиции, а не как доказательство кризиса бизнеса. Акции CATL оказались под сильным давлением в момент, когда рынок начал учитывать несколько рисков одновременно: диверсификацию поставщиков автопроизводителями, рост CALB и Sunwoda, избыточные мощности аккумуляторной отрасли и возможное ослабление переговорной позиции крупнейшего игрока.
С другой стороны, сильная прибыль, масштаб производства, глобальная клиентская база, развитие систем хранения энергии и многомиллиардный buyback пока не подтверждают сценарий фундаментального ухудшения бизнеса. Поэтому дальнейшая динамика акций CATL будет зависеть не столько от одной или двух слабых торговых сессий, сколько от того, приведет ли диверсификация цепочек поставок к реальному снижению объемов, цен и маржинальности компании. Именно эти показатели способны определить, является нынешнее падение краткосрочной переоценкой рисков или началом более продолжительного пересмотра стоимости крупнейшего производителя аккумуляторов.
Больше новостей здесь.
Полезное
Transaction V1 Solana увеличил размер...
Гибриды Volvo с увеличенным запасом хода...
Доходность 10-летних Treasuries США...
Водород как альтернатива ископаемому...
Дайджест криптоновостей за 14.09.2026:...
Долларизация Венесуэлы: страна готова...
EuroCTP для европейского фондового рынка...
Дефицит дизеля: Трамп обвинил Украину, но...
Bitcoin-ETF против Ethereum-ETF: кто...
Ключевая ставка Банка России 14%: ЦБ взял...
Другие новости

Финансовый рынок
Британский фунт взлетел до максимума за год: обзор рынка GBP
Срочный рынок
Цены на пшеницу взлетели: анализ рынка и прогнозы
Фондовый рынок
Фондовый рынок США перегрелся? Почему ралли теряет импульс?
Крипто рынок
Ethereum выше $1800: всплеск покупок на $2,8 млрд
Финансовый рынок
Банк Японии повысил ставку до 1%: сигнал рынкам
Фондовый рынок
Экономика Китая: первый обвал потребления с эпохи COVID
Крипто рынок
XRP взорвал сеть после загадочного поста Solana
Финансовый рынок
Форинт взлетел: рынок ставит на евро в Венгрии
Срочный рынок
Ормузский пролив: есть ли у Ирана право брать плату?
Фондовый рынок
Илон Маск ускоряет Terafab: ставки на рынок чипов растут