Поиск
Финансовый рынок


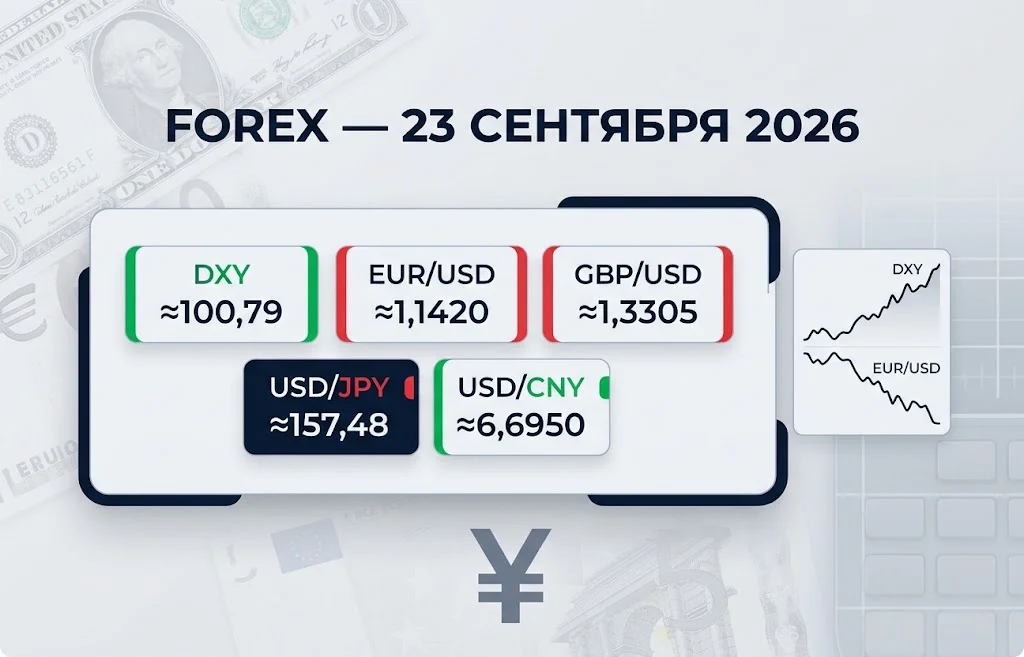
Дайджест рынка Forex за 23.09.2026 показывает заметный разворот настроений на валютном рынке: после серии решений крупнейших центробанков доллар США снова приблизился к максимумам последних двух месяцев, тогда как евро, фунт и иена оказались слабее. Китайский юань движется в противоположном направлении и остается около наиболее сильных уровней более чем за три года. Общей причиной этих движений стала переоценка будущих процентных ставок, усиленная колебаниями нефтяных цен и инфляционными рисками.
Валютный рынок вошел в фазу, когда номинального решения центробанка уже недостаточно для оценки направления курса. Важнее то, насколько быстро одна страна ужесточает денежно-кредитную политику по сравнению с другой и какие шаги уже заложены в котировки.
Доллар США стал одним из главных бенефициаров новой волны ужесточения денежно-кредитной политики. Утром на европейских торгах 23 сентября индекс DXY поднимался примерно на 0,24% до 100,79 — наиболее сильного уровня примерно за два месяца. EUR/USD при этом снижался приблизительно до 1,1420, а GBP/USD — до 1,3305.
Основой движения остается решение ФРС от 16 сентября. Американский регулятор увеличил диапазон федеральной ставки на 25 базисных пунктов до 3,75–4,00%. Это было первое повышение примерно за три года, причем 16 из 18 участников FOMC ожидали как минимум еще одного шага вверх до конца 2026 года.
После заседания риторика представителей ФРС также осталась жесткой. Сьюзан Коллинз указала на сохраняющиеся инфляционные риски, а Том Баркин отметил, что ценовое давление уже нельзя объяснять только нефтью или тарифами: устойчивый внутренний спрос также мешает инфляции быстро вернуться к цели 2%.
Рынок поэтому оценивает доллар не только через уже состоявшееся повышение ставки. Более важна перспектива сохранения высокой доходности долларовых инструментов относительно активов в евро, иене, фунте или канадских долларах.
Однако эта конструкция не является неизменной. Нефть после резкого роста начала дешеветь на фоне дипломатических сигналов вокруг конфликта с Ираном. Если энергетический компонент инфляции продолжит слабеть, рынку придется пересматривать масштаб ожидаемого ужесточения. На торгах 22 сентября DXY уже отходил от внутридневного максимума 100,66 именно на фоне снижения нефтяных цен. То есть сила доллара сейчас во многом зависит от того, подтвердят ли поступающие данные тезис ФРС о необходимости дальнейшего ограничения денежно-кредитных условий.
Отдельным событием 23 сентября стало усиление давления на евро. EUR/USD опускался примерно к 1,1420–1,1426 — наиболее низким уровням с конца июля. Bloomberg отмечает, что пара двигалась к третьему дневному снижению подряд, а валютные трейдеры одновременно увеличивали спрос на опционы, защищающие от дальнейшего падения европейской валюты.
Эта деталь важна. Движение на спотовом рынке показывает уже реализованное изменение курса, тогда как опционный рынок позволяет оценить, за какие риски участники готовы дополнительно платить. Рост спроса на защиту от снижения евро означает, что инвесторы рассматривают продолжение слабости EUR/USD как достаточно значимый сценарий для страхования портфелей.
Причина заключается не в том, что ЕЦБ проводит мягкую политику. Напротив, 10 сентября регулятор повысил три ключевые ставки на 25 б.п. С 16 сентября ставка по депозитам составляет 2,50%, по основным операциям рефинансирования — 2,65%, а по маржинальному кредитованию — 2,90%. Это подтверждают официальные решения Европейского центрального банка.
Проблема для евро — относительный масштаб ужесточения. Ставка ФРС находится значительно выше европейской, а американская экономика при этом демонстрирует достаточную устойчивость, чтобы регулятор мог продолжать борьбу с инфляцией. Дополнительным фактором остаются энергетические цены. Для еврозоны дорогая энергия одновременно повышает инфляцию и ухудшает перспективы роста. Получается сложная комбинация: ЕЦБ должен сдерживать цены, но слишком быстрое повышение ставок способно дополнительно охладить экономику.
Bloomberg также связывает рост медвежьего позиционирования по евро с этим сочетанием факторов: более жесткая ФРС поддерживает доллар, тогда как высокая стоимость энергии ухудшает фундаментальный баланс еврозоны. Это делает EUR/USD одним из ключевых индикаторов нынешней фазы Forex. Пара показывает уже не просто разницу между двумя процентными ставками, а различие в способности двух экономик выдерживать дорогие деньги.
Данные относятся к разным временным точкам 21–23 сентября и нужны прежде всего для оценки масштаба последних движений.
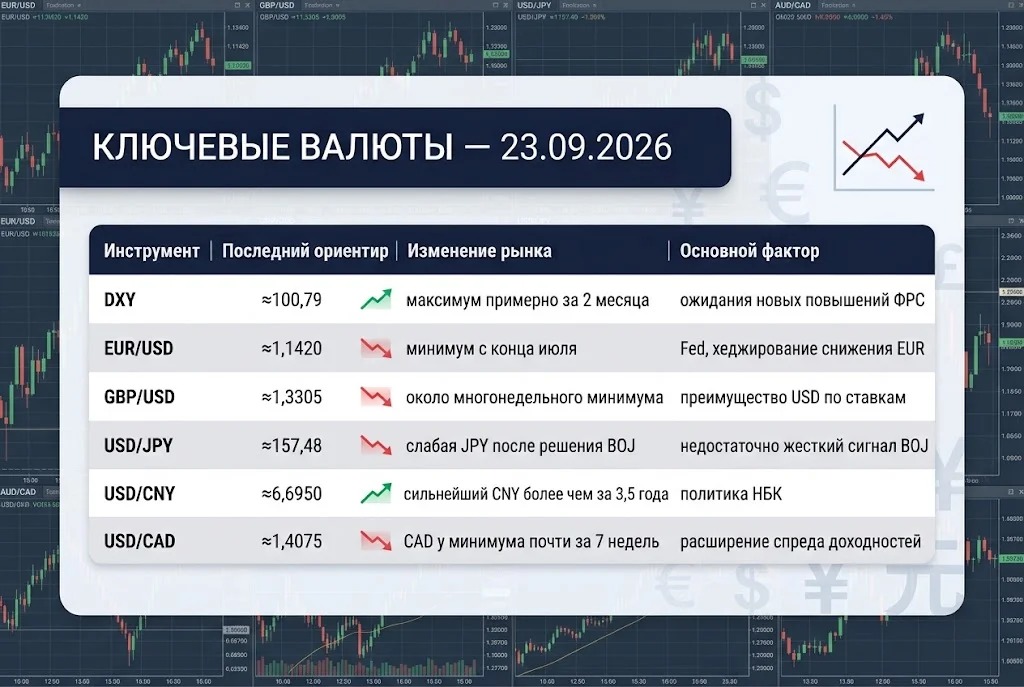
Разница направлений особенно показательна: единый глобальный цикл повышения ставок вовсе не приводит к одинаковому укреплению национальных валют.
Наиболее парадоксальная реакция недели произошла в Японии. 18 сентября Банк Японии повысил ставку с 1,00% до 1,25% — максимального уровня примерно за 31 год. При нормальных условиях такое решение должно повышать привлекательность национальной валюты, однако иена после заседания ослабла.
Причина заключается в ожиданиях. Сам шаг был практически полностью учтен рынком заранее. Для дальнейшего укрепления JPY инвесторам требовался сигнал, что BOJ готов ускорить повышение ставок, но комментарии регулятора оказались осторожнее.
Два члена совета выступили против повышения, а Кадзуо Уэда связал следующие решения с дальнейшей динамикой инфляции. Реакция рынка быстро проявилась в USD/JPY: 18 сентября пара доходила до 158,05, а 21 сентября иена торговалась примерно по 157,48 за доллар. Подробнее этот механизм разбирался после того, как Банк Японии повысил ставку до 1,25%.
Слабость иены вновь вернула на рынок тему валютной интервенции. Японские власти проводили проверки курса у участников рынка — такие действия иногда предшествуют фактическому вмешательству. Поэтому USD/JPY остается необычным инструментом: процентный дифференциал продолжает поддерживать доллар, но слишком быстрое движение вверх увеличивает вероятность административного ответа Токио.
Китайская валюта движется противоположно большинству крупных конкурентов доллара. 21 сентября onshore-курс юаня укреплялся до 6,6950 за доллар, а offshore CNY — примерно до 6,6946. Это наиболее сильные уровни более чем за три с половиной года.
Одним из ключевых факторов стала политика Народного банка Китая. Регулятор постепенно уменьшил сопротивление укреплению национальной валюты и установил центральный курс на уровне 6,7487 — наиболее сильном с февраля 2023 года. Изменение произошло перед встречами США и Китая, назначенными на 23–25 сентября.
Тем не менее считать происходящее началом свободного долгосрочного ралли юаня пока преждевременно. Китайский валютный рынок остается управляемым, а НБК способен влиять как на направление движения, так и на его скорость. Эта особенность уже проявлялась ранее: волатильность китайского юаня снизилась до минимальных уровней примерно за десятилетие, хотя сама валюта продолжала укрепляться.
Для Forex это важное различие. CNY может дорожать относительно доллара, но при этом двигаться очень плавно, поскольку регулятор заинтересован скорее в контролируемой стабильности, чем в резком изменении курса.
Британский фунт также не смог извлечь заметную поддержку из ожиданий более высоких ставок. Банк Англии 17 сентября оставил ставку на уровне 3,75%, одновременно предупредив, что инфляция может превысить 4% в 2027 году. Регулятор также приостановил активные продажи государственных облигаций.
Рынок допускает возвращение BoE к повышению ставок, однако 23 сентября GBP/USD снизился примерно на 0,3% до 1,3305. Здесь работает тот же принцип относительности: для курса фунта имеет значение не только вероятность британского повышения, но и то, насколько быстро одновременно движется ФРС.
Похожая ситуация сложилась с канадским долларом. 22 сентября USD/CAD поднимался до 1,4078, а канадская валюта достигла минимума почти за семь недель. При этом риторика главы Банка Канады Тиффа Маклема стала жестче, а рынок увеличивал вероятность повышения ставки уже в октябре.
Однако этого оказалось недостаточно. Разница между доходностями американских и канадских государственных облигаций продолжила расширяться в пользу США, усиливая преимущество доллара. Именно этот механизм хорошо объясняет происходящее одновременно с JPY, GBP и CAD: повышение собственной ставки еще не гарантирует укрепления валюты, если доходность альтернативных долларовых активов растет быстрее.
Последняя серия решений показывает, насколько неодинаковым стал эффект денежно-кредитной политики на Forex.
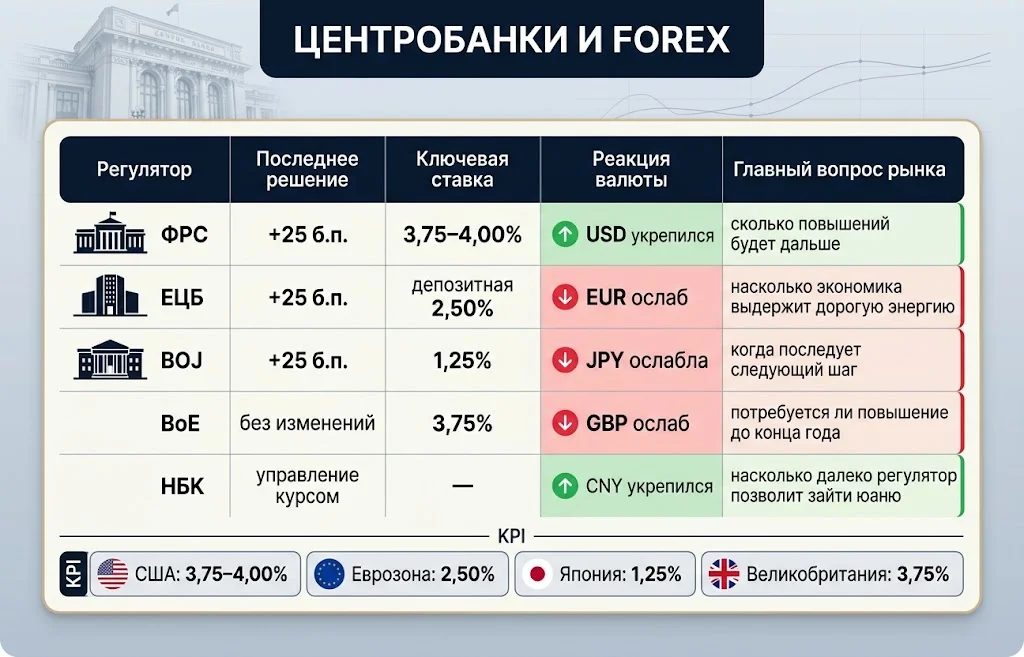
Таким образом, валютный рынок торгует не самим фактом повышения ставок, а будущей траекторией каждой денежно-кредитной политики и разницей между этими траекториями.
К концу недели основным ориентиром остается политика ФРС. Американский регулятор дал рынку понять, что сентябрьское повышение не обязательно станет единственным. Одновременно снижение нефти способно постепенно ослаблять один из главных источников глобального инфляционного давления.
Для евро значение будет иметь сочетание политики ЕЦБ, состояния экономики еврозоны и энергетических затрат. Дополнительный сигнал уже поступает с рынка опционов: участники увеличивают защиту от дальнейшего снижения единой валюты, поэтому EUR/USD стоит рассматривать не только через спотовую цену, но и через изменение отношения к риску.
В Японии внимание останется на вероятности нового повышения BOJ и возможности валютной интервенции. Для Китая ближайшим фактором станут переговоры с США и дальнейшая политика фиксинга юаня. Фунт и канадский доллар, в свою очередь, будут особенно чувствительны к изменению ожидаемой разницы ставок с США.
Общая картина остается необычной: ФРС, ЕЦБ и BOJ уже повысили ставки, BoE допускает последующее ужесточение, однако доллар при этом оказался сильнее большинства развитых валют. Это показывает, насколько важным для Forex стал не абсолютный уровень ставки, а ее относительная траектория.
Дайджест рынка Forex за 23.09.2026 в итоге сводится к одной тенденции: рынки снова торгуют стоимостью денег. Пока американская экономика позволяет ФРС сохранять более жесткую траекторию, доллар получает преимущество, однако снижение нефтяных цен, дипломатические события на Ближнем Востоке и новые сигналы центробанков способны быстро изменить этот баланс.
Больше новостей здесь.
Полезное
Tether и MiCA: почему USDT остается без...
Китайские автомобили в Европе заняли...
Доходы России от экспорта нефти могут...
Цена ETH перегрета: рост Ethereum вошел в...
Pontes: ЕЦБ связал блокчейн с расчетами в...
NVIDIA и дата-центр в Армении: новый союз...
Импорт золота в Китай превысил 1000 тонн...
Дайджест криптоновостей за 21.09.2026:...
Блокада Черного моря грозит миру...
Кредитный рейтинг Польши снижен: Moody’s...
Другие новости
Крипто рынок
Tether и MiCA: почему USDT остается без лицензии ЕС?
Фондовый рынок
Китайские автомобили в Европе заняли рекордные 12% рынка
Срочный рынок
Доходы России от экспорта нефти могут снова снизиться
Финансовый рынок
Самые богатые страны мира: рейтинг удивил аналитиков
Фондовый рынок
Обвал Мосбиржи 22 июня: рынок рухнул до минимума 2023 года
Финансовый рынок
Отставка Стармера: станет ли Бернем новым премьером?