Поиск
Крипто рынок


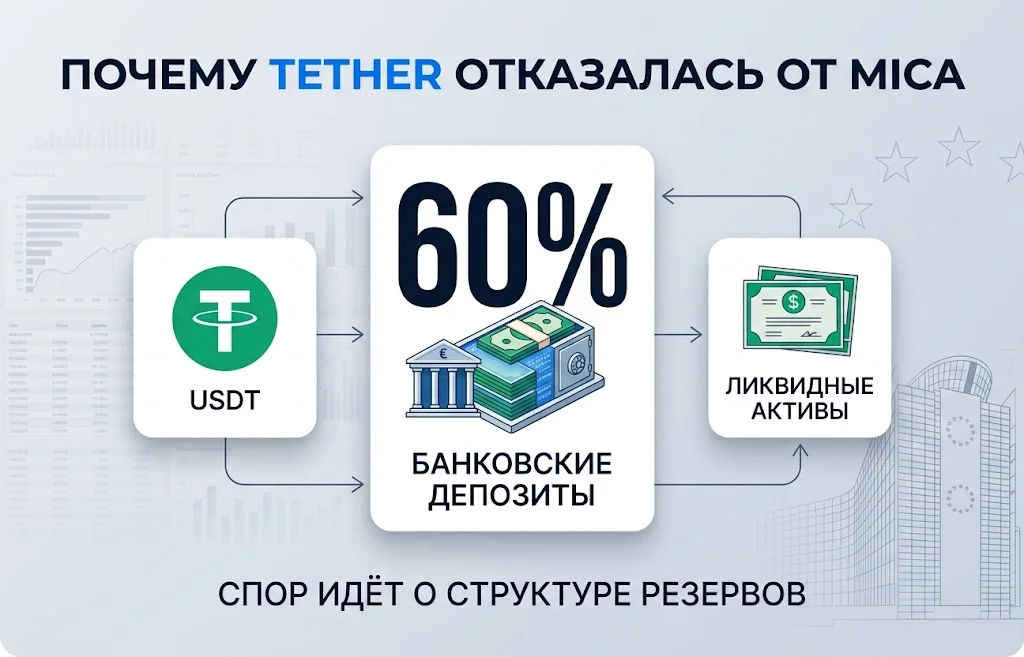
Tether объяснила, почему не стала подавать заявку на авторизацию крупнейшего долларового стейблкоина USDT в Евросоюзе. Центральным препятствием компания называет требования MiCA к структуре резервов: для значимых токенов доля средств на депозитах в кредитных учреждениях может достигать 60%. Спор вокруг Tether и MiCA получил неожиданное продолжение — европейские центробанки сами предложили отказаться от фиксированной депозитной нормы, хотя исходят при этом из других рисков. На этом фоне Еврокомиссия уже проводит пересмотр действующего регулирования криптоактивов, а консультация продлится до 30 сентября 2026 года.
Ситуация важна далеко не только для европейской экспансии Tether. По данным CoinGecko за 23 сентября, капитализация USDT составляет около $183,36 млрд, а суточный торговый объём — приблизительно $79,65 млрд. Поэтому спор о том, где и в какой форме крупнейший эмитент стейблкоина должен хранить резервы, затрагивает одновременно криптовалютный рынок, банковский сектор и рынок высоколиквидных государственных облигаций.
Генеральный директор Tether Паоло Ардоино связывает отказ от получения европейской авторизации прежде всего с требованиями к резервным активам. По действующей конструкции MiCA минимальная доля резервов, размещаемых в кредитных учреждениях, составляет 30%, а для значимых ART и EMT порог повышается до 60%.
Tether давно критикует такую модель. Компания предпочитает держать значительную часть обеспечения USDT в краткосрочных государственных бумагах США и других высоколиквидных инструментах. Ардоино считает, что перенос большей части резервов в коммерческие банки не уменьшает, а меняет характер риска: вместо рыночной ликвидности эмитент получает крупную зависимость от конкретных банковских контрагентов.
Этот аргумент компания использовала ещё до нынешнего решения. Ардоино неоднократно ссылался на банковский кризис 2023 года как пример ситуации, когда средства эмитента стейблкоина могут оказаться временно недоступными из-за проблем самого банка.
Логика Tether сводится к достаточно простой цепочке:
Здесь важно не смешивать наличие резервов и соответствие европейской регуляторной модели. Отказ компании от авторизации MiCA сам по себе не говорит об отсутствии обеспечения USDT. Спор относится прежде всего к тому, какие именно активы должны использоваться и где они должны храниться.
Стратегия компании в последние месяцы также показывает концентрацию на самых масштабных продуктах. Ранее ранее наша редакций уже сообщала, что Tether закрыла экспериментальный aUSDT и сосредоточилась на USDT и XAU₮. Европейский вопрос касается уже другого уровня: не отдельного малоликвидного продукта, а доступа основного стейблкоина компании к регулируемой инфраструктуре ЕС.
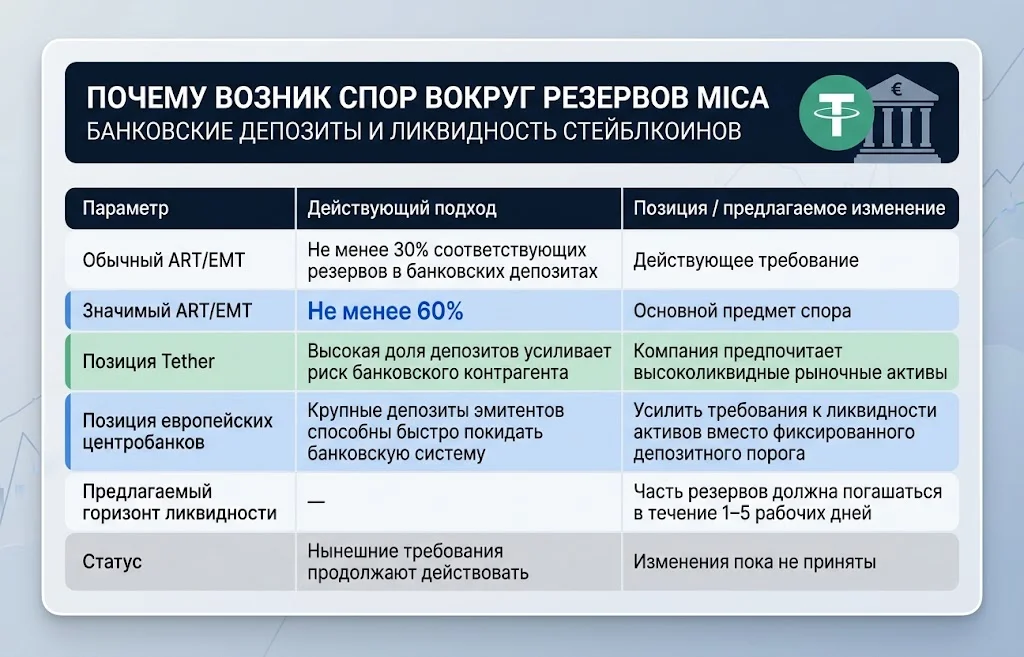
Само наличие 60-процентного порога ещё не означает, что Tether сегодня обязана переместить 60% всех глобальных резервов USDT в европейские банки. Компания не получила соответствующую авторизацию в ЕС, а требования зависят от юридической структуры эмитента и статуса токена. Поэтому механически умножать всю капитализацию USDT на 60% и представлять результат как уже возникшее обязательство было бы некорректно.
Самая примечательная часть истории появилась со стороны европейских регуляторов. Европейский центральный банк и национальные центробанки стран ЕС выступили за отказ от требования, которое Tether критиковала в течение нескольких лет.
Причина при этом иная. Центробанки опасаются, что обязательное накопление огромных депозитов эмитентами стейблкоинов может само создать источник нестабильности для банков. В обычный период такой эмитент способен стать крупным поставщиком депозитного фондирования. Но при резком росте погашений токенов ему потребуется быстро забрать деньги для расчётов с держателями.
Для банка это означает потенциально крупный и плохо предсказуемый отток средств:
По данным Reuters, европейские центробанки предлагают вместо жёсткого минимального объёма банковских депозитов сильнее ориентироваться на способность резервных активов быстро превращаться в деньги. Речь идёт о требованиях, при которых определённая часть портфеля должна состоять из инструментов со сроком погашения не более одного–пяти рабочих дней.
Получается необычная ситуация. Tether выступает против депозитного требования, поскольку видит угрозу для своих резервов при проблемах банков. Европейские центробанки критикуют тот же механизм, поскольку видят обратный риск — проблемы банков при быстром выводе резервов эмитентами стейблкоинов.
Совпадение выводов не означает совпадения интересов. Европейские регуляторы по-прежнему рассматривают крупные долларовые стейблкоины как потенциальный источник рисков для финансовой стабильности, а требования MiCA продолжают действовать. Речь пока идёт о предложении изменить конкретный механизм регулирования, а не об освобождении Tether от европейских правил.
Формулировка «USDT запрещён в ЕС» слишком сильно упрощает ситуацию. Регулирование MiCA влияет прежде всего на то, какие услуги лицензированные европейские криптоплатформы могут предоставлять в отношении токенов, эмитенты которых не соответствуют требованиям режима.
ESMA ещё в январе 2025 года потребовала от национальных регуляторов добиться соблюдения правил при предоставлении услуг с не соответствующими MiCA ART и EMT. В центре ограничений находится деятельность, способная фактически создавать новое предложение таких активов пользователям ЕС. При этом хранение и перевод уже находящихся у клиента токенов рассматриваются иначе и не равнозначны их новому публичному предложению.
Практическое следствие проявляется на уровне централизованной инфраструктуры. Регулируемые площадки могут ограничивать торговые пары, покупки или отдельные сервисы с USDT для европейских клиентов, тогда как сам токен продолжает существовать в блокчейне и обращаться за пределами конкретной регулируемой платформы.
Для сравнения, европейский рынок одновременно постепенно формирует отдельный класс токенов, изначально построенных под действующие требования. В августе Bitryc подробно рассматривал запуск стейблкоина EURR в регулируемой европейской среде. Отличие этих моделей становится всё заметнее: часть эмитентов адаптирует продукты под MiCA, тогда как Tether пока предпочитает не перестраивать глобальную резервную архитектуру USDT ради европейской авторизации.
Такой выбор имеет цену. ЕС — крупный финансовый рынок, а работа через регулируемые биржи и других лицензированных поставщиков криптоуслуг облегчает доступ к институциональной и розничной аудитории. Однако для Tether европейский рынок приходится сопоставлять с глобальным масштабом USDT и возможными издержками изменения резервной модели.
К 23 сентября 2026 года рыночная капитализация USDT достигла примерно $183,36 млрд. По данным CoinGecko, объём торгов за сутки составлял около $79,65 млрд. Даже без европейской лицензии актив остаётся одним из крупнейших цифровых инструментов по объёму обращения и ликвидности.
Отчётность самой Tether позволяет увидеть структуру компании с другой стороны. На 30 июня 2026 года Tether International сообщала об активах на $187,751 млрд и обязательствах на $183,642 млрд. Превышение активов над обязательствами составляло $4,110 млрд.
При этом компания указывает, что большая часть резервов сосредоточена в инструментах правительства США и краткосрочных источниках ликвидности. Чистая операционная прибыль за второй квартал составила около $1,5 млрд, а основными источниками результата Tether назвала портфель американских казначейских бумаг и операции репо.
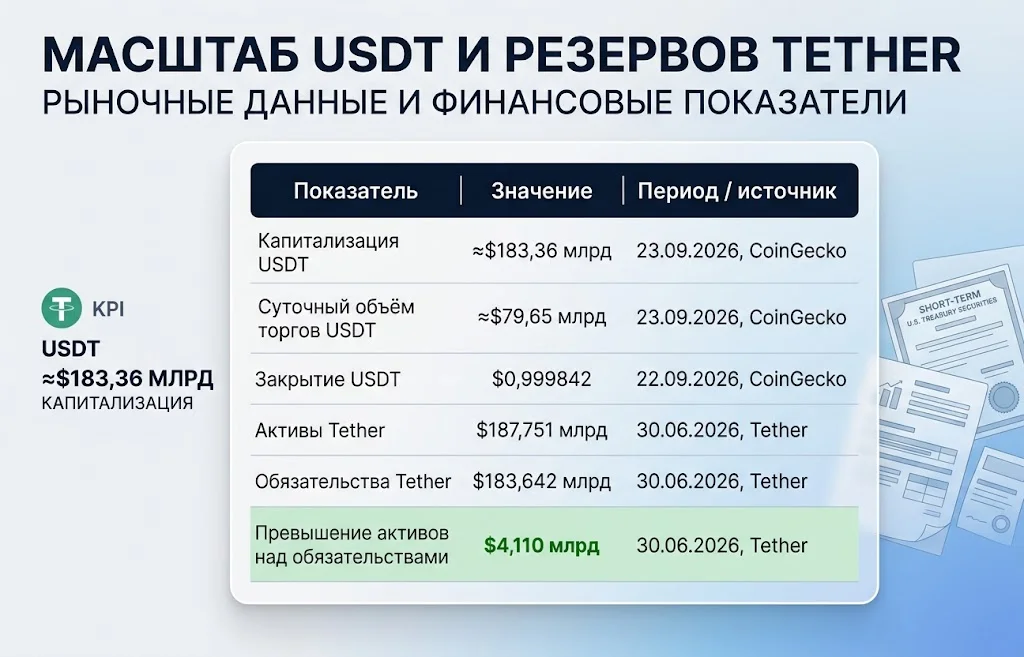
Для оценки резервов корректнее использовать квартальные данные на 30 июня, а для рыночной капитализации и оборота USDT — свежий срез CoinGecko. Эти показатели относятся к разным датам и поэтому не должны механически сопоставляться как единый баланс.
Масштаб также объясняет, почему спор выходит за рамки регулирования одной криптовалютной компании. Когда резервы измеряются сотнями миллиардов долларов, правила их размещения способны влиять на спрос на государственные бумаги, банковские депозиты и краткосрочные инструменты денежного рынка. В этом контексте Tether выступает уже не только эмитентом цифрового токена. Компания фактически управляет одним из крупнейших частных резервных портфелей, обслуживающих долларовые расчёты внутри криптовалютной экономики.
У спора появился важный временной фактор. Европейская комиссия проводит официальный пересмотр MiCA и собирает предложения участников рынка и государственных органов до 30 сентября 2026 года. Комиссия оценивает, остаётся ли действующая модель регулирования подходящей после первых лет практического применения и изменений на мировом рынке цифровых активов.
По итогам этого процесса возможны рекомендации, а при необходимости и законодательные предложения. Но пока действующие нормы не отменены. Предложение ЕЦБ и других центробанков убрать фиксированный депозитный порог ещё не означает автоматического изменения MiCA.
Даже если соответствующая норма в дальнейшем будет скорректирована, возвращение USDT на все регулируемые европейские площадки не произойдёт само собой. Банковские депозиты — только один элемент требований. Эмитенту потребовалось бы выбрать юридическую модель работы в ЕС, пройти соответствующую процедуру авторизации и соблюдать остальные требования к резервам, погашению, раскрытию информации и надзору.
Европейский рынок тем временем развивается без ожидания решения Tether. Регулируемые евро-стейблкоины расширяют дистрибуцию, а биржи перестраивают набор доступных инструментов. Ранее похожую трансформацию мы рассматривали в дайджесте криптовалютного рынка с европейским регулированием MiCA.
В ближайшие месяцы главным вопросом будет не только судьба конкретного 60-процентного порога. Гораздо важнее, сможет ли ЕС создать модель, в которой резервы стейблкоинов остаются достаточно ликвидными для погашений, не формируя одновременно чрезмерной зависимости между крупными эмитентами и коммерческими банками.
Именно поэтому нынешний конфликт нельзя свести к отказу одной компании получать европейскую лицензию. Tether и MiCA оказались в центре более широкого спора о том, где должна проходить граница между безопасностью резервов стейблкоина, ликвидностью банков и финансовой стабильностью ЕС. Если Брюссель изменит депозитное требование, одно из основных публичных возражений Tether исчезнет, но решение о выходе USDT в регулируемую европейскую инфраструктуру всё равно останется за компанией.
Полезное
Дайджест рынка Forex за 23.09.2026:...
Китайские автомобили в Европе заняли...
Доходы России от экспорта нефти могут...
Цена ETH перегрета: рост Ethereum вошел в...
Pontes: ЕЦБ связал блокчейн с расчетами в...
NVIDIA и дата-центр в Армении: новый союз...
Импорт золота в Китай превысил 1000 тонн...
Дайджест криптоновостей за 21.09.2026:...
Блокада Черного моря грозит миру...
Кредитный рейтинг Польши снижен: Moody’s...
Другие новости
Финансовый рынок
Дайджест рынка Forex за 23.09.2026: доллар усилился
Фондовый рынок
Китайские автомобили в Европе заняли рекордные 12% рынка
Срочный рынок
Доходы России от экспорта нефти могут снова снизиться
Финансовый рынок
Самые богатые страны мира: рейтинг удивил аналитиков
Фондовый рынок
Обвал Мосбиржи 22 июня: рынок рухнул до минимума 2023 года
Финансовый рынок
Отставка Стармера: станет ли Бернем новым премьером?