Поиск
Срочный рынок


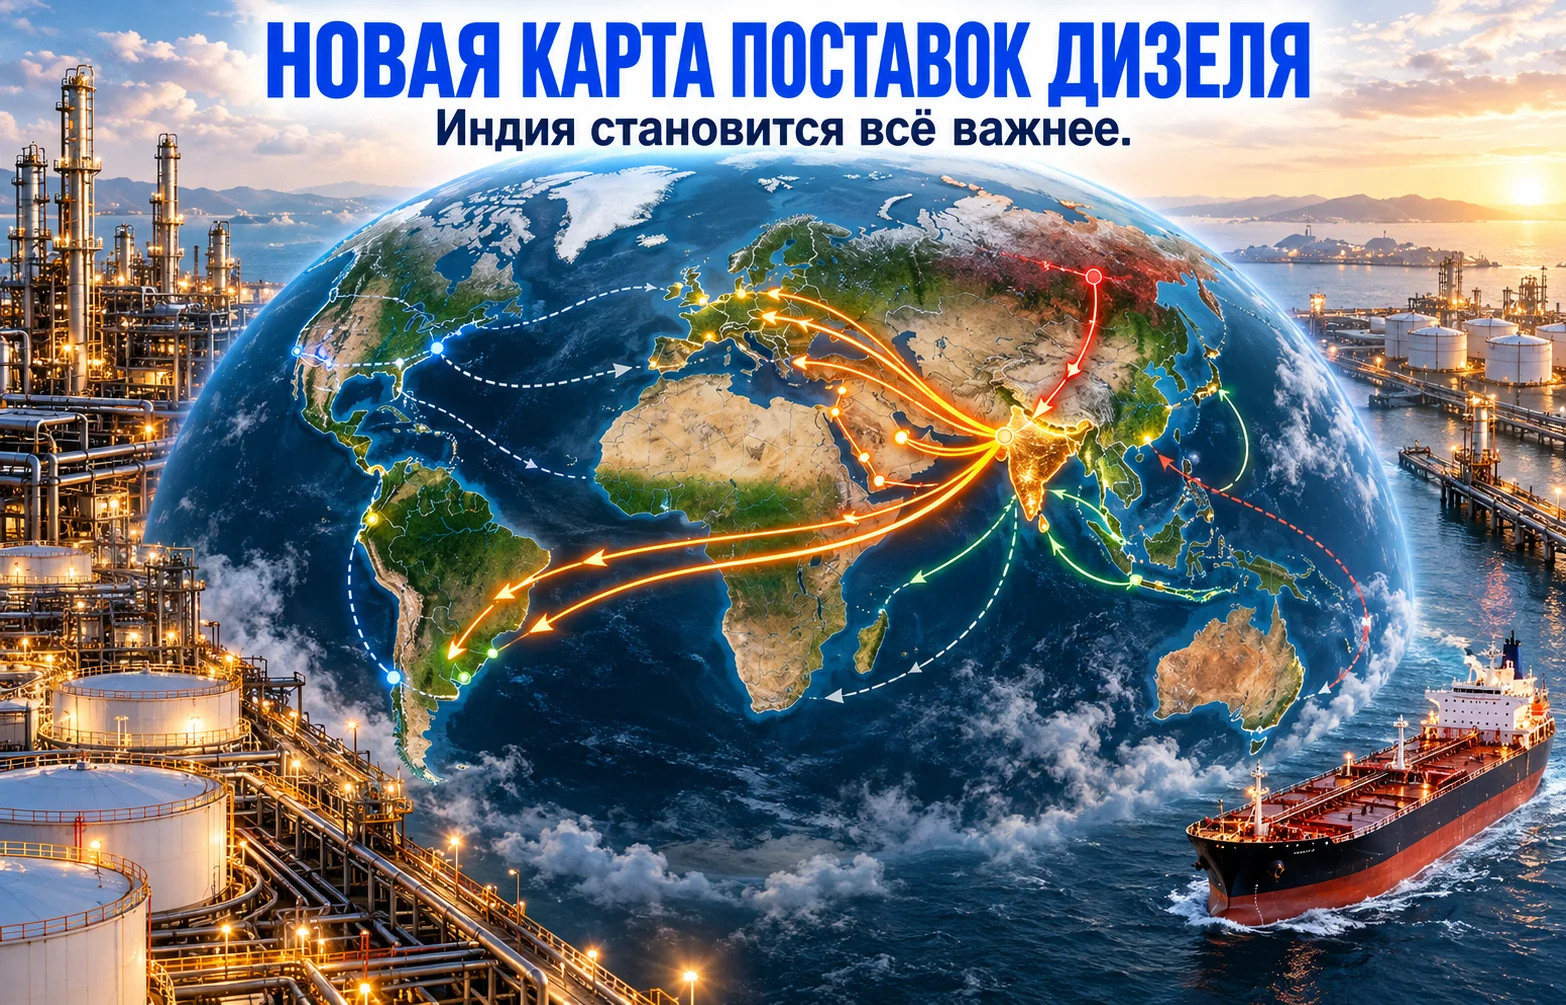
Экспорт дизеля из Индии приобретает новое значение для мирового топливного рынка. Нью-Дели намерен выполнять зарубежные контракты, несмотря на напряжённый баланс нефтепродуктов, тогда как Вашингтон обсуждает возможность ограничить поставки за границу. Одновременно сокращение доступных объёмов из России и перебои на Ближнем Востоке оставляют импортёрам меньше альтернатив. В результате Индия постепенно превращается из крупного регионального переработчика в одного из участников, способных влиять на устойчивость международных поставок.
Министр нефти Индии Хардип Сингх Пури заявил 25 сентября, что страна продолжит выполнять обязательства по экспорту нефтепродуктов. Аргумент Нью-Дели прост: индийские компании годами наращивали нефтеперерабатывающие мощности, поэтому увеличение собственного потребления не обязательно требует сокращения зарубежных продаж.
Изменение роли Индии уже заметно по структуре мировой торговли. По данным Kpler, которые приводятся в отраслевых публикациях, страна в 2026 году обошла Россию и стала вторым после США поставщиком морского дизеля. На неё приходится около 10% глобальных поставок этого топлива по морю.
Такой результат особенно важен не сам по себе, а на фоне происходящего у других крупных поставщиков. Повреждения российских нефтеперерабатывающих предприятий сократили доступные объёмы топлива, а перебои на Ближнем Востоке затронули как переработку, так и транспортные маршруты. Ситуацию с влиянием этих факторов на глобальный дефицит дизеля наша редакция ранее разбирала отдельно.
Теперь к старым ограничениям добавился американский фактор. Поэтому дополнительные индийские партии оказываются востребованы одновременно в нескольких регионах — от Европы до Латинской Америки.
Сама Индия при этом остаётся крупным импортёром нефти. В августе поставки российского сырья в страну снизились на 16,5% к предыдущему месяцу, примерно до 2,1 млн баррелей в сутки. Предварительные данные Kpler указывали на дальнейшее сокращение примерно до 1,9 млн баррелей в сутки в сентябре. При этом российская нефть сохранила первое место среди источников индийского импорта.
Индийские компании компенсируют изменения структуры закупок за счёт других поставщиков. По сути, речь идёт не только о выборе источника сырой нефти, но и о сохранении высокой загрузки заводов, от которой зависит предложение готового топлива.
Главная неопределённость находится сейчас в Соединённых Штатах. Страна остаётся крупнейшим мировым экспортёром дизеля, но рост внутренних цен заставил администрацию Дональда Трампа обсуждать ограничения зарубежных продаж.
Полного запрета пока нет. Трамп заявил, что не хотел бы отправлять дизель за границу, однако Белый дом одновременно опровергал сообщения о уже принятом решении. Министр энергетики Крис Райт также предупреждал против слишком грубого административного вмешательства. Возможные последствия такого шага подробно разбирает S&P Global.
Причина осторожности связана с особенностями нефтепереработки. Американские НПЗ выпускают больше средних дистиллятов, чем способен поглотить внутренний рынок. По оценке S&P Global, заводы производят около 5,3 млн баррелей дистиллятов в сутки при внутреннем спросе примерно 3,6 млн баррелей. Экспорт в такой системе является не дополнением, а одним из необходимых каналов сбыта.
Если полностью перекрыть этот канал, на рынке США может оказаться до 1,5 млн баррелей дизеля в сутки, для которых потребуется новый покупатель или место хранения. Аналитики S&P Global допускают, что нефтепереработчикам пришлось бы уменьшить загрузку примерно на 1,9 млн баррелей в сутки, то есть приблизительно на 12%.
Получается довольно необычный механизм:
Именно поэтому ограничение американских поставок способно дать противоположный ожидаемому результату эффект. Первоначально внутреннее предложение увеличится, но затем часть производства может уйти с рынка вместе со снижением загрузки заводов.
Американский дизель уже пережил сильнейший ценовой скачок. 23 сентября октябрьский фьючерс на ULSD на NYMEX закрылся на уровне $4,7764 за галлон — на 125,2% выше начала года. Ранее в сентябре американские экспортные котировки обновляли исторические максимумы. О том, как формировались рекордные цены на дизель в США, мы писали ещё до нынешней дискуссии об экспортных ограничениях.
Сильнее всего возможное изменение политики Вашингтона почувствуют не внутри США, а на импортозависимых рынках. Латинская Америка получает из Соединённых Штатов объём топлива, эквивалентный примерно трети регионального спроса. Особенно велика зависимость Чили: 88% импортируемого страной дизеля поступает из США, тогда как импорт в целом обеспечивает около двух третей внутреннего потребления.
У Мексики другая проблема — небольшой запас прочности. Весной 2026 года резервы топлива там опускались ниже уровня, соответствующего шести дням потребления. Бразилия также остаётся крупным импортёром, хотя собственная нефтепереработка позволяет ей заметно лучше выдерживать изменения международных потоков.
На этом фоне показателен пример Petrobras. Бразильская компания уже закупила необходимые объёмы дизеля на октябрь, когда спрос сезонно увеличивается. Планируемый импорт составляет около 650 млн литров. Глава Petrobras Магда Шамбриар заявила, что возможные проблемы с американскими поставками не должны оставить компанию без топлива, поскольку существуют другие поставщики, в том числе Индия.
Для остальных покупателей такая диверсификация может оказаться дороже. При сокращении американского экспорта несколько стран одновременно начнут конкурировать за партии из Индии, Европы и Ближнего Востока. Это увеличивает транспортное плечо и стоимость доставки, а свободных мощностей переработки для быстрого замещения американского топлива немного.
Ситуация имеет последствия не только для заправок. Чили и Перу относятся к крупнейшим производителям меди, а тяжёлая горнодобывающая техника сильно зависит от дизельного топлива. Поэтому дальнейшее удорожание поставок может постепенно перейти в себестоимость металлов.
Передача риска выглядит следующим образом:
Индия в этой схеме оказывается одним из немногих крупных поставщиков, способных частично заполнить возникший разрыв.
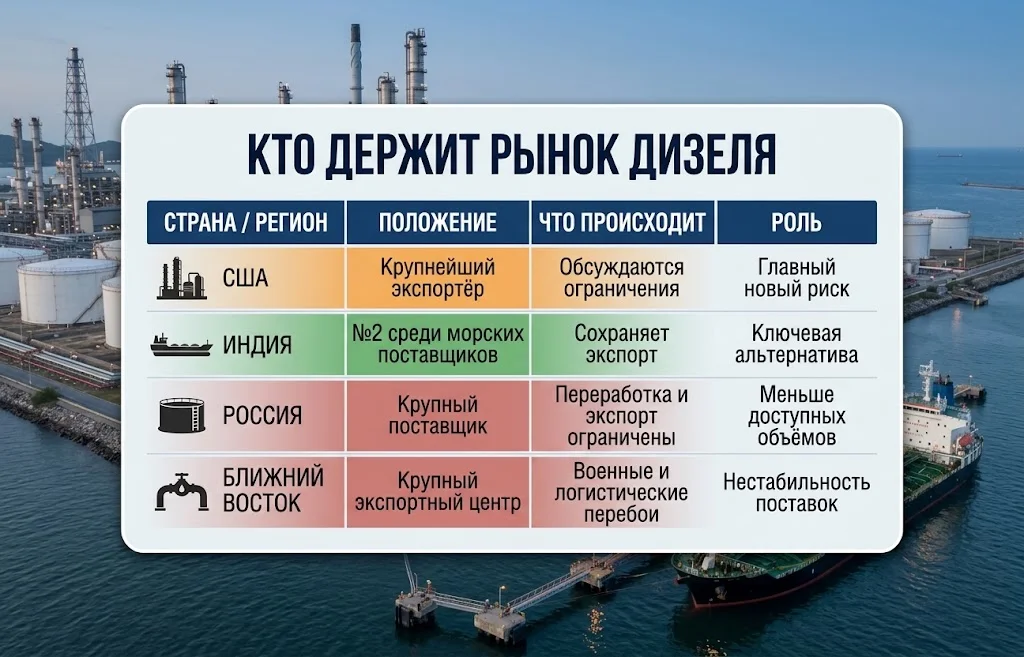
Таблица показывает, почему нынешний кризис сложно решить перестановкой одного торгового потока. Ограничения одновременно затронули несколько крупных источников, поэтому свободные партии становятся всё ценнее.
Рост роли страны не возник внезапно. Индия последовательно наращивала мощности нефтепереработки, ориентируясь одновременно на быстрорастущий внутренний спрос и экспорт. Для местных заводов нынешняя ситуация создаёт интересное сочетание условий. Высокие цены на готовое топливо поддерживают перерабатывающую маржу, а возможность покупать сырьё у нескольких поставщиков снижает зависимость от одного торгового маршрута.
При этом нельзя считать, что индийская нефтепереработка полностью защищена от глобальных проблем. Страна импортирует большую часть необходимой ей нефти, поэтому перебои в физических поставках, рост фрахта или ограничения маршрутов через Ближний Восток автоматически повышают стоимость сырья.
За последние месяцы структура закупок уже заметно менялась. В августе общий импорт нефти Индией составлял около 4,44 млн баррелей в сутки. После снижения российских поставок переработчики активнее использовали сырьё из ОАЭ, Саудовской Аравии и других источников.
Этот процесс важен и для российского нефтяного сектора. Снижение отдельных индийских закупок влияет на доступность рынков сбыта и потенциальную экспортную выручку. Подробнее эта связь рассматривалась в нашем материале о том, почему могут снизиться доходы России от экспорта нефти. Но с точки зрения готовых нефтепродуктов эффект для Индии обратный: чем надёжнее она способна обеспечить сырьём собственные НПЗ, тем больше топлива остаётся для зарубежных продаж.
Состояние нефтяного рынка усиливает проблему. 25 сентября ноябрьский фьючерс Brent находился около $105,7–105,9 за баррель после закрытия предыдущей торговой сессии на $106,60. Днём ранее контракт прибавил 3,41%, а 23 сентября — ещё 3,86%. Но напряжение на рынке дизеля заметно сильнее, чем можно понять только по стоимости сырой нефти.
По данным Reuters, глобальная нехватка топлива может сохраняться в 2027 году. В США запасы дистиллятов опустились до необычно низких для сезона уровней, а некоторые участники рынка отказываются продлевать аренду нефтехранилищ просто потому, что им нечем их заполнять.
Именно сочетание низких запасов и ограниченных свободных перерабатывающих мощностей делает рынок особенно чувствительным к новым нарушениям поставок. Если выпадает один крупный экспортёр, другой ещё может увеличить продажи. Когда проблемы одновременно возникают в России, на Ближнем Востоке и потенциально в США, возможности такой компенсации резко сокращаются.
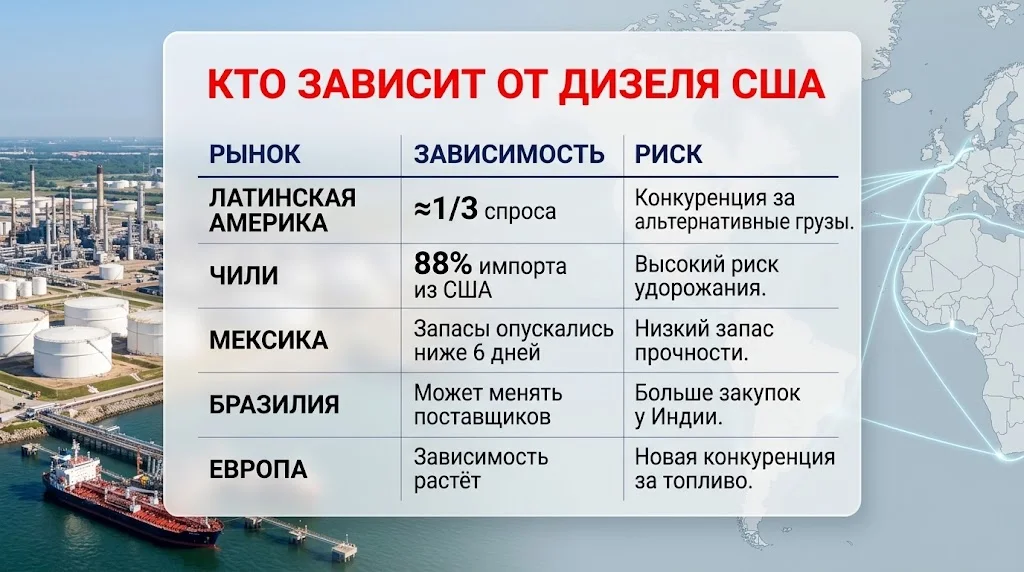
Именно здесь становится заметно главное ограничение индийского сценария. Один экспортёр способен перенаправить или увеличить отдельные партии, но не заменить одновременно весь объём, который потенциально может исчезнуть с нескольких направлений.
На ближайшие месяцы ответ будет зависеть от трёх переменных.
Поэтому экспорт дизеля из Индии действительно становится одним из элементов, способных удерживать мировой рынок от ещё более глубокого дефицита. Но речь идёт скорее о новом центре балансировки поставок, чем о возможности одной страны полностью компенсировать потери США, России или Ближнего Востока. Чем дольше одновременно сохраняются несколько источников ограничений, тем выше будет значение свободных перерабатывающих мощностей — и тем дороже рынку обойдётся любое новое нарушение логистики.
Больше новостей здесь.
Полезное
Опционы на Bitcoin на $16 млрд истекли:...
Курс евро к доллару у минимума: нефть...
Акции Meta взлетели на 36% —...
LTC переживает вторую молодость — цена...
Курс швейцарского франка снизился после...
Прямые иностранные инвестиции 2026: куда...
СПГ из Аргентины: новый поставщик на...
Дайджест рынка Forex за 23.09.2026:...
Tether и MiCA: почему USDT остается без...
Китайские автомобили в Европе заняли...
Другие новости
Крипто рынок
Опционы на Bitcoin на $16 млрд истекли: что дальше?
Финансовый рынок
Курс евро к доллару у минимума: нефть меняет расклад сил
Фондовый рынок
Акции Meta взлетели на 36% — капитализация у $2 трлн
Срочный рынок
США исключили Сирию из списка спонсоров терроризма
Финансовый рынок
Обесценивание доллара: почему растут золото и Bitcoin?
Фондовый рынок
Санкции США против Ирана ударили по компаниям Китая
Фондовый рынок
Индекс Stoxx Europe 600 становится заложником AI-бума
Финансовый рынок
Инфляция в США взлетела до максимума за три года
Фондовый рынок
IPO Dangote на $40 млрд вызвало ажиотаж среди инвесторов