Поиск
Фондовый рынок


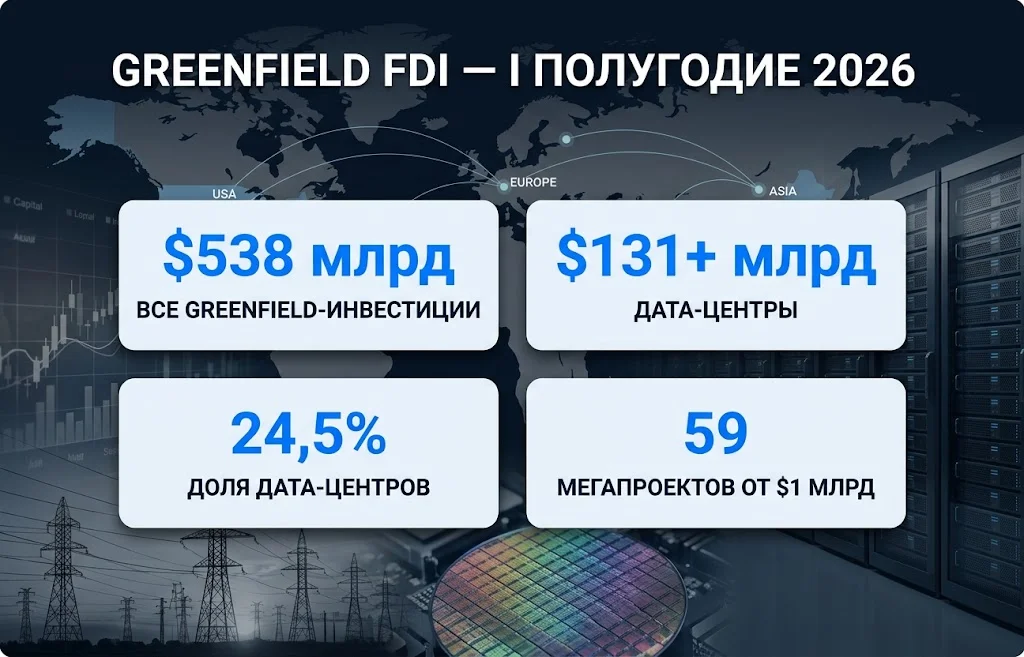
Прямые иностранные инвестиции 2026 года всё заметнее концентрируются вокруг инфраструктуры для искусственного интеллекта. За январь–июнь компании объявили примерно $538 млрд трансграничных greenfield-вложений — инвестиций в новые предприятия, объекты и инфраструктуру. Почти четверть этой суммы пришлась только на дата-центры. При этом общий объём объявленного капитала оказался ниже показателей первого полугодия каждого из предыдущих четырёх лет, поэтому речь идёт не о широком инвестиционном буме, а скорее о перераспределении денег в несколько капиталоёмких отраслей.
В отличие от статистики общих потоков FDI, куда могут входить различные формы прямого иностранного капитала, данные fDi Markets учитывают именно greenfield-проекты. Слияния и поглощения, а также внутрикорпоративные займы в эти $538 млрд не входят. Такое разграничение особенно важно в 2026 году: рост стоимости отдельных AI-проектов способен сильно менять отраслевую структуру инвестиционных объявлений, даже если количество мегапроектов сокращается.
Главным получателем трансграничного капитала в первом полугодии стали коммуникации — сектор привлёк $139,3 млрд. Это почти вдвое больше возобновляемой энергетики, которая заняла вторую позицию с $73,3 млрд. На третьем месте оказались уголь, нефть и газ с $44,7 млрд, далее следуют полупроводники с $38,8 млрд.
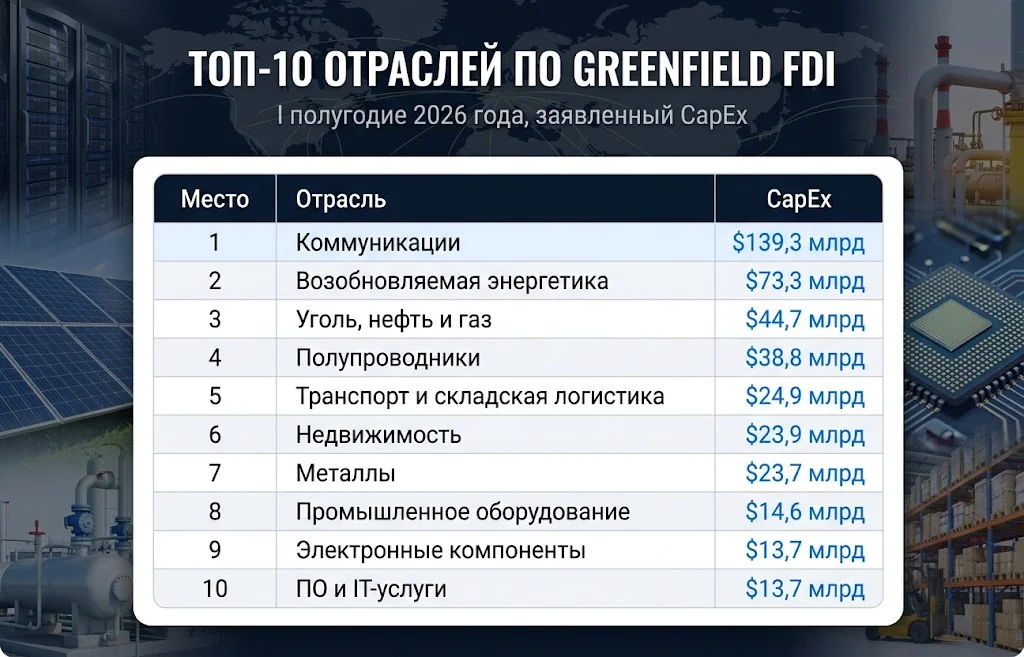
Рейтинг показывает необычную структуру инвестиционного цикла. Рядом с традиционными капиталоёмкими отраслями — энергетикой, недвижимостью и металлами — одновременно находятся полупроводники, электронные компоненты, промышленное оборудование и IT. Общим фактором для значительной части этих направлений становится строительство вычислительной инфраструктуры.
На этом фоне данные UNCTAD подтверждают более долгосрочный сдвиг. В 2025 году стратегические направления, включая AI-инфраструктуру, полупроводники, критические минералы и технологии энергоперехода, уже формировали 44% стоимости объявленных мировых greenfield-проектов против 16% в 2020 году. Стоимость таких проектов за пять лет увеличилась со $109 млрд до $576 млрд. Подробнее общую картину международных инвестиций раскрывает World Investment Report 2026 UNCTAD.
Формальное лидерство коммуникационного сектора несколько скрывает основной источник роста. Более $131 млрд из отраслевых инвестиций пришлось на дата-центры. Это 24,5% всех заявленных трансграничных greenfield-капзатрат в январе–июне и максимальная доля дата-центров за любой полный год или полугодие с начала статистики fDi Markets. В 2025 году показатель составлял 22,3%.
Такой результат хорошо вписывается в более широкий цикл инвестиций в дата-центры. Рост расходов связан не только с сооружением зданий. Новым объектам нужны GPU, память, серверы, системы хранения, трансформаторы, подстанции, охлаждение и сетевое оборудование. В результате одна волна спроса распространяется сразу на несколько отраслей.
Крупнейшим отдельным примером в первом полугодии стал проект SoftBank во Франции. Японская группа объявила первоначальные инвестиции в размере €45 млрд для создания 3,1 ГВт мощностей AI-дата-центров. Начало работы объектов запланировано с 2031 года. Эти вложения являются частью более масштабной программы стоимостью €75 млрд, предусматривающей создание до 5 ГВт вычислительных мощностей в стране.
Механизм распределения капитала можно представить одной цепочкой:
Именно поэтому влияние AI в рейтинге оказывается шире первого места. Коммуникации отражают строительство центров обработки данных, полупроводники — производство вычислительных компонентов, электронное оборудование и промышленное оборудование — инфраструктуру внутри и вокруг объектов, а энергетика обеспечивает физическую возможность их эксплуатации.
Возобновляемая энергетика привлекла $73,3 млрд greenfield-инвестиций и заняла второе место. Основная часть капитала направлялась в солнечные проекты, за которыми следовали водород, новые чистые технологии и ветроэнергетика. Однако fDi Intelligence отмечает, что общий объём таких вложений в 2026 году снизился относительно исторических максимумов последних лет.
Параллельно $44,6–44,7 млрд получили проекты в угле, нефти и газе. Значительную часть суммы сформировал один проект SB Energy в Огайо. Компания планирует инвестировать около $33 млрд в газовую генерацию мощностью 9,2 ГВт, предназначенную для снабжения крупного строящегося комплекса дата-центров.
Этот пример показывает, почему рост AI не ведёт автоматически только к увеличению вложений в возобновляемые источники. Для дата-центра важна не только стоимость электричества, но и способность получать большую мощность постоянно. Поэтому капитальные расходы одновременно уходят в солнечные станции, газовую генерацию, электросети, накопители и другое оборудование.
Ранее Bitryc уже разбирал, как эта тенденция влияет на спрос на газовые турбины для дата-центров. Рост вычислительной нагрузки постепенно превращает доступность электроэнергии из вспомогательного вопроса в одно из основных ограничений расширения AI-инфраструктуры. В этом смысле $33 млрд SB Energy важны не только масштабом. Проект показывает, что география будущих вычислительных мощностей может зависеть от доступности генерации не меньше, чем от стоимости земельного участка, налоговых стимулов или близости к клиентам.
Полупроводниковая отрасль заняла четвёртое место с $38,8 млрд заявленного greenfield CapEx за первое полугодие. Это значительно меньше $138 млрд за весь 2025 год, когда статистику поддерживали особенно крупные проекты расширения производственных мощностей. При этом данные за январь–июнь ещё не включают отдельные крупные заявления, появившиеся позднее в 2026 году.
Одним из крупнейших проектов стала новая фабрика Micron в Сингапуре. Компания оценивает инвестиции примерно в $24 млрд в течение десяти лет. Предприятие строится внутри существующего комплекса по производству NAND, а начало выпуска пластин намечено на вторую половину 2028 года. Micron напрямую связывает расширение с долгосрочным спросом со стороны AI и приложений, работающих с большими объёмами данных.
Вычислительная инфраструктура требует не только самых производительных ускорителей. Большим моделям нужны огромные объёмы памяти и хранения данных, а масштабирование систем увеличивает спрос на широкий спектр полупроводников. Поэтому инвестиционный эффект постепенно распространяется с GPU на NAND, DRAM, сетевые решения, силовую электронику и сопутствующее оборудование.
Финансовая сторона этого цикла тоже становится отдельной частью рынка. Мы уже рассматривали механизм, в рамках которого NVIDIA и крупнейшие структуры Wall Street пытаются мобилизовать капитал для AI-инфраструктуры. Чем дороже становятся отдельные вычислительные комплексы, тем сильнее технологическая цепочка зависит от банков, управляющих компаний, частного капитала и долгового финансирования.
Наиболее крупные инвестиционные объявления первой половины года относятся к разным секторам и географическим рынкам, но фактически являются частями одной инфраструктурной системы.
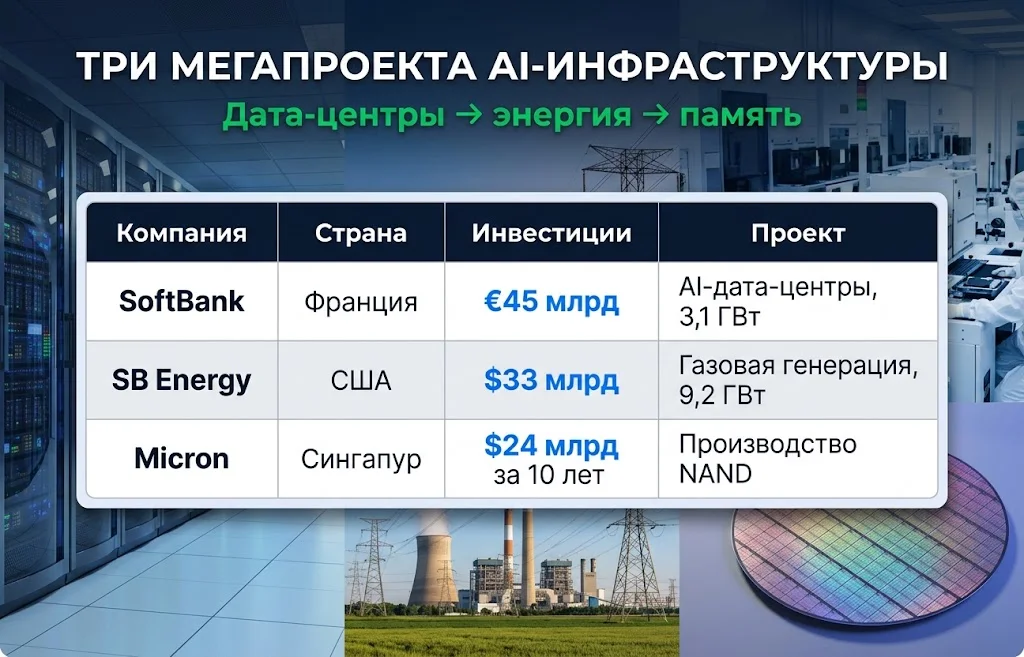
SoftBank создаёт вычислительные мощности, SB Energy — энергетику для обеспечения крупных дата-кампусов, Micron — компоненты для хранения и обработки информации. Различия между проектами огромны, но экономическая связь очевидна: рост вычислений требует одновременного расширения нескольких физических уровней инфраструктуры.
Такая структура также объясняет, почему AI-инвестиции способны менять статистику сразу нескольких отраслей. Деньги, направленные в газовую электростанцию, формально не относятся к технологическому сектору. Но если объект строится для питания дата-центра, конечный драйвер инвестиционного решения связан с вычислительным спросом.
То же относится к трансформаторам, HVAC-системам, распределительным сетям, логистическим объектам и части недвижимости. fDi Intelligence уже отмечает рост активности в оборудовании для дата-центров, включая системы передачи электроэнергии и охлаждения.
Высокая концентрация капитала вокруг AI может создавать впечатление, что трансграничные инвестиции в целом резко ускоряются. Данные первого полугодия показывают более сложную картину.
$538 млрд заявленных greenfield-инвестиций — это пятый по величине результат первого полугодия с начала статистики fDi Markets в 2003 году. Но одновременно сумма оказалась ниже показателей января–июня каждого из предыдущих четырёх лет. Количество мегапроектов стоимостью от $1 млрд сократилось до 59 — минимального уровня для шестимесячного периода с первой половины 2021 года.
Получается своеобразное расхождение: крупнейшие AI-проекты становятся ещё более капиталоёмкими, тогда как общий инвестиционный фон выглядит сдержаннее. Если небольшой набор проектов занимает всё большую долю мирового CapEx, итоговая статистика становится чувствительнее к решениям нескольких крупных компаний.
UNCTAD фиксирует похожую концентрацию уже на уровне глобальных FDI. В 2025 году прямые иностранные инвестиции в мире выросли на 6%, до $1,6 трлн, но более 80% потоков получили двадцать крупнейших стран-реципиентов. Одновременно три ведущие страны-инвестора обеспечили 72% стоимости проектов в стратегических секторах, а три крупнейшие страны-получателя забрали 56%.
Для развивающихся экономик такая модель создаёт дополнительную проблему. Стратегические отрасли требуют развитой энергетики, инженерной инфраструктуры, кадров, крупных объёмов финансирования и доступа к передовым технологиям. По данным UNCTAD, страны с низким и ниже среднего уровнем доходов получили только около 10% мировых greenfield-инвестиций в стратегические отрасли в 2020–2025 годах, тогда как в других секторах их доля превышала 20%.
Поэтому рост инвестиций в AI одновременно расширяет новые рынки и усиливает конкуренцию между странами за инфраструктуру. Победителями становятся не только экономики с крупным внутренним спросом. Важны наличие электроэнергии, подключение к сетям, доступ к земле и воде, налоговый режим, скорость выдачи разрешений, квалифицированные специалисты и возможность импортировать высокотехнологичное оборудование.
Прямые иностранные инвестиции 2026 года в результате всё сильнее зависят от узкой группы стратегических отраслей. Дата-центры уже забирают почти четверть объявленного greenfield-капитала, а их строительство поддерживает вложения в энергетику, полупроводники и промышленное оборудование. Но устойчивость этой модели будет определяться не только спросом на AI. Ключевыми ограничениями остаются электроэнергия, стоимость финансирования, доступ к чипам и способность стран быстро создавать инфраструктуру для всё более крупных вычислительных проектов.
Больше новостей здесь.
Полезное
LTC переживает вторую молодость — цена...
Курс швейцарского франка снизился после...
СПГ из Аргентины: новый поставщик на...
Дайджест рынка Forex за 23.09.2026:...
Tether и MiCA: почему USDT остается без...
Китайские автомобили в Европе заняли...
Доходы России от экспорта нефти могут...
Цена ETH перегрета: рост Ethereum вошел в...
Pontes: ЕЦБ связал блокчейн с расчетами в...
NVIDIA и дата-центр в Армении: новый союз...
Другие новости
Финансовый рынок
Курс швейцарского франка снизился после решения SNB
Срочный рынок
СПГ из Аргентины: новый поставщик на мировом рынке?
Срочный рынок
SAF в Японии: Sumitomo запускает новый топливный проект
Финансовый рынок
ИИ и рынок труда: компании начали сокращать занятость
Фондовый рынок
США начали охоту на автопром Канады: Трамп вводит 50% тарифы
Крипто рынок
Закрытие криптопроектов в 2026 году: крах Web3
Финансовый рынок
USD/JPY у 165: рынок ждет новых интервенций Банка Японии
Фондовый рынок
Доходность гособлигаций взлетела: нефть выше $100
Финансовый рынок
Дайджест финансового рынка за 24.06.2026: USD на максимумах