Поиск
Фондовый рынок


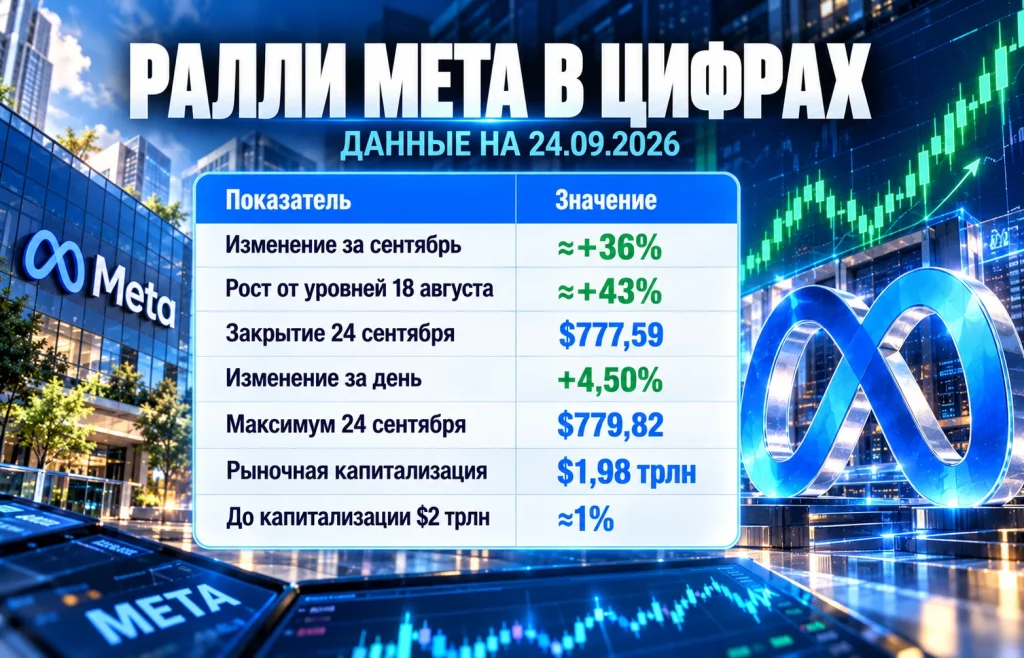
Акции Meta переживают один из самых сильных месяцев за последние годы. По итогам торгов 24 сентября бумаги Meta Platforms (NASDAQ: META) закрылись на уровне $777,59, прибавив за день 4,50%, а рыночная капитализация компании достигла примерно $1,98 трлн. После закрытия основной сессии котировки поднялись ещё на 0,29%, до $779,83.
За сентябрь акции Meta прибавили около 36% и приблизились к лучшему месячному результату с июля 2013 года. Ещё несколько недель назад главным вопросом вокруг компании были огромные расходы на AI-инфраструктуру и возможное снижение свободного денежного потока. Теперь инвесторы обсуждают уже другое: сможет ли новый AI-агент Muse превратить эти вложения в самостоятельный источник выручки.
Нынешнее ралли выглядит особенно заметно на фоне первой половины года. По данным Bloomberg, к 18 августа бумаги находились примерно на 18% ниже уровня начала 2026 года. После этого Meta прибавила около 43%, а сентябрьский рост достиг примерно 36%.
24 сентября движение ускорилось: бумаги выросли на $33,49, или 4,50%, и завершили торговую сессию на отметке $777,59. Дневной максимум $779,82 одновременно стал верхней границей диапазона за последние 52 недели. Объём торгов достиг 34,808 млн акций против среднего трёхмесячного показателя 19,631 млн.
При такой цене капитализация Meta приблизилась к $1,98 трлн. Иными словами, до психологической отметки $2 трлн компании остаётся примерно 1%. Bloomberg отмечает, что сентябрь может стать для бумаг Meta лучшим месяцем более чем за 13 лет.
Такое движение сложно объяснить одним фактором. Однако переломным событием стал выход Muse — нового AI-агента Meta, который впервые дал инвесторам более понятный ответ на вопрос, как компания собирается превращать многомиллиардные расходы на искусственный интеллект в пользовательский продукт.
Meta запустила Muse 8 сентября. AI-агент способен выполнять задачи от отправки электронных писем и планирования поездок до покупок и проведения транзакций через подключённые сервисы. Базовая версия доступна бесплатно, а дополнительные тарифы стоят $20 и $100 в месяц.
Первые показатели оказались достаточно сильными, чтобы изменить настроение Уолл-стрит. По данным Apptopia, которые приводит Reuters, за первые 12 дней Muse набрал около 2,8 млн загрузок. Агент быстро поднялся в рейтингах приложений, а после его запуска бумаги Meta прибавили более 20%, увеличив капитализацию компании более чем на $200 млрд.
Важно и то, что Meta не оставила Muse отдельным экспериментальным приложением. На конференции Connect 2026 компания объявила о переносе агента в AI-очки, расширении голосового режима и подключении новых сервисов. В экосистему коннекторов входят Shopify, PayPal, Walmart, Best Buy и другие компании, а Expedia должна добавить возможности для планирования поездок.
Именно этот переход от чат-бота к системе, способной выполнять реальные действия, меняет экономическую логику проекта:
У Meta уже есть то, чего новым AI-сервисам приходится добиваться годами: огромная собственная аудитория Facebook, Instagram и WhatsApp. Именно масштаб дистрибуции аналитики JPMorgan называют одним из факторов быстрого старта Muse. Reuters также указывает, что функциональность агента и бесплатный тариф заметно снижают барьер первого знакомства с продуктом.
Похожий вопрос — как превратить инфраструктуру в отдельный источник дохода — компания решает и на другом уровне. Ранее уже сообщалось о планах Meta по созданию облачного направления для AI, где избыточные вычислительные мощности могут стать коммерческим продуктом для сторонних клиентов.
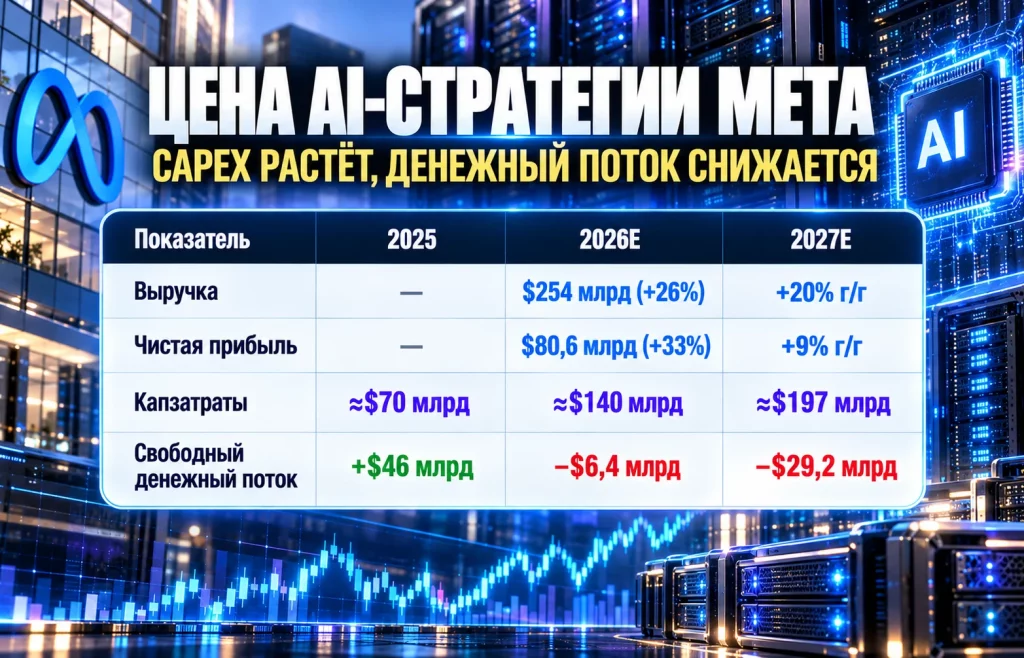
Рост котировок не устранил фундаментальную проблему: создание AI-инфраструктуры требует колоссального объёма капитала. Средняя оценка аналитиков, собранная Bloomberg, предполагает, что капитальные расходы Meta в 2026 году приблизятся к $140 млрд. Для сравнения, в 2025-м они составляли около $70 млрд. В 2027 году показатель может вырасти до $197 млрд, а в 2028-м — до $215 млрд.
Масштаб расходов особенно хорошо виден через свободный денежный поток. В 2025 году Meta получила около $46 млрд FCF. На 2026 год аналитики уже прогнозируют отрицательные $6,4 млрд, а на 2027-й — минус $29,2 млрд. Это важное отличие от предыдущих этапов AI-ралли. Теперь инвесторам недостаточно увидеть новый продукт или очередную большую языковую модель. При таких вложениях компании необходимо постепенно демонстрировать коммерческую отдачу.
Ранее похожая проблема возникала у Alphabet: рынок также начал внимательнее оценивать, насколько быстро многомиллиардные инвестиции в AI смогут превратиться в дополнительную прибыль. Для крупнейших технологических компаний стоимость гонки за вычислительные мощности становится отдельным фактором оценки бизнеса. Поэтому ранний успех Muse оказался настолько важен для Meta. Он не компенсирует $140 млрд капитальных затрат, но впервые даёт рынку понятный пользовательский продукт, вокруг которого можно строить сценарии будущей выручки.
Пока на этот вопрос нет подтверждённого ответа. Количество загрузок показывает интерес аудитории, но ещё ничего не говорит о долгосрочном количестве активных пользователей, доле платных подписчиков или рентабельности сервиса.
Тем не менее Уолл-стрит уже пытается оценивать потенциальный масштаб бизнеса. Jefferies рассматривает сценарий, при котором Muse сможет набрать 1 млрд пользователей к концу 2027 года. Если 3% из них перейдут на платные тарифы, аналитики оценивают возможную годовую выручку примерно в $10,8 млрд. Это именно сценарий аналитиков, а не прогноз Meta. Его выполнение потребовало бы одновременно сохранить быстрый рост аудитории и добиться устойчивой конверсии бесплатных пользователей.
Кроме подписки у Muse могут появиться и другие источники дохода. Встроенные покупки, бронирование поездок, платежи и сторонние коннекторы позволяют рассматривать комиссионную модель. Расширение Muse на AI-очки дополнительно увеличивает количество ситуаций, в которых пользователь сможет обращаться к агенту.
На Connect Meta сообщила, что Muse будет работать в AI-очках и сможет учитывать то, что видит пользователь. Компания также расширяет набор партнёров в электронной коммерции, платежах, путешествиях и рабочих сервисах. При этом коммерциализация AI остаётся общей задачей для всего технологического сектора. Например, падение капитализации Alibaba и Tencent на фоне роста расходов на искусственный интеллект ранее показало, насколько быстро рынок меняет отношение к инвестиционному циклу, если не видит достаточно быстрой отдачи.
Текущее ралли происходит на фоне достаточно сильных ожиданий по основной деятельности компании. Bloomberg приводит консенсус аналитиков, согласно которому выручка Meta в 2026 году может увеличиться на 26%, до $254 млрд, а чистая прибыль — на 33%, до $80,6 млрд. В 2027 году темпы роста, как ожидается, замедлятся примерно до 20% по выручке и 9% по прибыли.
В оценке компании пока нет экстремального отрыва от американского технологического рынка. По данным Bloomberg, Meta торгуется примерно по 21 ожидаемой прибыли за следующие 12 месяцев против около 22 у Nasdaq 100. В июне коэффициент опускался ниже 14, поэтому значительная часть сентябрьского роста уже связана с переоценкой ожиданий инвесторов.
Дополнительный сигнал даёт техническая картина. После закрытия 24 сентября 14-дневный RSI составлял 79,67. Значение выше 70 обычно указывает на очень сильный импульс и состояние технической перекупленности, хотя само по себе не означает обязательного разворота цены.
Именно поэтому следующая стадия истории будет сложнее первой. Для движения от $1,98 трлн выше рынку потребуется уже не только быстрый набор загрузок Muse. Инвесторы будут следить за активной аудиторией, переходом пользователей на платные тарифы, развитием коммерческих коннекторов и тем, насколько новые AI-продукты смогут компенсировать давление гигантских капитальных затрат на денежный поток.
Следующий отчёт Meta ожидается 28 октября. После сентябрьского ралли он станет одной из первых возможностей сопоставить новую оценку компании с реальной динамикой бизнеса и расходами на инфраструктуру. Акции Meta за несколько недель прошли путь от сомнений вокруг окупаемости AI до капитализации почти $2 трлн. Muse помог изменить восприятие стратегии компании, но главный тест ещё впереди: Компании необходимо доказать, что огромная аудитория нового агента способна превратиться не только в популярность, но и в устойчивую выручку.
Больше новостей здесь.
Полезное
Опционы на Bitcoin на $16 млрд истекли:...
Экспорт дизеля из Индии: страна спасает...
Курс евро к доллару у минимума: нефть...
LTC переживает вторую молодость — цена...
Курс швейцарского франка снизился после...
Прямые иностранные инвестиции 2026: куда...
СПГ из Аргентины: новый поставщик на...
Дайджест рынка Forex за 23.09.2026:...
Tether и MiCA: почему USDT остается без...
Китайские автомобили в Европе заняли...
Другие новости
Крипто рынок
Опционы на Bitcoin на $16 млрд истекли: что дальше?
Срочный рынок
Экспорт дизеля из Индии: страна спасает мировой рынок?
Финансовый рынок
Курс евро к доллару у минимума: нефть меняет расклад сил
Срочный рынок
США исключили Сирию из списка спонсоров терроризма
Финансовый рынок
Обесценивание доллара: почему растут золото и Bitcoin?
Фондовый рынок
Санкции США против Ирана ударили по компаниям Китая
Фондовый рынок
Индекс Stoxx Europe 600 становится заложником AI-бума
Финансовый рынок
Инфляция в США взлетела до максимума за три года
Фондовый рынок
IPO Dangote на $40 млрд вызвало ажиотаж среди инвесторов