Поиск
Срочный рынок


Президент США Дональд Трамп призвал Владимира Зеленского прекратить атаки на российскую инфраструктуру по производству топлива, связав их с глобальным дефицитом дизеля и рекордными ценами для американских потребителей. Однако доступные оценки нефтетрейдеров показывают более сложную картину: выпадение нефтепродуктов со стороны России и Ближнего Востока сейчас может быть сопоставимым. При этом война США с Ираном, фактическое ограничение судоходства через Ормузский пролив, повреждение саудовской инфраструктуры и наступление хуситов возле Баб-эль-Мандеба нарушили значительно более крупные энергетические потоки. Поэтому заявление Трампа стоит рассматривать не как окончательное объяснение кризиса, а как одну из версий причин резкого ухудшения баланса рынка.
13 сентября Трамп заявил, что Украина должна прекратить наносить удары по российским объектам, связанным с производством дизельного топлива. По его словам, сокращение поставок уже создает проблемы для мировой экономики.
Американский президент сообщил, что обсуждал этот вопрос с Зеленским и предложил Киеву выбирать другие цели. Украина, со своей стороны, считает российские нефтеперерабатывающие предприятия законными военными объектами, поскольку Москва регулярно наносит удары по украинской энергетической инфраструктуре.
Экономический фон для заявления действительно крайне неблагоприятный. По данным GasBuddy, средняя цена дизельного топлива в США впервые превысила $6 за галлон. Для американской экономики это особенно чувствительный показатель: дизель используется грузовым транспортом, сельскохозяйственной техникой, железными дорогами, промышленностью и частью морского флота.
При этом серия украинских ударов действительно снизила загрузку российских НПЗ. Возникшие проблемы с производством топлива заставили Москву ограничивать экспорт, чтобы удержать больше нефтепродуктов на внутреннем рынке. В конце августа Россия продлила запрет на экспорт дизеля производителями до 30 сентября. Но из этого еще не следует, что именно российский фактор является основной причиной глобального кризиса.
Эта цепочка работает. Вопрос заключается в ее масштабе по сравнению с тем, что происходит одновременно на Ближнем Востоке.
Одна из наиболее показательных оценок появилась 8 сентября. Генеральный директор Vitol Рассел Харди сообщил, что конфликты в России и на Ближнем Востоке вместе вывели с рынка примерно 4 млн баррелей нефтепродуктов в сутки. По его оценке, распределение потерь выглядит приблизительно следующим образом:
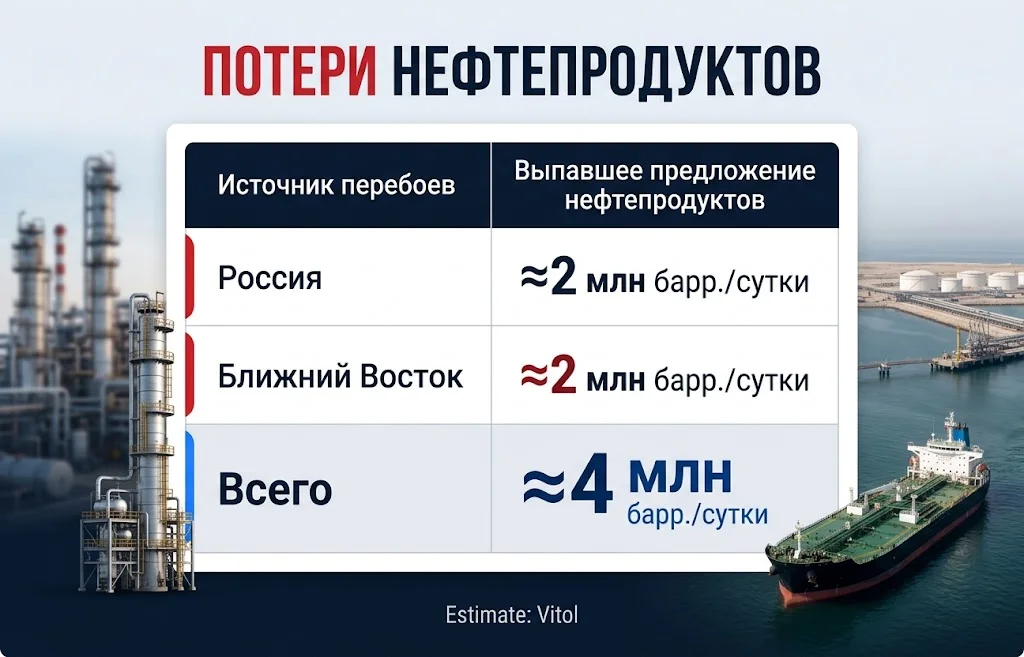
Это принципиально меняет трактовку происходящего. Если использовать оценку крупнейшего независимого нефтетрейдера, вклад двух регионов в нехватку нефтепродуктов находится примерно на одном уровне.
Есть, однако, важная деталь. Российские ≈2 млн барр./сутки нельзя целиком считать непосредственным результатом украинских беспилотных атак. На объем поставок одновременно влияют:
Поэтому формула «Украина убрала с рынка 2 млн баррелей дизеля в сутки» была бы некорректной.
С ближневосточными ≈2 млн барр./сутки ситуация похожая. В этот показатель входят последствия войны с Ираном, проблемы с нефтепереработкой, перебои морских маршрутов и ограничения экспортной инфраструктуры. Однако при переходе от готовых нефтепродуктов к общему масштабу энергетических потоков различие становится намного заметнее.
До начала нынешней войны через Ормузский пролив проходила примерно пятая часть мировых поставок нефти. Поэтому любое устойчивое нарушение судоходства в этом районе имеет последствия, которые выходят далеко за пределы рынка дизеля.
По данным Vortexa, в августе экспорт нефти из стран Персидского залива оставался приблизительно на 10 млн барр./сутки ниже довоенного уровня. Другие отраслевые оценки указывали на поставки порядка 15–16 млн барр./сутки, то есть примерно две трети привычного объема.
Часть танкеров продолжает пересекать пролив с отключенными транспондерами, поэтому точный масштаб потоков определить сложно. Тем не менее общая картина остается очевидной: мировой рынок потерял значительный объем поставок из крупнейшего экспортного региона.
Еще показательнее ситуация непосредственно с готовым топливом. По оценкам, использованным Международным энергетическим агентством, экспорт нефтепродуктов из региона — включая дизель, бензин и авиакеросин — остается почти на 60% ниже уровней до начала войны. На этом фоне сравнение только двух показателей по ≈2 млн барр./сутки дает неполную картину.
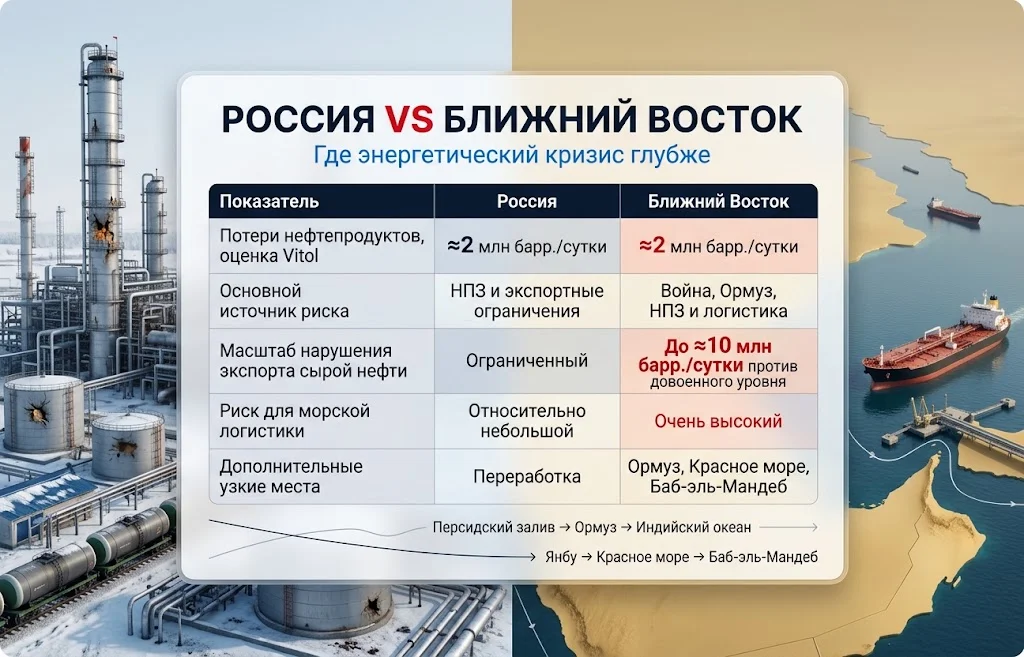
Именно поэтому тезис о том, что мировой топливный кризис объясняется преимущественно российско-украинской войной, выглядит слишком упрощенным.
14 сентября Brent торговалась около $107,81 за баррель, прибавляя примерно 3%, а американская WTI находилась около $102,94. Рост последовал после новой серии атак на инфраструктуру Саудовской Аравии и ухудшения ситуации вокруг морских маршрутов. В этом случае речь уже идет не просто о нехватке перерабатывающих мощностей, а о физической способности нефтяных экспортеров доставлять сырье на мировой рынок.
После ухудшения ситуации в Персидском заливе Саудовская Аравия получила возможность частично компенсировать потери через нефтепровод Восток—Запад. Он пересекает Аравийский полуостров и доставляет нефть к порту Янбу на Красном море, позволяя обходить Ормузский пролив. Через этот маршрут проходило около 4 млн барр./сутки. Но 11 сентября атака беспилотников привела к остановке нефтепровода.
Источники Reuters оценивали оставшиеся запасы в Янбу примерно в пять-семь дней нормального экспорта. Если трубопровод не вернется к работе достаточно быстро, под риском оказывается объем, сопоставимый примерно с 4% мирового предложения нефти.
Проблема осложняется активизацией хуситов в Йемене. Их силы продвинулись вдоль побережья Красного моря и получили контроль над островом Перим в районе Баб-эль-Мандебского пролива. Этот морской проход расположен на противоположной стороне Аравийского полуострова от Ормуза и является еще одним стратегическим узким местом мировой торговли. В результате у Саудовской Аравии возникает крайне неприятная логистическая конструкция.
Международное энергетическое агентство оценивало добычу Саудовской Аравии в августе примерно в 6 млн барр./сутки — это один из минимальных уровней за несколько десятилетий. Для сравнения, в феврале показатель составлял около 10,9 млн барр./сутки. Это уже совершенно другой масштаб воздействия на мировой энергетический рынок, чем физическая остановка отдельных нефтеперерабатывающих установок.
Политический контекст заявления также нельзя игнорировать. До промежуточных выборов в США остается менее двух месяцев, а высокие цены на топливо непосредственно затрагивают американских автомобилистов, перевозчиков, фермеров и бизнес.
При этом Трамп еще 10 сентября допускал, что война с Ираном может завершиться только после промежуточных выборов. Президент также связывал окончание конфликта с возможным снижением стоимости топлива.
Это не доказывает, что требование прекратить атаки на российские НПЗ было сделано специально для переноса политической ответственности. Утверждать мотив президента без прямых подтверждений было бы неправильно. Но последовательность событий создает очевидный политический фон.
Поэтому обращение Трампа к Зеленскому фактически переводит часть общественной дискуссии с американско-иранской войны на украинские удары по российской нефтепереработке. Но для рынка гораздо важнее не политический поиск виновного, а физический баланс баррелей.
Доступные данные не позволяют свести нынешнюю ситуацию к одной причине. Украинские атаки действительно снизили переработку нефти в России, усилили внутреннюю нехватку топлива и способствовали ограничению экспорта нефтепродуктов. Россия остается одним из крупнейших поставщиков дизеля в мире, поэтому выпадение ее объемов чувствительно для Европы, Африки, Латинской Америки и других импортирующих регионов.
Но Ближний Восток создает не меньшую, а по некоторым параметрам значительно более крупную проблему. Рассел Харди из Vitol оценивает нехватку нефтепродуктов примерно в ≈2 млн барр./сутки с каждой стороны — России и Ближнего Востока. Однако Персидский залив одновременно потерял гораздо больший объем экспорта сырой нефти. Дополнительно повреждена инфраструктура Саудовской Аравии, сохраняются ограничения в Ормузе, а продвижение хуситов создает угрозу Баб-эль-Мандебскому проливу.
Высокие цены на дизель дополнительно усиливаются рекордной стоимостью переработки. Дизельный крэк-спред в США поднимался до $108,02 за баррель. Это означает, что проблема находится не только на уровне стоимости Brent или WTI: готовые средние дистилляты становятся намного дороже относительно исходного сырья. Для мировой экономики эта разница имеет значение, поскольку дизель глубже встроен в производственные цепочки, чем бензин.
Уже поэтому нынешний кризис способен влиять не только на нефтегазовые компании. Высокая стоимость энергоносителей затрагивает облигационный рынок, денежно-кредитную политику и перспективы глобального экономического роста.
Для дальнейшей динамики ключевыми будут несколько индикаторов:
Даже прекращение украинских атак на российские НПЗ не устранит эти риски автоматически. Выпавшие мощности требуют ремонта, запасы топлива уже сократились, а ближневосточная инфраструктура остается уязвимой.
Поэтому заявление Трампа точно отражает лишь одну часть проблемы. Удары по российской нефтепереработке действительно усиливают дефицит предложения, но рыночные оценки показывают сопоставимые потери нефтепродуктов на Ближнем Востоке. А если учитывать нефть, танкерную логистику, Ормуз и Баб-эль-Мандеб, масштаб ближневосточного кризиса оказывается значительно шире. В результате нынешний дефицит дизеля формируется не одним конфликтом, а одновременным наложением нескольких крупных шоков, каждый из которых сокращает запас прочности глобального энергетического рынка.
Больше новостей здесь.
Полезное
Дайджест криптоновостей за 14.09.2026:...
Долларизация Венесуэлы: страна готова...
EuroCTP для европейского фондового рынка...
Bitcoin-ETF против Ethereum-ETF: кто...
Ключевая ставка Банка России 14%: ЦБ взял...
PEP в криптовалютах: почему биржи...
Ставка ЕЦБ выросла до 2,5%: впереди новые...
DeepSeek V4.1 Flash меняет AI-гонку:...
Цена нефти Brent превысила $107 из-за...
Налог на криптовалюту в Германии изменят...
Другие новости
Крипто рынок
Дайджест криптоновостей за 14.09.2026: BTC у $78 000
Финансовый рынок
Долларизация Венесуэлы: страна готова отказаться от боливара?
Фондовый рынок
EuroCTP для европейского фондового рынка уже запущен
Финансовый рынок
Carry trade с JPY возвращается после интервенции Японии
Фондовый рынок
Reddit войдет в S&P 500 — акции взлетели на 11%
Финансовый рынок
Санкции против России: Трамп готов поддержать новый закон
Срочный рынок
Импорт нефти в Китай рухнул до минимума почти за 10 лет