Поиск
Финансовый рынок


Курс швейцарского франка снизился после сентябрьского заседания Швейцарского национального банка, хотя сам регулятор не изменил основную процентную ставку и сохранил ее на уровне 0%. Для валютного рынка важнее оказалось другое: SNB смягчил формулировку о готовности сдерживать чрезмерное укрепление CHF и тем самым дал понять, что ситуация с дорогим франком уже не вызывает такой обеспокоенности, как несколько месяцев назад.
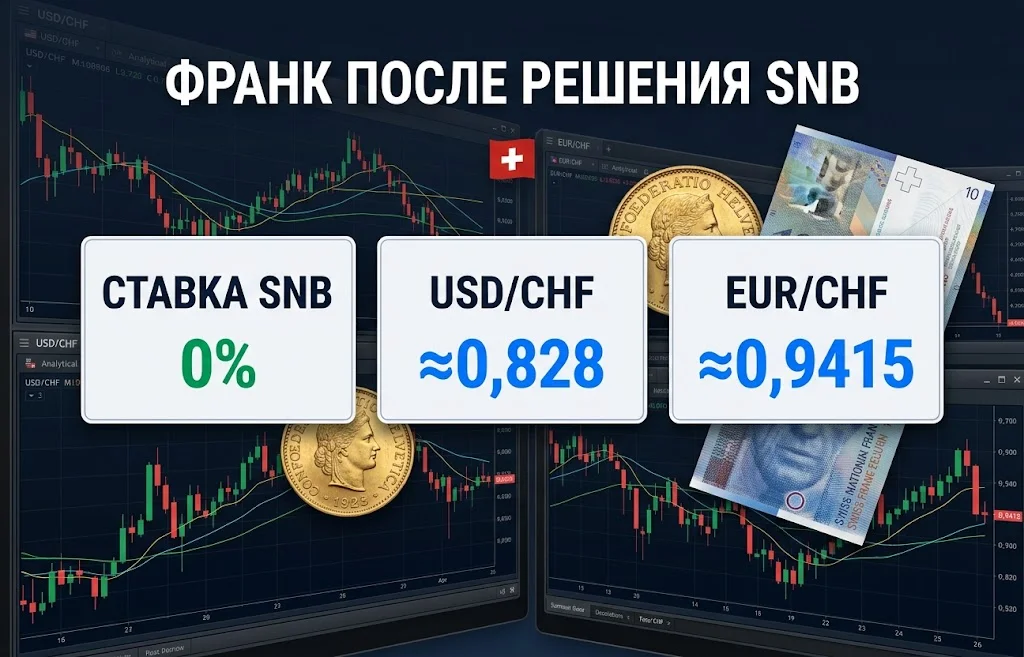
После объявления решения франк потерял около 0,32% против доллара, а USD/CHF поднялся примерно до 0,828 — максимума с мая 2025 года. Пара EUR/CHF также выросла и в течение дня доходила примерно до 0,9433. Реакция показывает, что для участников Форекс заседание оказалось прежде всего событием о валютной политике, а не о самой процентной ставке.
При этом Швейцарский национальный банк формально не отказался от валютных интервенций. Регулятор сохранил возможность выходить на рынок при необходимости, но изменил тон сообщения. Именно эта деталь способна влиять на национальную валюту Швейцарии в ближайшие месяцы не меньше, чем уровень ставки.
Решение 24 сентября само по себе не стало неожиданностью. SNB оставил основную ставку на отметке 0%, а банки продолжают получать этот процент на часть средств, размещенных на счетах до востребования в центральном банке. Для остатков сверх установленного порога действует ставка на 0,25 процентного пункта ниже основной.
Одновременно регулятор немного повысил оценку инфляционных рисков. Потребительская инфляция в Швейцарии ускорилась с 0,6% в мае до 0,8% в августе. Основной причиной стал рост цен на нефтепродукты. SNB ожидает среднюю инфляцию на уровне 0,7% в 2026 году и по 0,8% в 2027 и 2028 годах при условии, что ставка останется около текущего уровня.
Для валютного рынка важен еще один момент. Сам SNB отмечает, что недавнее ослабление франка уже поддерживает экономику и несколько повышает среднесрочный прогноз инфляции. Слишком сильный CHF делает импорт дешевле, подавляет рост внутренних цен и ухудшает положение швейцарских экспортеров. Когда национальная валюта слабеет, эта проблема становится менее острой.
Поэтому после решения участники рынка начали продавать франк. Reuters зафиксировал снижение CHF примерно на 0,32% против доллара и рост USD/CHF к 0,828. Для сравнения, накануне SNB публиковал справочный курс USD/CHF около 0,8222.
EUR/CHF отреагировал похожим образом. После заседания пара прибавляла около 0,24%, торгуясь около 0,9415 и поднимаясь внутри дня до 0,9433. Аналитики Societe Generale оценивали первоначальный рост примерно в 0,3%.
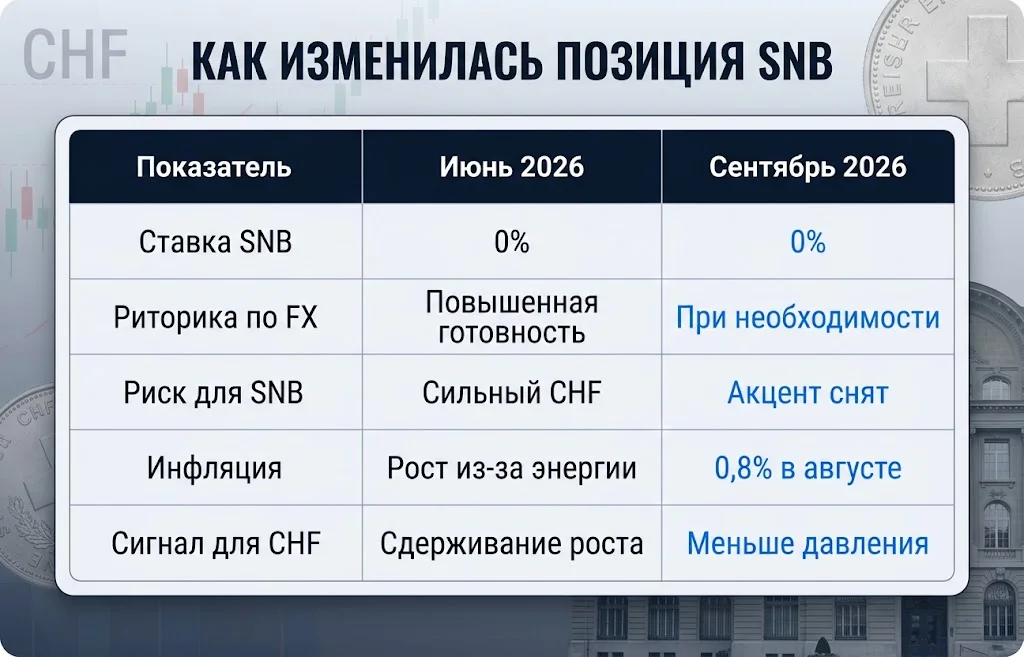
Главное изменение находится не в первой строке таблицы, а во второй и третьей. Процентная ставка осталась прежней, однако отношение SNB к валютному курсу стало менее оборонительным.
В июне позиция центрального банка выглядела заметно жестче. SNB прямо говорил о повышенной готовности вмешиваться в валютный рынок, чтобы противодействовать быстрому и чрезмерному укреплению франка, способному поставить под угрозу ценовую стабильность.
Сентябрьская формулировка короче и нейтральнее. Банк сообщил, что готов быть активным на валютном рынке, если это потребуется для обеспечения подходящих монетарных условий. Из заявления исчезло прямое указание на необходимость противостоять чрезмерному укреплению CHF.
Это небольшое изменение текста имеет довольно конкретное рыночное значение. Когда центробанк заранее предупреждает, что готов продавать собственную валюту, участники рынка учитывают вероятность интервенций при открытии длинных позиций по нацвалюте. Если такая угроза становится менее явной, часть этого фактора исчезает.
Но здесь возникает парадокс. Теоретически уменьшение риска интервенций могло бы поддержать франк: SNB как будто меньше угрожает его продавать. На практике реакция оказалась обратной. Валютный рынок прочитал изменение риторики как подтверждение того, что франк уже достаточно ослаб и регулятору больше не требуется активно бороться с его дороговизной.
Societe Generale связал рост EUR/CHF после заседания именно с этим изменением. По оценке банка, степень переоцененности франка снизилась настолько, что ЦБ страны получил возможность отступить от прежнего повышенного уровня готовности к интервенциям.
Для дальнейшего движения валютных пар важен уже не только SNB сам по себе, а положение Швейцарии относительно США и еврозоны. В сентябре ставка ФРС выросла до диапазона 3,75–4%, тогда как в Швейцарии она остается нулевой. Разница составляет почти 4 процентных пункта. Для валютного рынка такой разрыв увеличивает относительную привлекательность долларовых инструментов и делает фондирование через CHF дешевле.
Похожая, хотя и менее выраженная ситуация складывается с евро. После сентябрьского повышения депозитная ставка ЕЦБ достигла 2,5%. Поэтому евро также обладает заметным процентным преимуществом относительно швейцарской валюты.
Механизм можно представить одной цепочкой:
Разница ставок не гарантирует ослабления денежной единицы страны, однако при спокойном рынке она становится одним из основных фундаментальных факторов.
В двух словах, ставка центробанка — это не та ставка, под которую обычный человек приходит в банк за ипотекой или бизнес берет кредит. Она прежде всего задает цену краткосрочных денег внутри банковской системы и влияет на условия, на которых коммерческие банки размещают ликвидность и кредитуют друг друга.
Поэтому ставка 0% не означает, что банки начинают бесплатно выдавать кредиты населению. В ставке по ипотеке или корпоративному займу остаются кредитный риск, стоимость капитала банка, операционные расходы, срок кредита и банковская маржа.
Отрицательная ставка технически тоже возможна. В этом случае не центральный банк платит коммерческому банку процент за часть размещенных резервов, а наоборот — банк фактически платит за хранение определенных средств у регулятора. Цель проста: сделать пассивное хранение денег и владение валютой менее привлекательным и подтолкнуть капитал в кредиты, инвестиции или другие валюты.
Швейцария уже проходила через такой режим. В январе 2015 года SNB установил ставку −0,75% на часть депозитов банков в центральном банке, чтобы снизить привлекательность франка. Отрицательные ставки сохранялись несколько лет, а в положительную область политика вернулась в сентябре 2022 года.
Причем определенный отрицательный элемент существует даже сейчас. При основной ставке SNB 0% средства банков сверх установленного порога ремунерируются на 0,25 процентного пункта ниже основной ставки — фактически по −0,25%. То есть нулевая официальная ставка вовсе не означает, что любая ликвидность внутри системы имеет нулевую стоимость.
Именно низкая стоимость фондирования уже сделала CHF заметным инструментом в carry trade. В августе швейцарский франк начал активнее использоваться вместо иены как валюта фондирования, поскольку ставка SNB оставалась ниже японской, а волатильность JPY увеличилась.
После сентябрьского решения фундаментальный фон скорее благоприятствует сохранению повышенных значений USD/CHF и EUR/CHF по сравнению с уровнями начала года, но дальнейшая траектория зависит сразу от нескольких условий.
Первый сценарий связан с сохранением текущего процентного разрыва. Если ФРС удержит ставку существенно выше швейцарской, а SNB не вернется к жесткой интервенционной риторике, доллар продолжит получать преимущество по доходности. Для USD/CHF это означает возможность удерживаться на повышенных уровнях или продолжить рост.
При этом уровень около 0,828 уже стал самым высоким с мая 2025 года. Это делает дальнейшее движение чувствительнее к статистике США и ожиданиям по следующему решению ФРС. Сильные американские данные и новые сигналы о повышении ставок будут работать в пользу USD, тогда как разворот ожиданий способен быстро вернуть давление на пару.
В EUR/CHF логика похожа. Процентное преимущество еврозоны составляет 2,5 процентного пункта, а Societe Generale ожидает его дальнейшего расширения примерно на 25 базисных пунктов в ближайшие три месяца. Такой сценарий теоретически поддерживает евро относительно франка.
Однако существует и противоположный фактор — традиционная защитная функция швейцарской валюты. При резком ухудшении ситуации на мировых рынках инвесторы часто увеличивают позиции во франке независимо от разницы ставок.
Именно поэтому прямолинейная ставка на устойчивое падение CHF остается рискованной. Конфликт на Ближнем Востоке, новый энергетический шок, распродажа акций или другой глобальный стресс способны быстро изменить баланс спроса на защитные активы.
В таком сценарии движение может происходить даже при сохранении ставки SNB на нуле.
После сентябрьского заседания участникам Форекс имеет смысл смотреть уже не столько на саму цифру 0%, сколько на изменение нескольких показателей.
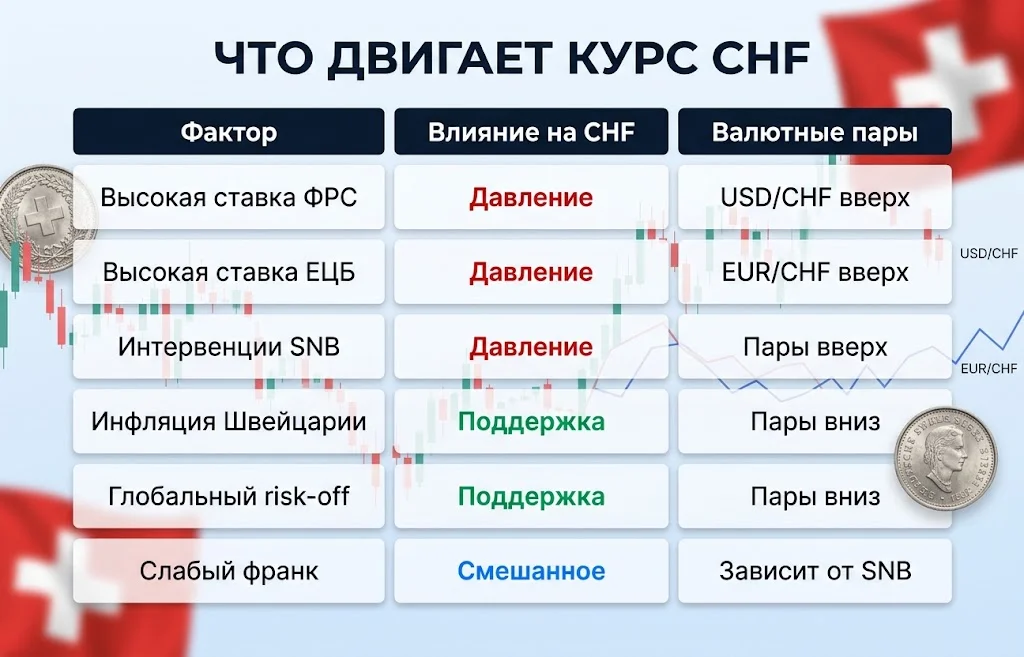
Наиболее интересным индикатором становится инфляция. Пока 0,8% остается комфортным значением внутри диапазона, который SNB считает совместимым со стабильностью цен. Однако слишком быстрое ослабление национальной валюты повышает стоимость импорта и способно постепенно увеличивать внутреннее ценовое давление. ЦБ уже признает этот эффект: сентябрьский среднесрочный прогноз инфляции немного выше предыдущего в том числе из-за ослабления национальной валюты. Если тенденция усилится, баланс рисков начнет меняться.
Это особенно важно для рынка, поскольку у SNB есть инструменты в обе стороны. При слишком сильном франке банк способен продавать CHF на валютном рынке или вновь рассматривать отрицательные ставки. При ускорении инфляции и чрезмерном ослаблении национальной валюты ситуация будет уже противоположной — пространство для сохранения ультрамягкой политики начнет сокращаться.
Поэтому сентябрьское решение нельзя трактовать как обещание длительного падения франка. Оно скорее изменило исходные условия: центральный банк больше не демонстрирует такую же обеспокоенность чрезмерным укреплением CHF, как летом, а разница ставок с США и еврозоной получила большее значение.
Для Форекс это делает USD/CHF и EUR/CHF особенно чувствительными к решениям ФРС и ЕЦБ, данным по швейцарской инфляции и любым изменениям риторики SNB. Курс швейцарского франка в ближайшей перспективе будет зависеть от противостояния двух сил: низкой доходности CHF, которая работает против валюты в спокойном рынке, и ее защитного статуса, способного вернуть спрос при новом всплеске глобальной неопределенности.
Больше новостей здесь.
Полезное
LTC переживает вторую молодость — цена...
Прямые иностранные инвестиции 2026: куда...
СПГ из Аргентины: новый поставщик на...
Дайджест рынка Forex за 23.09.2026:...
Tether и MiCA: почему USDT остается без...
Китайские автомобили в Европе заняли...
Доходы России от экспорта нефти могут...
Цена ETH перегрета: рост Ethereum вошел в...
Pontes: ЕЦБ связал блокчейн с расчетами в...
NVIDIA и дата-центр в Армении: новый союз...
Другие новости
Фондовый рынок
Прямые иностранные инвестиции 2026: куда идут $538 млрд?
Срочный рынок
СПГ из Аргентины: новый поставщик на мировом рынке?
Срочный рынок
SAF в Японии: Sumitomo запускает новый топливный проект
Финансовый рынок
ИИ и рынок труда: компании начали сокращать занятость
Фондовый рынок
США начали охоту на автопром Канады: Трамп вводит 50% тарифы
Крипто рынок
Закрытие криптопроектов в 2026 году: крах Web3
Финансовый рынок
USD/JPY у 165: рынок ждет новых интервенций Банка Японии
Фондовый рынок
Доходность гособлигаций взлетела: нефть выше $100
Финансовый рынок
Дайджест финансового рынка за 24.06.2026: USD на максимумах