Поиск
Фондовый рынок


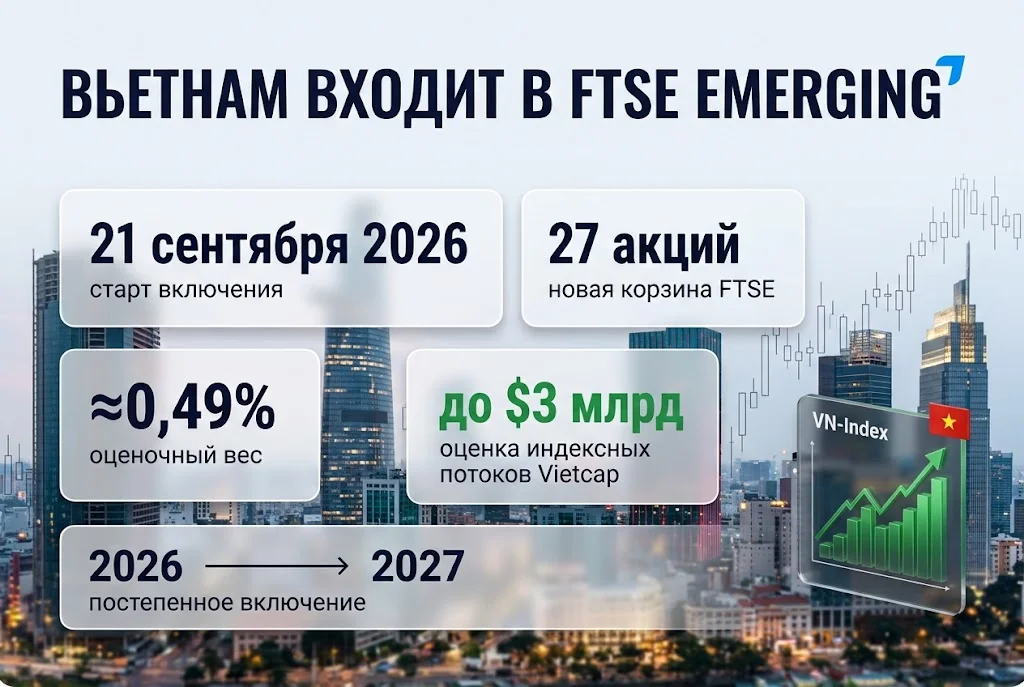
Иностранные инвесторы начали возвращать капитал во вьетнамские акции за несколько дней до важнейшего изменения статуса местного рынка. С 21 сентября Вьетнам начнет поэтапно входить в индексы FTSE Russell как Secondary Emerging Market, что автоматически расширит круг глобальных фондов, способных держать местные бумаги. Фондовый рынок Вьетнама уже получил первые признаки разворота потоков: за текущую неделю зарубежные участники приобрели акции примерно на 1,42 трлн донгов, или $54,6 млн. При этом эффект от самой реформы не ограничивается ближайшими покупками ETF — в перспективе речь может идти о перераспределении нескольких миллиардов долларов в пользу крупнейших компаний страны.
Переход из категории Frontier Market в Secondary Emerging Market меняет положение Вьетнама в глобальной системе индексов. С 21 сентября 2026 года акции страны начнут включаться в FTSE Global Equity Index Series, однако перестройка пройдет не одномоментно. FTSE выбрал четырехэтапную схему, которая должна завершиться только к сентябрю 2027 года.
После августовского пересмотра в основные индексы FTSE войдут 27 вьетнамских компаний вместо 23, которые рассматривались ранее. По оценке Vietcap Securities, их совокупный вес в FTSE Emerging All Cap составит около 0,49% против прежнего ориентира примерно в 0,33%.
Это изменение имеет прямое финансовое значение. Чем выше удельный вес страны в индексе, тем больше капитала должны направить в ее бумаги пассивные фонды, которые воспроизводят структуру соответствующего эталонного индекса.
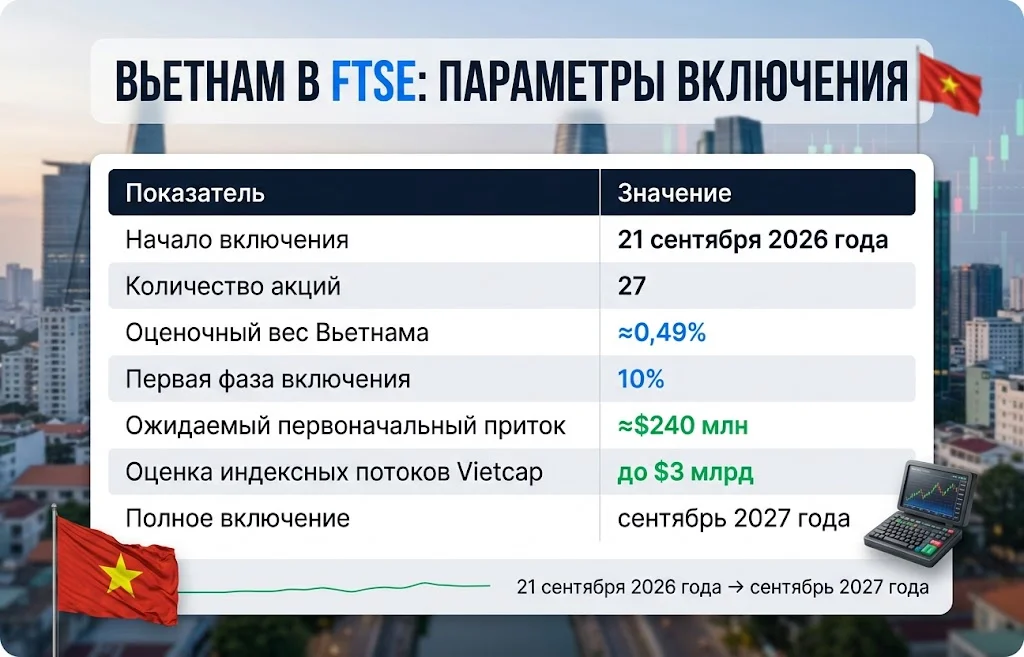
На первом этапе объем механических покупок оценивается примерно в $240 млн. Эта цифра значительно ниже обсуждаемых $3 млрд, однако противоречия здесь нет. Первый показатель относится лишь к ближайшей фазе ребалансировки, тогда как оценка Vietcap отражает потенциальный объем индексного капитала после постепенного увеличения доли Вьетнама.
Сам механизм включения также будет растянут во времени. Предполагаемые доли четырех этапов составляют 10%, 20%, 35% и 35%. Такая конструкция уменьшает риск резкого дисбаланса спроса и предложения, но одновременно означает, что поддержка рынка со стороны индексных фондов может сохраняться значительно дольше одного торгового дня.
Схематично это выглядит так:
Сам факт перехода в группу развивающихся рынков особенно важен на фоне того, что иностранный капитал в течение большей части года уходил из Вьетнама. По данным на 18 сентября, зарубежные инвесторы остаются чистыми продавцами местных акций примерно на $3,65 млрд с начала 2026 года. Однако за текущую неделю баланс изменился: чистые покупки составили около 1,42 трлн донгов, что соответствует примерно $54,6 млн.
Пока этих денег недостаточно, чтобы говорить о полном развороте многомесячной тенденции. Масштабы прежних продаж значительно выше. Тем не менее изменение поведения нерезидентов именно перед вступлением решения FTSE в силу показывает, что часть капитала начинает позиционироваться заранее.
Контекст важен еще и потому, что в 2025 году иностранные инвесторы вывели из вьетнамских акций более $5 млрд. Среди факторов назывались ограничения на иностранное владение, концентрация индекса вокруг крупнейших корпоративных групп, торговые риски и особенности инфраструктуры местного рынка.
Ситуация постепенно меняется. Вьетнам отменил обязательное предварительное полное финансирование сделок для иностранных институциональных участников и продолжает перестраивать расчетную инфраструктуру. Именно улучшение доступа для зарубежных инвесторов стало одним из условий перехода в категорию Secondary Emerging.
Для рынка это более важная история, чем простой приток нескольких сотен миллионов долларов. Изменяется круг потенциальных покупателей, которым разрешено инвестировать во Вьетнам в соответствии с их инвестиционными мандатами.
Наибольший интерес представляет не сам VN-Index, а распределение нового капитала между отдельными эмитентами. В список FTSE вошли крупнейшие представители банковского сектора, недвижимости, промышленности, технологий и потребительского рынка.
При этом перспективность конкретной бумаги нельзя сводить только к факту ее включения в индекс. Значение имеют вес компании, доступная иностранным инвесторам доля акций, ликвидность, free float и то, сколько средств фондам необходимо вложить для достижения целевой структуры портфеля.
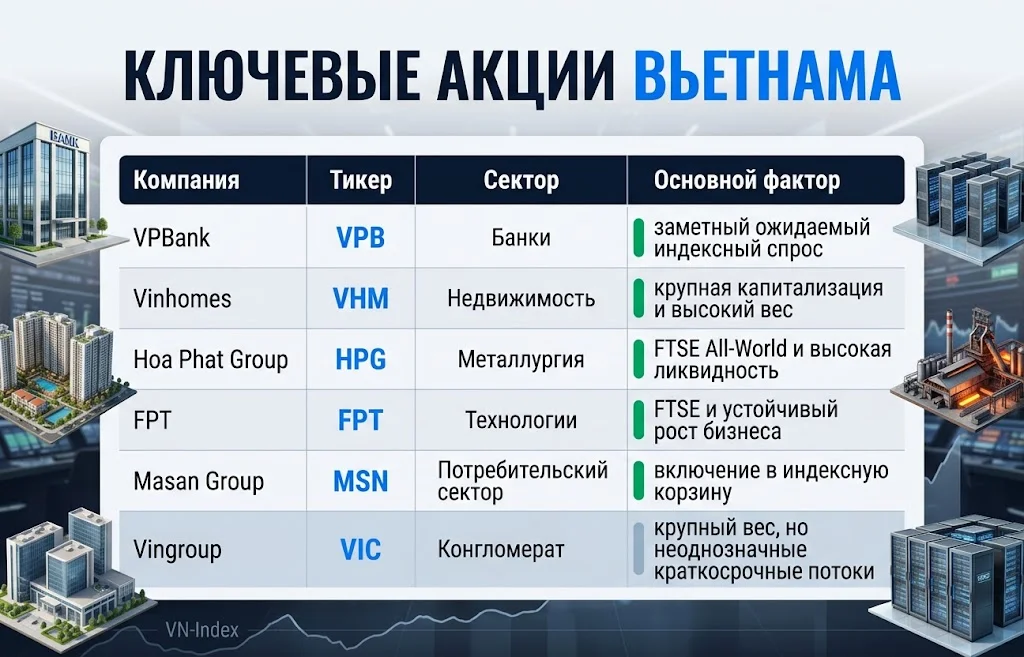
VPBank выделяется среди банков. Бумаги VPB включены не только в FTSE All Cap, но и в FTSE All-World. Банковский сектор в целом представлен в новом наборе широко: туда также вошли Vietcombank, BIDV, HDBank, Sacombank, SeABank, SHB и MSB.
Оценки конкретных потоков различаются в зависимости от методологии. Например, расчеты SSI для отдельных индексных продуктов предполагают значительный объем покупок VPBank. Это делает банковские бумаги одним из ключевых сегментов, через которые международный капитал может заходить на рынок.
Vinhomes также находится в центре внимания. Компания входит в число крупнейших эмитентов страны и относится к группе Large Cap. За счет масштабов капитализации даже небольшая доля Вьетнама в глобальном индексе может формировать заметный абсолютный спрос на VHM.
Hoa Phat Group представляет другой тип инвестиционной истории. Крупнейший металлургический производитель страны сочетает высокий оборот акций с прямой связью с промышленным производством, строительством и государственными инфраструктурными расходами. HPG также включается в FTSE All-World, что расширяет потенциальную базу пассивных покупателей.
Отдельно стоит FPT — один из наиболее заметных технологических эмитентов Вьетнама. Компания работает в области информационных технологий, цифровых услуг и телекоммуникационной инфраструктуры. В отличие от компаний, привлекательность которых строится преимущественно вокруг будущей индексной покупки, для FPT фактор FTSE накладывается на более долгосрочную историю роста технологического сектора.
В сентябрьском обзоре SSI среди компаний, которые брокер считает интересными в среднесрочной перспективе, также присутствуют FPT, HPG, MSN, VHM и VPB. Это не означает гарантированного роста их котировок, однако показывает, что сразу несколько будущих компонентов FTSE одновременно входят в список бумаг с сильными фундаментальными или рыночными факторами.
С Vingroup ситуация сложнее. VIC имеет очень большой вес на внутреннем рынке, но механика различных ETF способна привести к разнонаправленным потокам. Поэтому высокий вес компании в индексах сам по себе не означает, что на каждом этапе ребалансировки ее акции обязательно получат чистый приток.
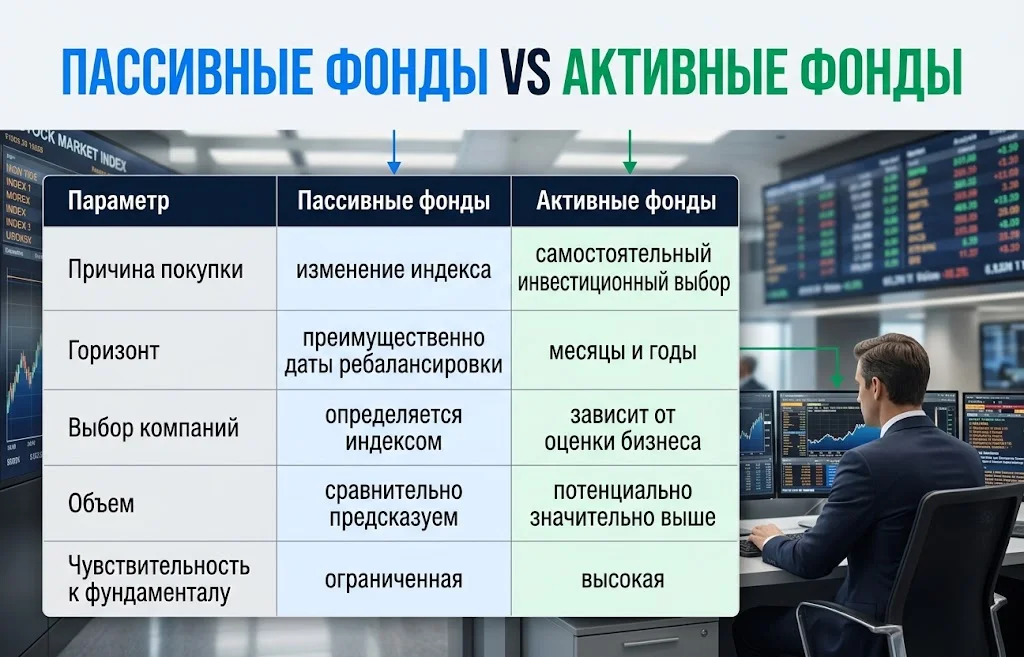
Фактически возникает два разных драйвера: механический спрос от индексных фондов и выборочный спрос со стороны активных управляющих. Для отдельных компаний второй фактор со временем может стать важнее первого.
Пассивные фонды обеспечивают наиболее предсказуемую часть денежных потоков. Если страна или акция получает определенный вес в индексе, ETF должен приблизить структуру портфеля к структуре этого индекса. Однако экономический эффект повышения статуса Вьетнама этим не ограничивается.
Крупные международные управляющие компании уже показывают интерес к увеличению присутствия. Vanguard сообщил, что рассчитывает довести инвестиции во Вьетнаме примерно до $2,5 млрд в ближайшие годы. До этого экспозиция компании на страну оценивалась примерно в $1,5 млрд.
Эта цифра не является обещанием одномоментно приобрести акции на $1 млрд. Речь идет о возможном расширении инвестиций на многолетнем горизонте. Тем не менее она хорошо показывает изменение масштаба внимания к рынку.
Представители Morgan Stanley также указывают, что переход в категорию emerging market способен заинтересовать значительно более широкий круг активных управляющих. Но разница между двумя типами потоков принципиальна.
Именно поэтому изменение классификации способно повлиять не только на обороты торгов, но и на оценку компаний. Если крупные фонды начинают рассматривать Вьетнам как полноценную часть emerging markets, инвесторы получают больше аналогов для сравнения — от Индонезии и Таиланда до Малайзии и Филиппин.
Схематично:
Парадокс нынешней ситуации состоит в том, что переход Вьетнама в более высокий индексный класс происходит не на вершине мощного ралли. По данным LSEG, к 18 сентября VN-Index прибавил примерно 1,4% с начала 2026 года. Для сравнения, основные фондовые индексы Таиланда выросли примерно на 24%, а сингапурский рынок — примерно на 21%.
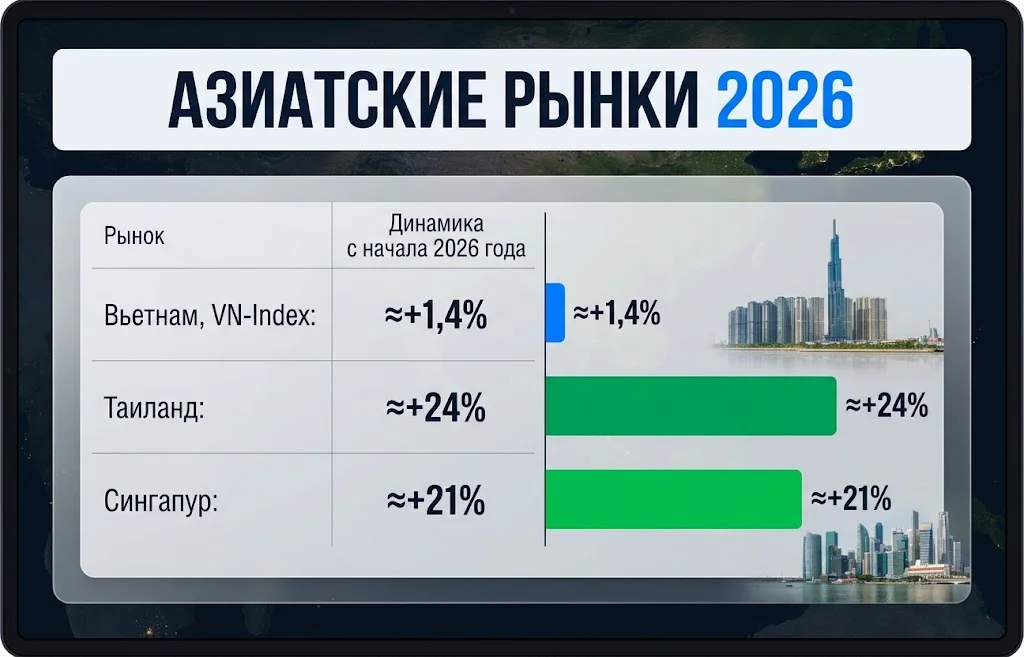
Это отставание нельзя автоматически трактовать как гарантию будущего догоняющего роста. Однако оно показывает, что история с FTSE еще не была полностью реализована в виде сильного подъема широкого рынка.
В августе реакция на увеличение будущего веса страны уже была заметна. После публикации пересмотра FTSE VN-Index рос, а Vingroup в ходе одной из сессий прибавлял до 3,4%. Также повышались Vinhomes, Hoa Phat и Masan. Но отдельная положительная сессия не означает, что эффект ребалансировки уже полностью заложен в цены. Для инвесторов важнее другое: рынок получает структурного покупателя примерно в тот момент, когда иностранные продажи последних двух лет начинают встречаться с новым источником спроса сопоставимого масштаба.
Повышение статуса не отменяет проблем, которые ранее сдерживали иностранные инвестиции. Одна из наиболее заметных — лимиты иностранного владения в отдельных компаниях. Даже если акция формально соответствует требованиям индекса, недостаточный свободный объем бумаг способен ограничить фактические покупки зарубежных фондов.
Второе ограничение связано с free float. Крупная капитализация не всегда означает, что на бирже обращается достаточно акций для комфортного входа и выхода институционального капитала.
Еще один фактор — высокая концентрация рынка. Vingroup и связанные с ней компании имеют значительный вес в VN-Index. Для глобального инвестора это повышает зависимость результата широкого индекса от сравнительно небольшой группы эмитентов.
Сохраняются и внешние макроэкономические риски. Вьетнам остается крупным импортером энергоносителей, поэтому продолжительный период высоких цен на нефть способен ухудшать торговый баланс, повышать издержки компаний и воздействовать на инфляцию. В сентябре Brent продолжает торговаться выше $100 за баррель на фоне геополитической напряженности на Ближнем Востоке, поэтому этот фактор для местных активов нельзя игнорировать.
Наконец, переход FTSE не означает автоматического повышения статуса со стороны MSCI. Вьетнам рассматривает реформу системы расчетов с внедрением центрального контрагента, ориентировочно с 2027 года. Такая инфраструктура способна снять часть существующих ограничений, но для MSCI важен более широкий набор критериев — доступ иностранных инвесторов, ликвидность, валютный рынок и операционная надежность торговой системы.
Условно перспективу можно представить такой последовательностью:
FTSE Secondary Emerging → рост международного участия → модернизация клиринга → снижение инфраструктурных ограничений → улучшение условий для дальнейшей интеграции в глобальные индексы.
Первые иностранные покупки перед 21 сентября поэтому стоит рассматривать скорее как начало длительного процесса. Ближайший приток примерно на $240 млн относительно невелик для всего рынка, однако затем доля Вьетнама будет увеличиваться еще тремя этапами. Параллельно страна становится доступной активным управляющим, для которых раньше статус Frontier Market был формальным ограничением.
Если иностранные продажи действительно продолжат замедляться, сочетание новых пассивных покупок и расширения присутствия глобальных фондов способно изменить баланс спроса на крупнейшие вьетнамские акции. В центре этого процесса находятся VPBank, Vinhomes, Hoa Phat, FPT и другие компоненты нового набора FTSE. Но дальнейшая динамика будет зависеть уже не только от индексной реформы: после первых механических покупок рынок должен будет подтверждать привлекательность ростом корпоративных прибылей, ликвидностью и дальнейшим снятием барьеров для зарубежного капитала.
Больше новостей здесь.
Полезное
Банк Японии повысил ставку до 1,25%: иена...
Zcash вырос на 23% за неделю: лидер после...
Трамп пригрозил ЕС новыми пошлинами из-за...
Новые санкции США против России одобрил...
Ставка ФРС выросла до 3,75–4%: цикл...
Дайджест сырьевого рынка за 16.09.2026:...
CLARITY Act не набрал достаточно голосов...
Гонконг запустит индекс облигаций Dim Sum
Акции CATL рухнули на 10%: инвесторов...
Transaction V1 Solana увеличил размер...
Другие новости
Финансовый рынок
Банк Японии повысил ставку до 1,25%: иена упала
Крипто рынок
Chainlink растет к $10: что происходит с LINK и ETF
Финансовый рынок
Индийская рупия теряет поддержку после решения RBI
Фондовый рынок
Рост доходности облигаций: рынки ждут новых рисков
Крипто рынок
Криптовалютные платежные карты 2026: лидеры рынка
Фондовый рынок
Акции Газпрома рухнули к новому минимуму: что происходит?
Финансовый рынок
ИИ начал создавать ИИ: почему Anthropic уже бьет тревогу?
Фондовый рынок
Трамп ждал снижения ставок, но Кевин Уорш удивил рынки
Фондовый рынок
ИИ в мировой экономике: Пань Гуншэн о рисках и перспективах