Поиск
Финансовый рынок


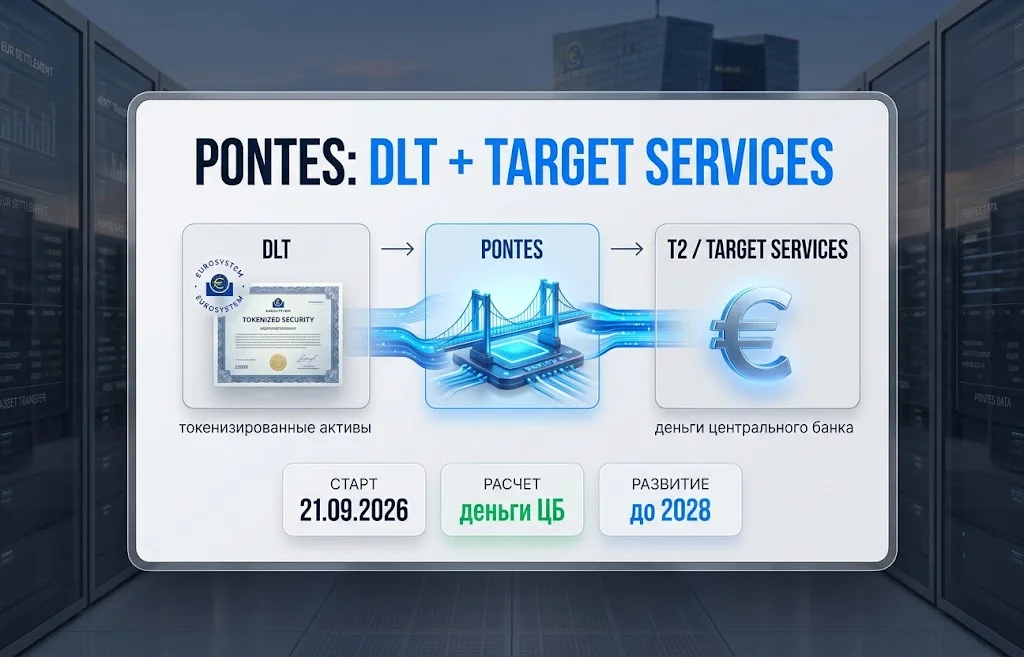
Европейский рынок цифровых ценных бумаг подошел к этапу, когда одной токенизации уже недостаточно. Выпустить облигацию в распределенном реестре технически возможно, но крупным банкам и институциональным инвесторам нужен такой же надежный механизм денежного расчета, как и на традиционном рынке. Именно эту проблему теперь пытается решить Eurosystem. С 21 сентября 2026 года система Pontes позволяет связать операции на DLT-платформах с расчетной инфраструктурой центральных банков еврозоны, сохраняя деньги центрального банка в качестве основы завершения сделки.
Главное ограничение цифровых ценных бумаг долгое время находилось не в самом выпуске актива. Намного сложнее было встроить такой инструмент в полноценный цикл сделки так, чтобы расчеты оставались приемлемыми для банков, депозитариев и крупных инвесторов.
Традиционный рынок построен вокруг давно отлаженной схемы: одна сторона передает ценную бумагу, другая перечисляет деньги через регулируемую расчетную систему. После завершения операции у участников практически не остается неопределенности по поводу того, кому принадлежит актив и состоялся ли платеж.
В DLT-среде ситуация сложнее. Ценная бумага может существовать в цифровом реестре, однако денежная часть сделки нередко остается за пределами той же технологической среды. Возникает разрыв между новым способом учета актива и традиционной системой расчетов.
До появления Pontes у институциональных участников фактически было несколько вариантов:
Каждый из этих вариантов добавляет техническую или кредитную сложность.
Для крупного банка это принципиальный момент. Ценность токенизированной облигации снижается, если ради ее покупки приходится менять привычную модель управления ликвидностью, подключать дополнительного эмитента расчетного актива или принимать новый вид контрагентского риска. Поэтому ключевой вопрос для рынка звучит не так: «Можно ли выпустить актив на блокчейне?» Гораздо важнее другое: можно ли провести такую сделку так, чтобы цифровой формат ценной бумаги не ухудшал качество денежного расчета.
Именно здесь Pontes меняет конструкцию рынка:
В этой модели распределенный реестр отвечает за технологическую часть обращения актива, а денежная сторона сохраняет связь с центральным банком.
Это важное различие. Pontes не создает новую валюту и не заменяет банковскую систему отдельным блокчейном. Напротив, Eurosystem встраивает DLT в уже существующую финансовую архитектуру и тем самым старается снять один из главных барьеров для институционального использования токенизации.
Фактически речь идет о попытке сделать цифровые ценные бумаги совместимыми с тем уровнем расчетной надежности, к которому привык традиционный рынок капитала. Дальнейший эффект будет зависеть уже не от самого факта запуска, а от того, насколько активно банки и эмитенты начнут использовать новую связку в реальных операциях.
Система связывает внешние рыночные DLT-платформы с TARGET Services — расчетной инфраструктурой Eurosystem. Ключевая идея заключается в том, чтобы цифровой формат ценной бумаги не заставлял участников переходить на менее привычный расчетный актив. По сути, меняется технологический маршрут сделки, но не ее базовый денежный фундамент.
Основные характеристики новой инфраструктуры:
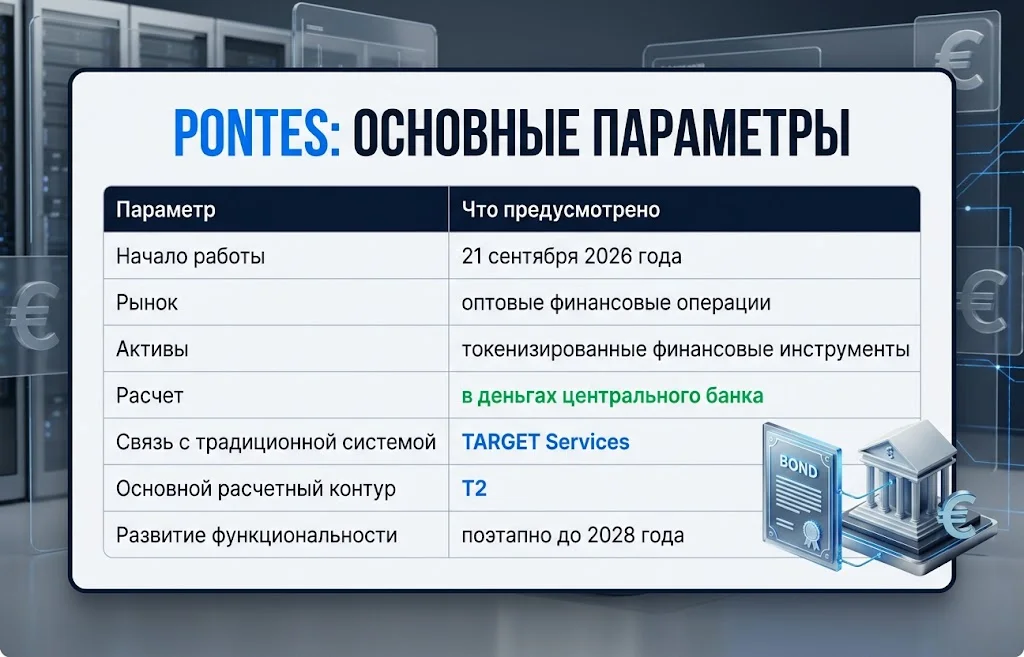
На первоначальном этапе возможности системы ограничены базовыми функциями. Eurosystem намерена постепенно увеличивать часы работы и расширять набор поддерживаемых операций по мере появления реального спроса со стороны участников рынка.
Одно из принципиальных требований — синхронизация передачи ценной бумаги и денег. На рынке используется модель Delivery versus Payment, или DvP: финансовый инструмент переходит покупателю только при выполнении связанного с ним платежа. Такой принцип снижает риск ситуации, когда одна сторона уже исполнила обязательство, а другая — нет. В инфраструктуре предусмотрен механизм Hash-Link, связывающий события в DLT и денежную часть операции.
Упрощенная модель выглядит следующим образом:
Для институционального рынка именно эта часть может иметь большее значение, чем сама технология распределенного реестра.
Банки работают с крупными позициями, жесткими внутренними лимитами и требованиями к управлению ликвидностью. Поэтому возможность выпустить цифровую облигацию мало что меняет, если для окончательного расчета приходится создавать параллельную денежную инфраструктуру. Pontes пытается убрать это несоответствие.
Запуск не возник из отдельного технологического проекта за несколько месяцев. Перед ним Eurosystem проводила масштабные испытания способов расчета по DLT-операциям. В 2024 году в рамках исследовательской программы состоялось 50 испытаний в девяти юрисдикциях. Совокупная стоимость операций достигла примерно €1,6 млрд. Это позволило проверить не абстрактную способность блокчейна записывать транзакции, а взаимодействие новых сетей с деньгами центрального банка.
Основную эволюцию проекта можно представить в виде временной линии:
По результатам тестов представители финансового сектора обозначили доступ к надежному расчетному активу как одно из важных условий дальнейшего распространения DLT. Этот момент меняет смысл всей инициативы.
Проблема заключается не столько в том, способны ли банки технологически работать с токенами. Большие финансовые группы уже имеют соответствующие проекты. Сложность возникает при попытке состыковать инновационный торговый слой с инфраструктурой, которая обеспечивает окончательность платежа. Если этот барьер постепенно исчезнет, экономический эффект может проявиться в других частях цепочки.
Например, выпуск, торговля, расчеты, хранение и обслуживание инструмента теоретически можно теснее объединить в одной цифровой среде. Смарт-контракты способны автоматизировать отдельные действия — от выплаты дохода до выполнения заранее заданных условий. Однако сам ЕЦБ пока не утверждает, что такой подход обязательно окажется дешевле или эффективнее традиционных систем во всех случаях. Это еще предстоит доказать на реальном объеме операций.
Наиболее показательный признак перехода от эксперимента к инфраструктуре — состав первой группы пользователей. К началу работы подключение завершили банки, государственные финансовые институты и операторы DLT-платформ.
Среди участников рынка указаны:
Кроме того, Deutsche Bundesbank подключился в статусе участника рынка. Отдельно сформирован слой операторов DLT-инфраструктуры. В него вошли Clearstream, Axiology, Cashlink и SWIAT.
Эту конструкцию можно представить следующим образом:
Список крупных банков важен не сам по себе. Реальным тестом станет частота использования системы.
Формальное подключение финансовой организации еще не означает, что значительная доля ее операций сразу перейдет на распределенный реестр. Токенизированному рынку сначала необходимо сформировать достаточный объем выпусков и вторичной ликвидности.
Есть и еще одно ограничение: речь не идет об открытой криптовалютной сети. Обычный пользователь не сможет подключить кошелек к инфраструктуре Eurosystem и проводить через нее сделки. Доступ построен вокруг регулируемых институтов и существующих требований финансового рынка, включая необходимые разрешения и взаимодействие с T2. Это принципиально отличает европейскую модель от публичных блокчейнов.
Развитие токенизации неизбежно поднимает вопрос о том, каким должен быть цифровой аналог денег внутри новой финансовой инфраструктуры. Стейблкоины уже выполняют такую функцию на крипторынке. Банки параллельно развивают токенизированные депозиты. Центральные банки предлагают третью модель — доступ к собственным деньгам внутри или рядом с DLT-средой.
Между этими вариантами есть существенные различия:
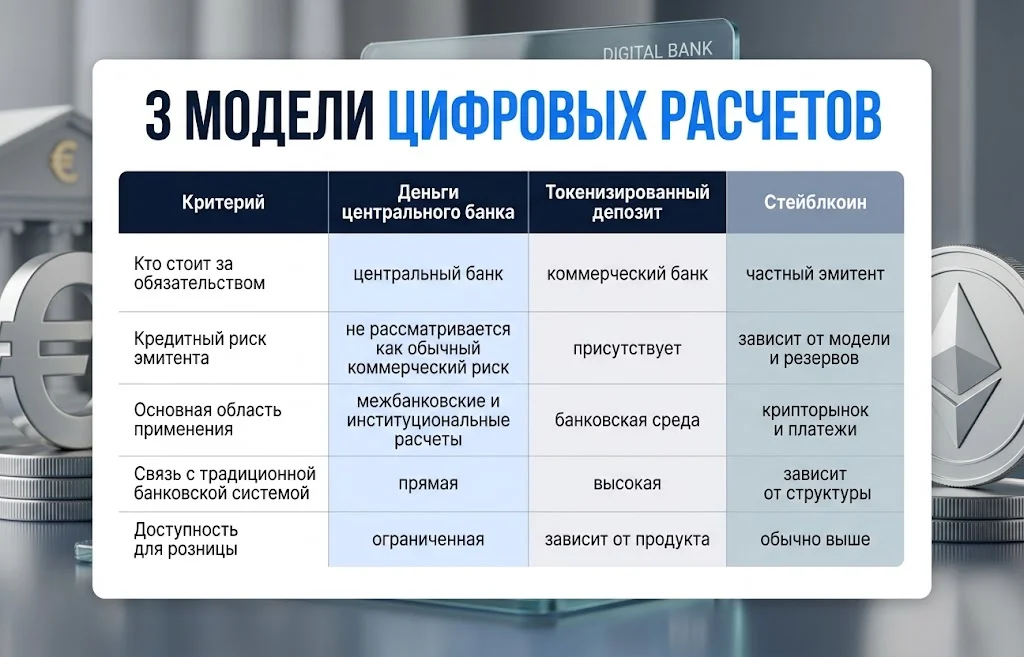
Из этого не следует, что стейблкоины становятся ненужными. Eurosystem допускает существование нескольких видов цифровых денег. На частном рынке могут использоваться как токенизированные банковские депозиты, так и регулируемые стейблкоины в евро. Pontes решает более узкую проблему: крупным участникам предоставляется возможность не менять тип расчетного актива только потому, что сама ценная бумага перенесена на DLT. Это важное различие.
Если цифровой актив приходится оплачивать исключительно другим частным токеном, технологическая модернизация одновременно меняет структуру финансового риска. Если же окончательный платеж остается в деньгах центрального банка, DLT становится скорее новой инфраструктурой доставки и учета, чем новой денежной системой.
Пожалуй, наиболее необычная часть инициативы находится за пределами технического устройства Pontes. ЕЦБ запустил подготовку к покупке токенизированных ценных бумаг для собственного инвестиционного портфеля. По данным Reuters, размер портфеля собственных средств банка составляет около €23 млрд. Это не означает, что вся эта сумма или значительная ее часть будет направлена в цифровые бумаги. Регулятор говорит лишь о небольшой доле.
Первоначально рассматривается достаточно узкий круг инструментов:
Все они должны быть номинированы в евро. Логика эксперимента здесь отличается от обычного тестирования платформы:
ЕЦБ таким образом получает возможность увидеть инфраструктуру глазами реального инвестора. Можно проверить, как новая модель взаимодействует с внутренними торговыми системами, бухгалтерией, портфельным управлением и процедурами расчетов. Такие детали зачастую оказываются гораздо важнее демонстрационных возможностей самой DLT.
При этом сроки начала покупок и конкретный объем вложений пока не утверждены. Операционные параметры определит Исполнительный совет ЕЦБ после завершения подготовки и с учетом того, насколько активно будет расти предложение соответствующих токенизированных бумаг.
В более широком масштабе Pontes является только одним элементом программы Eurosystem. Параллельно развивается Appia — направление, которое должно сформировать более долгосрочную модель европейской токенизированной финансовой инфраструктуры. Проект архитектуры планируется подготовить к 2028 году.
Связь между двумя инициативами достаточно четкая. Pontes решает практическую задачу сегодняшнего дня: как рассчитывать DLT-сделки в деньгах центрального банка. Appia отвечает на более широкий вопрос: как в будущем могут взаимодействовать токенизированные рынки, традиционная инфраструктура, банки, центральные банки и другие участники.
Поэтому текущую стратегию можно представить так:
Эта модель также связана с вопросом финансовой автономии ЕС. Если европейские токенизированные инструменты в будущем будут зависеть исключительно от частных расчетных активов или инфраструктур за пределами региона, модернизация рынка может одновременно создать новые внешние зависимости. Eurosystem пытается сформировать собственный расчетный фундамент еще до того, как объем цифровых бумаг станет системно значимым.
При этом не стоит путать эту программу с цифровым евро. Розничный цифровой евро рассчитан прежде всего на платежи граждан и бизнеса. Pontes ориентирован на оптовый рынок капитала и взаимодействие профессиональных финансовых организаций.
Цели различаются:
Точно так же преждевременно считать запуск доказательством победы блокчейна над традиционными финансовыми технологиями. Для этого пока недостаточно данных.
На следующем этапе рынку придется показать несколько вещей: способны ли токенизированные выпуски привлечь существенный спрос, появится ли нормальная вторичная ликвидность, смогут ли банки снизить издержки и насколько новая модель выдержит крупные объемы операций. Именно эти показатели будут важнее количества подключенных компаний на старте.
Но один барьер уже начинает исчезать. Финансовому институту больше не обязательно выбирать между токенизированным активом и привычным расчетом в деньгах центрального банка. Eurosystem пытается сделать совместимыми оба элемента. Если модель заработает в масштабе, наиболее заметным последствием станет не появление очередного класса «криптоактивов», а постепенное стирание технологической границы между традиционными ценными бумагами и их токенизированными аналогами. Тогда Pontes может оказаться не конечной системой, а переходным механизмом: сначала блокчейн подключается к существующей финансовой инфраструктуре, а затем отдельные элементы двух сред постепенно объединяются.
И именно поэтому запуск 21 сентября важен для европейского рынка. ЕЦБ не пытается заменить действующую денежную систему экспериментальной технологией. Он переносит наиболее надежный элемент старой системы — расчеты в деньгах центрального банка — в формирующуюся инфраструктуру токенизированных финансов.
Больше новостей здесь.
Полезное
Цена ETH перегрета: рост Ethereum вошел в...
NVIDIA и дата-центр в Армении: новый союз...
Импорт золота в Китай превысил 1000 тонн...
Дайджест криптоновостей за 21.09.2026:...
Блокада Черного моря грозит миру...
Кредитный рейтинг Польши снижен: Moody’s...
Кризис автопрома Германии усилился после...
Лучшие криптокошельки на сегодняшний...
Государственный долг развитых стран...
Цена NEAR выросла на 25% после запуска...
Другие новости
Крипто рынок
Цена ETH перегрета: рост Ethereum вошел в зону риска
Фондовый рынок
NVIDIA и дата-центр в Армении: новый союз в мировой AI-гонке
Срочный рынок
Импорт золота в Китай превысил 1000 тонн в 2026 году
Крипто рынок
NEAR Protocol готовится к эре квантовых компьютеров
Финансовый рынок
Bizum Pay: испанский удар по монополии Visa и Mastercard
Фондовый рынок
Акции развивающихся рынков обновили рекорд
Финансовый рынок
Тарифы Трампа 2026: таможенная стена 2.0