Поиск
Фондовый рынок


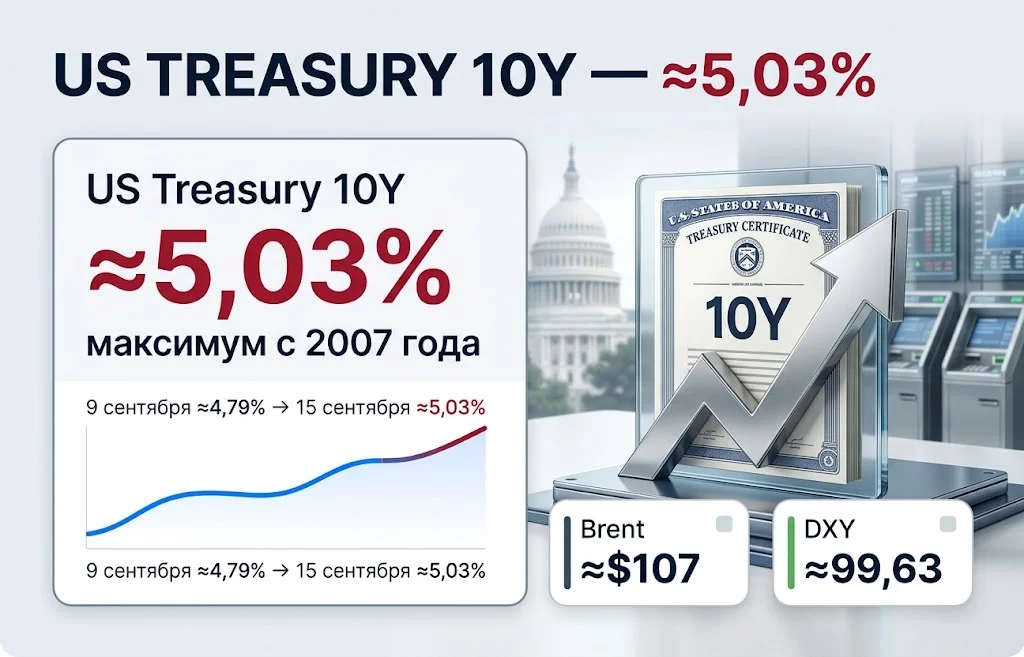
Доходность 10-летних Treasuries США 15 сентября поднялась примерно до 5,03%, достигнув максимального уровня с 2007 года. Переход выше психологически важной отметки 5% стал результатом сочетания сразу нескольких факторов: скачка нефтяных цен, усиления инфляционных рисков, ожиданий повышения ставки ФРС и большого предложения долговых бумаг. Для финансовых рынков это уже не локальная история рынка облигаций: рост benchmark US 10Y повышает стоимость капитала практически во всей американской экономике и одновременно меняет относительную привлекательность акций, доллара, кредитов и других классов активов.
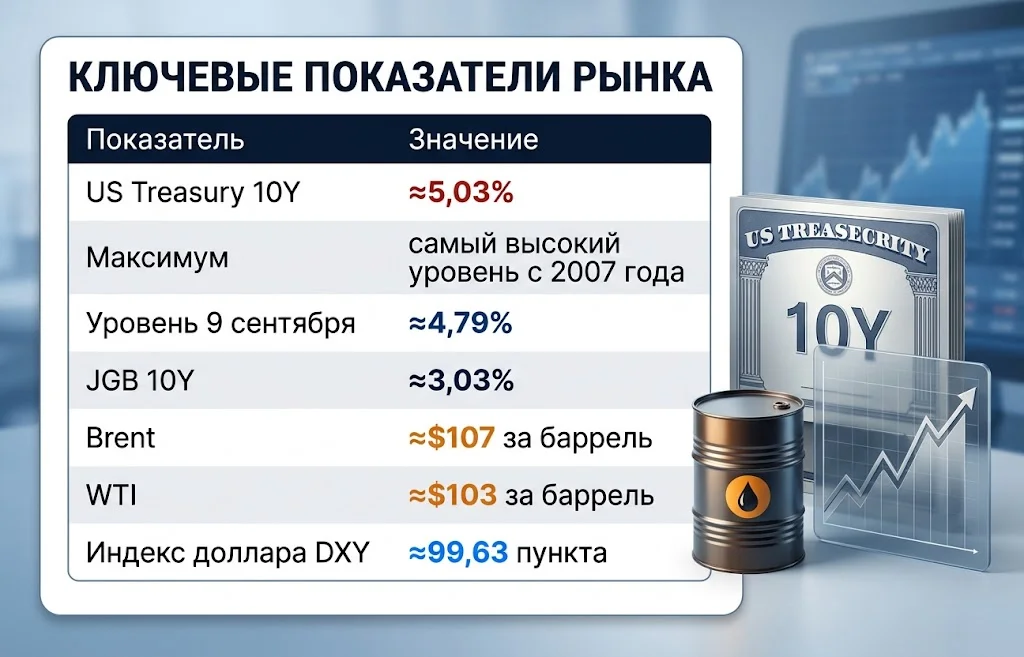
Американский долговой рынок начал неделю с ускорения распродажи. Еще 14 сентября доходность 10-летних казначейских облигаций преодолела 5%, впервые с октября 2023 года, а во время азиатской сессии 15 сентября показатель достиг примерно 5,0266%. Это уже максимальное значение примерно за 19 лет.
Движение особенно заметно на фоне уровней начала сентября. По рыночным данным, 9 сентября US 10Y находилась примерно возле 4,79%. Таким образом, менее чем за неделю доходность прибавила более 20 базисных пунктов.
Основные рыночные ориентиры на 15 сентября выглядели следующим образом:
Рост доходности означает снижение рыночной стоимости уже выпущенных облигаций. Когда инвесторы требуют более высокую компенсацию за владение государственным долгом, старые бумаги с меньшим купоном становятся менее привлекательными и их цена снижается.
Проблема при этом давно вышла за пределы США. Доходность 10-летних государственных облигаций Японии поднялась примерно до 3,03%, максимума примерно за три десятилетия. На рынках одновременно усиливаются ожидания повышения ставок ФРС и Банком Японии, поэтому инвесторы переоценивают практически весь глобальный сегмент суверенного долга.
Именно синхронность движения имеет значение. Когда доходности растут сразу в нескольких крупнейших экономиках, американским Treasuries приходится конкурировать за капитал не только с корпоративными облигациями и акциями, но и с более привлекательными государственными бумагами других стран.
Главным краткосрочным катализатором нового движения стала нефть. Brent 15 сентября торговалась около $107 за баррель, а WTI — примерно возле $103. Повышение последовало за новой эскалацией на Ближнем Востоке, атаками хуситов на инфраструктуру Саудовской Аравии и ростом рисков для нефтяной логистики. Для рынка облигаций здесь важна не сама цена сырья, а ее потенциальное влияние на инфляцию.
Условная схема выглядит так:
Энергетический фактор появился в момент, когда инфляционная картина в США и без того перестала выглядеть комфортно. Данные за август показали более сильное, чем ожидалось, давление со стороны потребительских и производственных цен. Это резко изменило позиционирование рынка перед сентябрьским заседанием Федеральной резервной системы.
Однако объяснять рост US 10Y только нефтью было бы слишком просто. Давление на рынок формирует сразу несколько элементов:
Отдельное значение имеет предложение облигаций. Рынок должен одновременно поглощать большой объем государственных выпусков и рекордные корпоративные заимствования технологических компаний, которые финансируют строительство дата-центров, энергетику и AI-инфраструктуру.
Чем больше бумаг предлагается инвесторам, тем выше доходность, которую эмитентам приходится предлагать для привлечения капитала. В этом случае даже высокий спрос на гособлигации не гарантирует устойчивого роста их цены.
Сюда добавляется более долгосрочная проблема — состояние федеральных финансов. Широкий бюджетный дефицит и растущий государственный долг заставляют часть участников рынка требовать дополнительную премию за срок. Речь идет не о сомнениях в платежеспособности США, а о цене, которую инвесторы считают достаточной для размещения капитала на 10 лет в условиях неопределенной инфляции и большого предложения новых бумаг.
Дополнительное давление на долговой рынок создает резкий разворот ожиданий относительно ФРС. Еще несколько недель назад значительная часть аналитиков рассчитывала, что американский регулятор сможет сохранить ставку без изменений. После свежих инфляционных данных и скачка нефти этот сценарий быстро потерял поддержку.
В опросе Reuters 85% экономистов ожидали повышения ставки на 25 базисных пунктов на заседании 15–16 сентября. Рыночные инструменты утром 15 сентября оценивали вероятность повышения уже примерно в 93%. Если ФРС действительно поднимет диапазон ставки на 25 б.п., он составит 3,75–4,00%. Это будет первое повышение после длительного периода паузы и заметный разворот относительно прежних ожиданий.
Примечательно, что крупные банки изменили прогнозы почти синхронно. Goldman Sachs, JPMorgan, HSBC и Deutsche Bank перешли к сценарию сентябрьского повышения ставки после сильных инфляционных данных. Некоторые экономисты допускают как минимум еще одно повышение до конца первого квартала 2027 года.
Рынок процентных фьючерсов также закладывает возможность дальнейшего ужесточения. Поэтому для Treasuries важен уже не столько сам сентябрьский шаг, сколько комментарии главы ФРС Кевина Уорша о дальнейшей траектории ставок. Если регулятор даст понять, что сентябрьское повышение является единичной корректировкой, часть давления на длинные облигации может ослабнуть. Если же ФРС сохранит возможность нескольких дополнительных шагов, уровень доходности около 5% рискует перестать восприниматься как краткосрочный экстремум.
Параллельно Белый дом занимает противоположную позицию. Президент Дональд Трамп публично заявляет, что США должны иметь значительно более низкую процентную ставку. Однако рынок на текущем этапе ориентируется прежде всего на инфляционные показатели и сигналы FOMC, а не на политические призывы к удешевлению кредита.
Доходность 10-летних Treasuries — одна из базовых ставок мировой финансовой системы. Через нее формируется стоимость множества других инструментов: от корпоративных облигаций и ипотеки до моделей оценки акций.
Схематично это можно представить такой последовательностью:
Наиболее чувствительными становятся акции компаний, стоимость которых во многом основана на прибыли, ожидаемой через несколько лет. Именно поэтому быстрорастущие технологические и AI-компании обычно сильнее реагируют на изменение длинных доходностей, чем зрелые корпорации с устойчивым денежным потоком.
Отметка 5% также повышает конкурентоспособность самого долгового рынка. Инвестор получает возможность зафиксировать номинальную доходность около 5% в государственном инструменте США без необходимости принимать риск корпоративного бизнеса. При прочих равных это увеличивает требования к ожидаемой доходности акций.
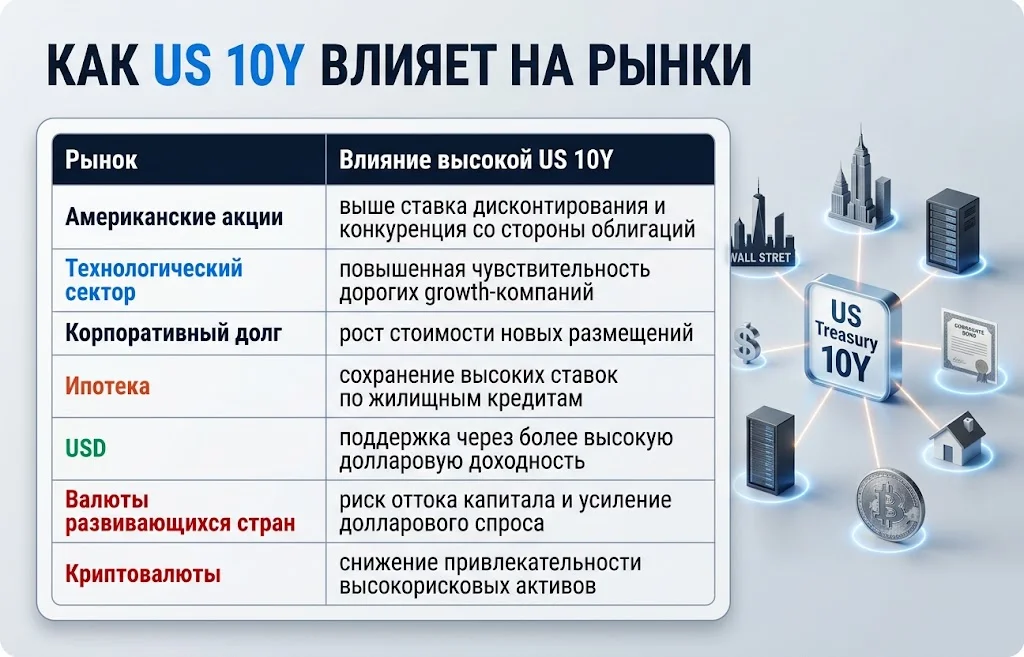
Для разных рынков последствия выглядят следующим образом:
На валютном рынке эффект уже проявился. Индекс доллара 15 сентября находился примерно возле 99,63 пункта. EUR/USD опускалась к $1,1535, GBP/USD — примерно к $1,3485, а USD/JPY торговалась около 154,91.
Рост доходности американских облигаций повышает относительную привлекательность долларовых инструментов. Особенно сильным этот механизм становится в периоды снижения аппетита к риску.
С аналитической точки зрения:
Одновременно давление усиливается на валюты стран — импортеров энергоресурсов. Например, индийская рупия оказалась возле важной зоны 95,80 за доллар, а участники рынка вновь обсуждают возможные интервенции Резервного банка Индии.
Одним из наиболее прямых каналов передачи высокой US 10Y в реальную экономику остается ипотека. Средняя ставка по 30-летним жилищным кредитам в США поднялась примерно до 6,85%. Ипотечные ставки не привязаны к доходности десятилетних облигаций механически, однако между ними существует устойчивая корреляция. Банки и ипотечные агентства ориентируются на стоимость долгосрочного финансирования и добавляют кредитный, операционный и процентный спред.
По результатам опроса Reuters, средняя ипотечная ставка может оставаться около 6,60% и 6,52% в следующие два квартала. Это ограничивает возможность быстрого восстановления американского рынка жилья даже при относительно устойчивой экономике. Высокая стоимость ипотечного кредита одновременно действует через несколько каналов.
Reuters ожидает рост индекса цен S&P Case-Shiller примерно на 1,5% в 2026 году и на 2,3% в 2027 году. Оба значения остаются сравнительно умеренными и отражают влияние дорогого финансирования на спрос. Таким образом, переход US 10Y выше 5% имеет прямое макроэкономическое следствие: высокая доходность государственных бумаг постепенно увеличивает стоимость капитала для домохозяйств и бизнеса.
Ближайшим главным событием станет решение ФРС 16 сентября. Однако даже повышение ставки на 25 б.п. само по себе не гарантирует продолжения роста доходности. Большая часть такого решения уже заложена в рыночные цены. Поэтому после заседания важнее будет тон комментариев регулятора и прогноз дальнейшей траектории ставок. Для рынка можно выделить три основных сценария.
Есть еще один элемент, который может оказаться не менее важным, чем действия ФРС. Американскому рынку придется продолжать поглощать большой объем государственного долга на фоне активных корпоративных размещений. Если инвесторы будут требовать более высокую компенсацию за срок и инфляционный риск, вернуть 10-летнюю доходность значительно ниже 5% будет сложнее даже при стабилизации нефти.
Высокая доходность Treasuries не означает автоматически начало новой долговой или фондовой коррекции. Но она заметно меняет цену капитала, на которой строятся инвестиционные решения по всему миру. Схематично это можно представить так:
Поэтому доходность 10-летних Treasuries США выше 5% становится не просто техническим уровнем на графике. Если она закрепится в этой области, инвесторам придется заново оценивать относительную привлекательность акций, кредитов, недвижимости и долларовых активов. Ближайшее заседание ФРС покажет, воспринимает ли регулятор нынешний инфляционный всплеск как временный энергетический шок или как проблему, требующую более длительного периода жесткой денежно-кредитной политики.
Больше новостей здесь.
Полезное
Водород как альтернатива ископаемому...
Дайджест криптоновостей за 14.09.2026:...
Долларизация Венесуэлы: страна готова...
EuroCTP для европейского фондового рынка...
Дефицит дизеля: Трамп обвинил Украину, но...
Bitcoin-ETF против Ethereum-ETF: кто...
Ключевая ставка Банка России 14%: ЦБ взял...
PEP в криптовалютах: почему биржи...
Ставка ЕЦБ выросла до 2,5%: впереди новые...
DeepSeek V4.1 Flash меняет AI-гонку:...
Другие новости

Фондовый рынок
Энди Бернем меняет расклад сил в Британии
Срочный рынок
Экономическая изоляция Ирана: новый план США
Финансовый рынок
Иена прогноз: шорт-ставки достигли 9-летнего максимума на FX рынке
Фондовый рынок
Renault и Thales выходят на рынок военной техники Европы