Поиск
Крипто рынок


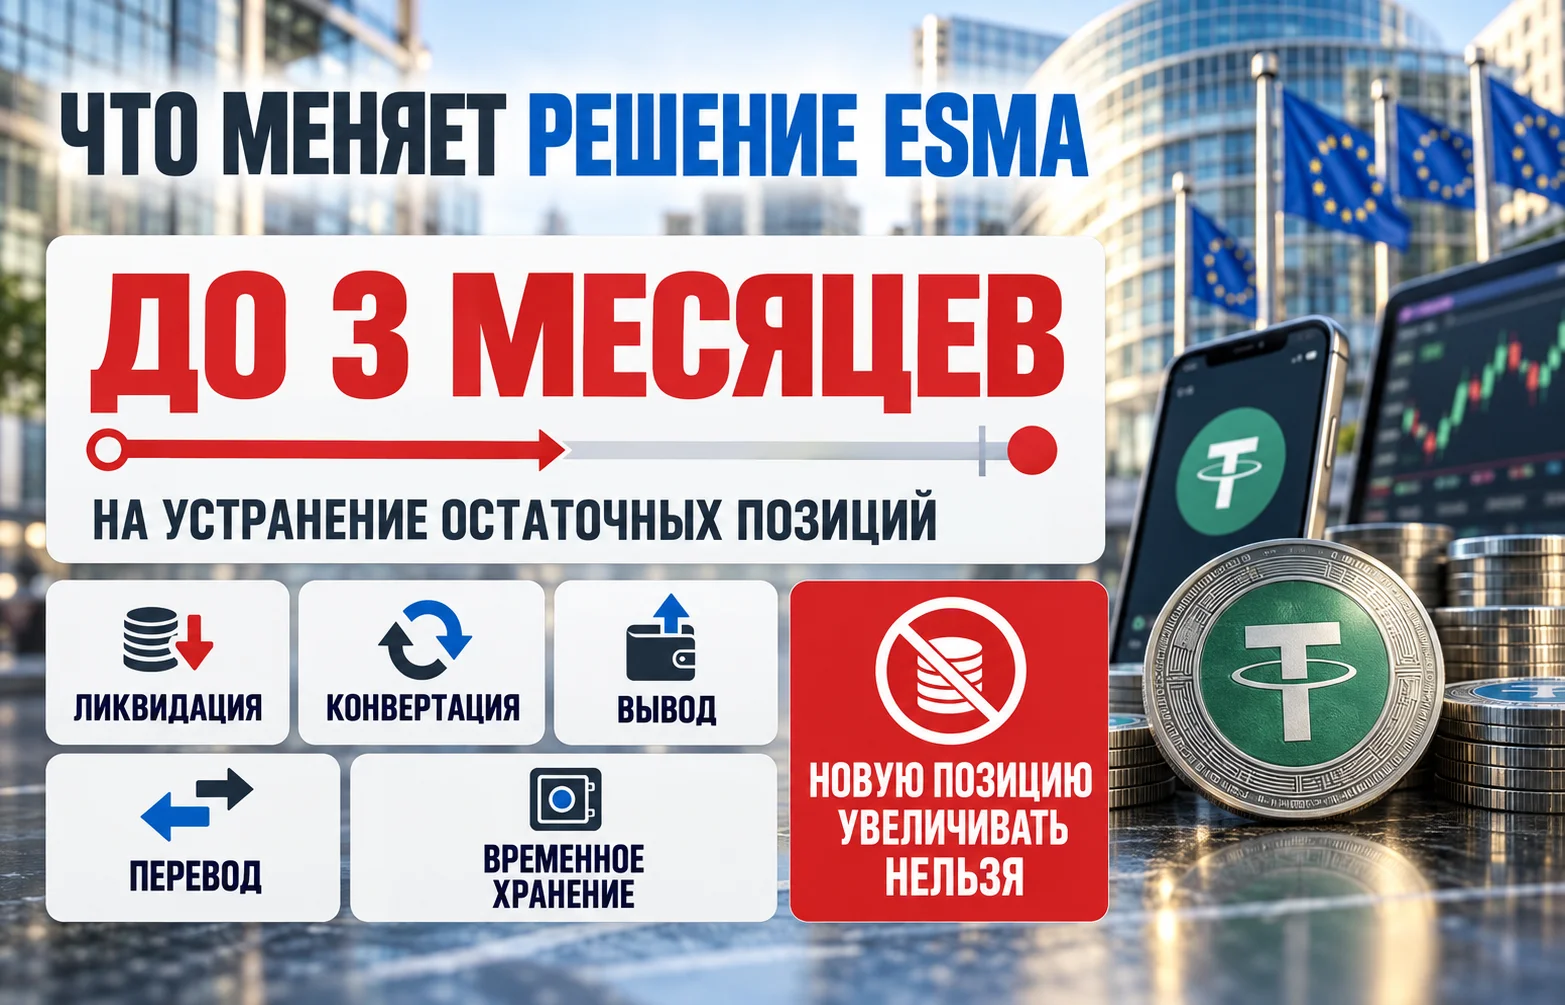
Стейблкоины в Европе входят в новый этап регулирования. 8 октября Европейское управление по ценным бумагам и рынкам уточнило, что MiCA-лицензированные криптосервисы должны прекращать не только торговлю токенами, которые не соответствуют требованиям MiCA, но и более широкий набор услуг с ними — от переводов и хранения до исполнения ордеров и управления портфелем. При этом для уже существующих остатков регулятор допускает ограниченный режим выхода: их можно ликвидировать, конвертировать, вывести, перевести или временно хранить в рамках контролируемого процесса.
Это важное уточнение для владельцев USDT и других токенов, которые могут оказаться вне регулируемой европейской инфраструктуры. Новое решение не означает, что монеты становятся незаконными сами по себе или что активы в личном кошельке автоматически блокируются. Меняется другое: то, какие услуги вокруг этих токенов могут оказывать компании, работающие в ЕС по лицензии MiCA.
ESMA прямо указывает, что национальные регуляторы должны добиваться прекращения услуг с не соответствующими MiCA стейблкоинами и одновременно контролировать закрытие уже существующих позиций. Для клиентов это означает переход от обычного использования актива к ограниченному набору действий, необходимому для выхода из позиции.
Первая волна применения MiCA к стейблкоинам в Европе в основном обсуждалась через торговые пары и листинги. Ещё в январе 2025 года ESMA и Еврокомиссия обозначили, что криптосервисы должны прекратить предоставлять услуги, которые могут фактически означать публичное предложение или допуск к торговле не соответствующих MiCA ART и EMT. Для таких операций национальным регуляторам предлагалось обеспечить соблюдение правил не позднее конца I квартала 2025 года.
Октябрьское мнение ESMA расширяет практический фокус. Теперь регулятор перечисляет почти весь набор криптоуслуг, предусмотренный MiCA: работу торговых платформ, обмен криптоактивов на деньги или другие токены, исполнение и размещение ордеров, приём и передачу заявок, инвестиционные консультации, переводы, хранение и администрирование, а также управление портфелем.
Это меняет логику контроля. Одного удаления пары USDT/EUR или USDT/USDC с торгового экрана уже недостаточно, если клиент по-прежнему может использовать тот же актив в других продуктах платформы.
Регулятор ожидает, что сервисы внедрят технические, договорные и организационные ограничения, которые не позволят клиенту приобретать такой токен или увеличивать уже существующую позицию. Для биржи это может означать блокировку новых покупок, отключение части депозитных маршрутов, закрытие использования токена как залога или расчётной единицы и отдельные правила для остаточных балансов.
Важно, что ESMA адресует своё мнение национальным регуляторам и MiCA-лицензированным поставщикам услуг. Поэтому речь идёт не об автоматическом запрете конкретного блокчейна или универсальном запрете владения стейблкоином, а о том, как регулируемые посредники должны обслуживать такой актив.
Самая практичная часть документа касается уже существующих балансов. Если клиент держал неподдерживаемый стейблкоин до введения ограничений, платформа не обязана в ту же минуту лишить его возможности распоряжаться активом.
ESMA допускает продолжение строго ограниченных действий, необходимых для завершения позиции. В их число входят ликвидация, конвертация, вывод, перевод и временное хранение. То есть у пользователя может остаться возможность продать USDT, обменять его на другой актив, отправить на внешний кошелёк или перевести в другой разрешённый канал — в зависимости от того, какие операции конкретная платформа согласует со своим регулятором.
Но это не означает сохранение обычного режима торговли. Если биржа разрешает продать уже имеющийся USDT, из этого не следует, что клиент сможет купить ещё. Аналогично доступный вывод на внешний кошелёк не означает, что сервис обязан принимать новые депозиты того же токена для дальнейшей торговли.
Поэтому пользователи могут столкнуться с разными режимами:
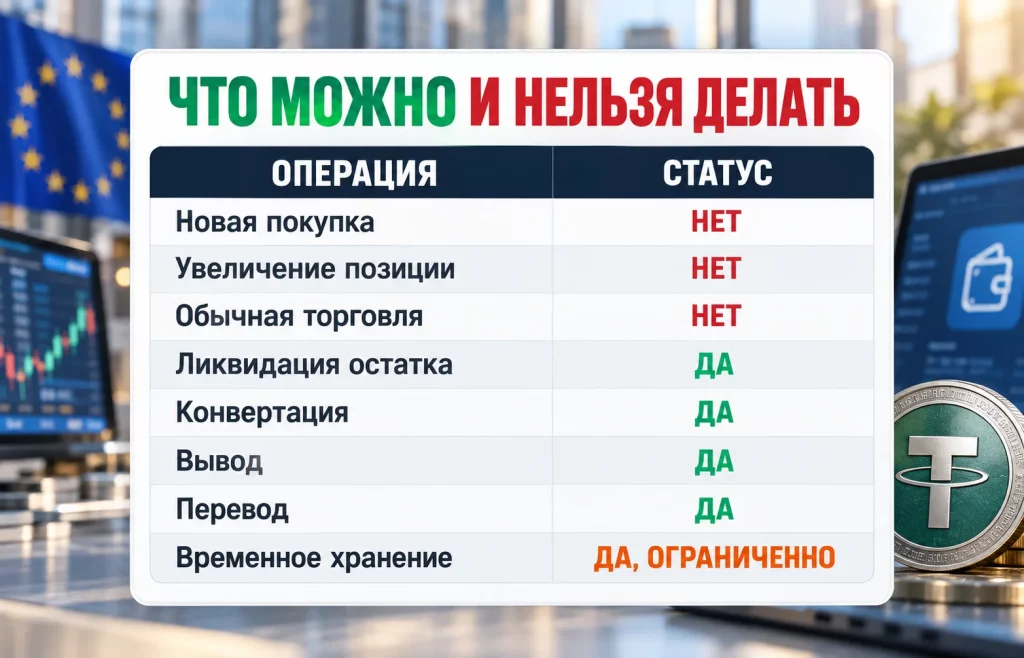
Один сервис может оставить только продажу в евро. Другой — добавить одностороннюю конвертацию в разрешённый стейблкоин. Третий — дать ограниченный период для вывода на внешний адрес. Такие различия сами по себе не означают, что одна площадка нарушает правила, а другая нет: ESMA задаёт общий принцип, а конкретный маршрут зависит от лицензированной компании, её инфраструктуры и требований национального надзорного органа.
Для остаточных позиций ESMA устанавливает внешний срок: проблему нужно устранить как можно быстрее и не позднее трёх месяцев после публикации мнения 8 октября. Это указывает на 8 января 2027 года как максимальную дату для предусмотренного документом процесса. Однако конкретная биржа может завершить обслуживание раньше.
Пользователю поэтому важнее смотреть не на общий европейский дедлайн, а на уведомление юридического лица, которое обслуживает его аккаунт: какие токены затронуты, до какой даты доступны вывод и конвертация, какие сети поддерживаются и что произойдёт с остатком после завершения переходного режима.
USDT остаётся наиболее заметным примером актива, который сталкивается с европейскими ограничениями. Tether не получила необходимую европейскую авторизацию по MiCA, поэтому регулируемые криптосервисы в ЕС уже ограничивали обычную торговлю токеном.
Причины этой ситуации лежат глубже, чем октябрьское решение ESMA. В сентябре спор вокруг Tether и требований MiCA к резервам сводился прежде всего к модели обеспечения. Tether критиковала требования к размещению значительной части резервов в кредитных учреждениях и не стала перестраивать глобальную резервную архитектуру USDT ради европейской авторизации.
Новое мнение регулятора меняет практическую сторону этого конфликта. Если раньше для пользователя основной вопрос звучал как «можно ли торговать USDT на европейской площадке», то теперь он шире: может ли платформа хранить токен, разрешать переводы, использовать его в портфельных продуктах или других сервисах после удаления торговых пар.
Это особенно чувствительно из-за глобальной роли USDT. Токен используется не только как аналог цифрового доллара, но и как котировочная валюта, расчётный актив между площадками, источник маржи и мост между различными криптовалютными рынками. Поэтому сокращение доступа в регулируемом сегменте Европы затрагивает не один торговый инструмент, а целую часть рыночной инфраструктуры.
При этом формулировка «USDT запрещён в Европе» остаётся слишком грубой. Решение ESMA не останавливает работу самого блокчейна и не отменяет существование токена за пределами MiCA-лицензированной инфраструктуры. Ограничивается обслуживание через регулируемых посредников, работающих с клиентами ЕС.
Эта граница становится ключевой для понимания новых правил. Если пользователь выводит USDT с европейской биржи на самостоятельный кошелёк, токен продолжает существовать в своей сети и технически может быть переведён дальше. Само владение активом в личном кошельке не превращается автоматически в нарушение из-за мнения ESMA.
Но из этого не следует, что внешний кошелёк решает все проблемы. Пользователь может сохранить технический контроль над монетой и одновременно потерять удобный регулируемый канал для её последующей продажи за евро или использования внутри европейского сервиса.
Разница выглядит так:
Это важный момент и для оценки риска. Вывод на внешний адрес избавляет пользователя от зависимости от конкретной биржи, но добавляет ответственность за сеть, адрес, приватные ключи и дальнейший маршрут ликвидности. Ошибка при выборе блокчейна или адреса — уже не регуляторный, а технический риск.
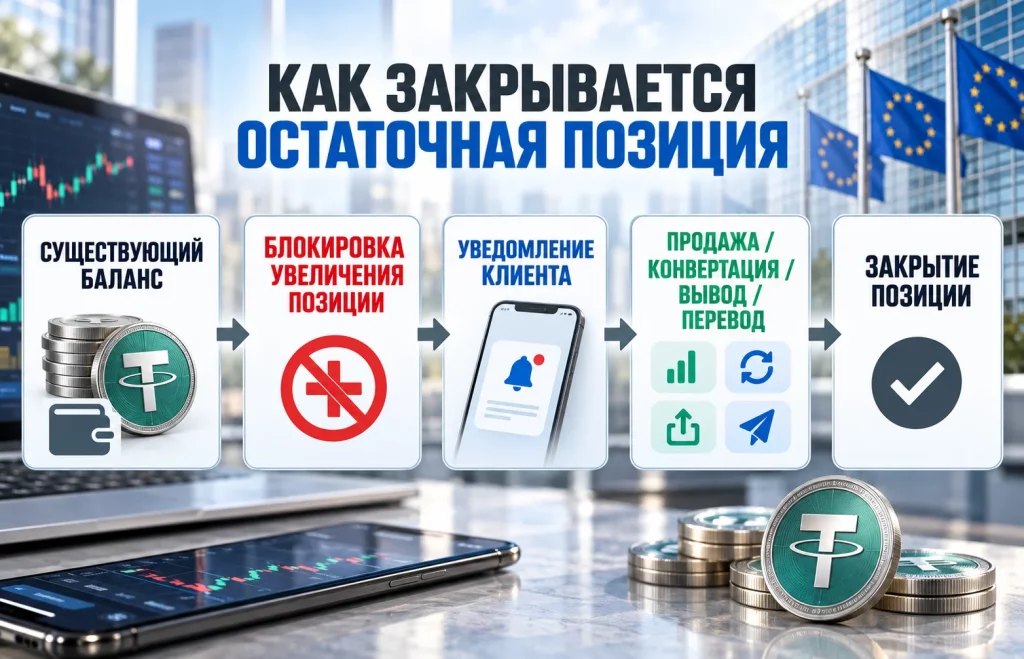
Практическая цепочка для существующего баланса становится достаточно понятной: сервис фиксирует неподдерживаемую позицию, блокирует её увеличение, сообщает клиенту доступные варианты, после чего остаток продаётся, конвертируется, выводится или переводится в разрешённый канал.
Чем меньше неподдерживаемых токенов остаётся в регулируемой европейской инфраструктуре, тем сильнее становится позиция активов, которые уже встроены в MiCA-модель. Но это не означает автоматического перетока всей европейской ликвидности из USDT в один конкретный токен.
Для пользователя важны не только юридический статус эмитента, но и доступность на конкретной площадке, торговые пары, глубина рынка, комиссии, поддерживаемые сети и условия погашения. Регуляторное соответствие открывает дверь к обслуживанию, но само по себе не создаёт ликвидность.
Показателен европейский сегмент евро-стейблкоинов. Летом на рынок вышел EURR от Revolut, который изначально строится вокруг регулируемой инфраструктуры и массового финансового приложения. Такая модель показывает, каким может быть европейский путь: токен не пытается сначала сформировать глобальную ликвидность, а затем адаптироваться под правила ЕС, а создаётся внутри регулируемой среды.
Похожее преимущество получает и USDC. Circle имеет европейскую инфраструктуру и авторизации, позволяющие обслуживать USDC и EURC в рамках MiCA. При этом развитие USDC идёт не только через биржи. Недавняя интеграция USDC в Samsung Wallet показала другой вектор — стейблкоин постепенно встраивается в потребительские платёжные продукты, где регулируемый статус становится частью доступа к крупным партнёрам.
Однако и здесь не стоит делать вывод, что ограничения USDT автоматически приведут к пропорциональному росту USDC или евро-токенов. Часть пользователей может вывести активы в личные кошельки, часть — перейти на фиатные пары, часть — использовать другие рынки. Реальный перераспределённый объём можно будет оценить только после того, как биржи начнут публиковать конкретные условия и данные по остаткам.
Главное изменение состоит в другом: в ЕС ликвидность постепенно отделяется от одного лишь масштаба токена. Всё большее значение получает способность эмитента и посредника встроиться в регулируемую финансовую инфраструктуру.
Ближайшие месяцы должны показать, насколько единообразно национальные регуляторы применят позицию ESMA. Общая рамка уже задана, но операционные решения будут приниматься на уровне конкретных платформ и юридических лиц.
Для клиентов важны четыре вещи: дата прекращения отдельных услуг, доступные варианты конвертации, поддерживаемые сети для вывода и правила работы с остатком после окончания переходного периода. Дополнительно стоит следить за тем, разрешает ли сервис только закрытие позиции или сохраняет временное хранение, и на каких условиях оно прекращается.
Для рынка важнее другое — куда перемещается ликвидность. Если значительная часть оборота уйдёт в MiCA-совместимые долларовые и евро-стейблкоины, это усилит роль регулируемых эмитентов внутри ЕС. Если большая доля USDT просто переместится во внешние кошельки и на нерегулируемые рынки, европейская инфраструктура станет более изолированной от глобального крипторынка, но сам USDT может сохранить международную роль.
Поэтому решение ESMA нельзя свести к очередному делистингу. Регулятор постепенно закрывает разрыв между запретом обычной торговли и всеми сопутствующими услугами, через которые неподдерживаемый стейблкоин мог продолжать обращаться внутри лицензированной платформы.
Для владельцев токенов ключевой вопрос теперь не только «можно ли держать USDT», а «через какую инфраструктуру им можно распоряжаться». Именно это различие будет определять, как стейблкоины в Европе будут обращаться после октября 2026 года.
Больше новостей здесь.
Полезное
Курс польского злотого снизился после...
Росатом удвоил производство аккумуляторов...
Акции Xiaomi выросли на 9% после 70 тыс....
USDC в Samsung Wallet: переводы появятся...
Торговый дефицит ЕС с Китаем: Европа...
Москва теряет Нью-Дели? Импорт российской...
LG Energy снимает сливки с рынка...
Дайджест сырьевого рынка за 07.10.2026:...
Индекс ТОП-200 криптовалют вырос всего на...
Курс USD/INR растёт несмотря на повышение...
Другие новости
Финансовый рынок
Курс польского злотого снизился после мягкого сигнала NBP
Срочный рынок
Росатом удвоил производство аккумуляторов в России
Фондовый рынок
Дайджест фондового рынка за 09.09.2026: нефть бьет по акциям
Финансовый рынок
Курс доллара США у минимумов: что давит на USD?
Фондовый рынок
Акции Bloom Energy: новый способ заработать на буме AI
Финансовый рынок
Удары США по Ирану обрушили валюты развивающихся рынков
Крипто рынок
ETH рухнул на 60%: шанс века или новая ловушка?