Поиск
Срочный рынок


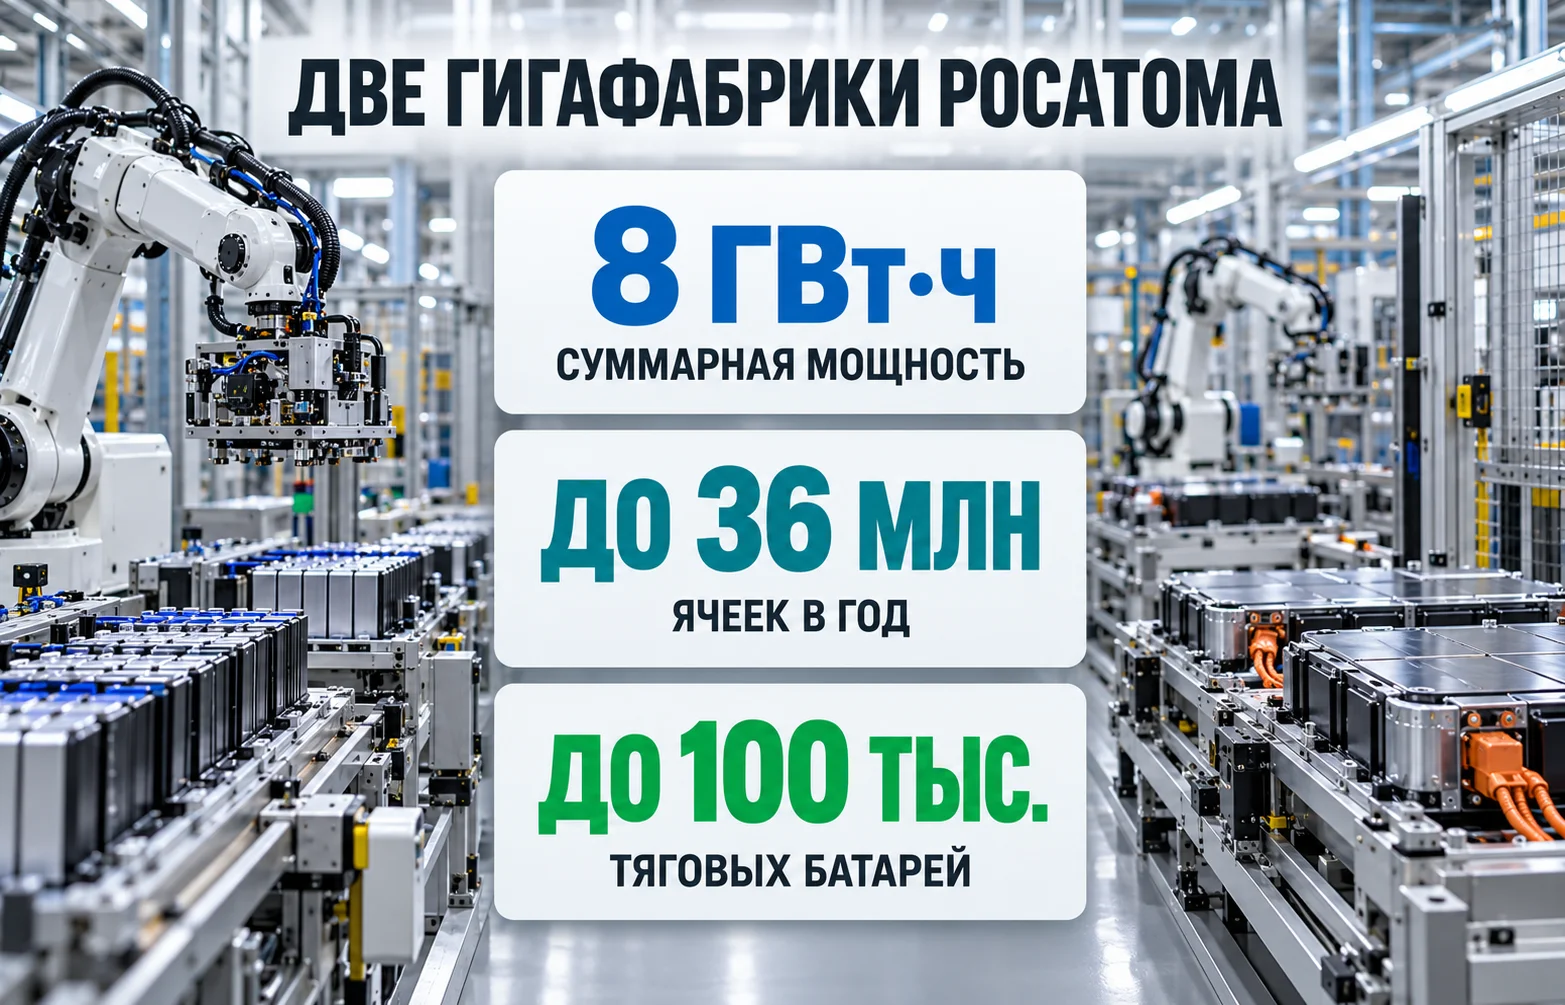
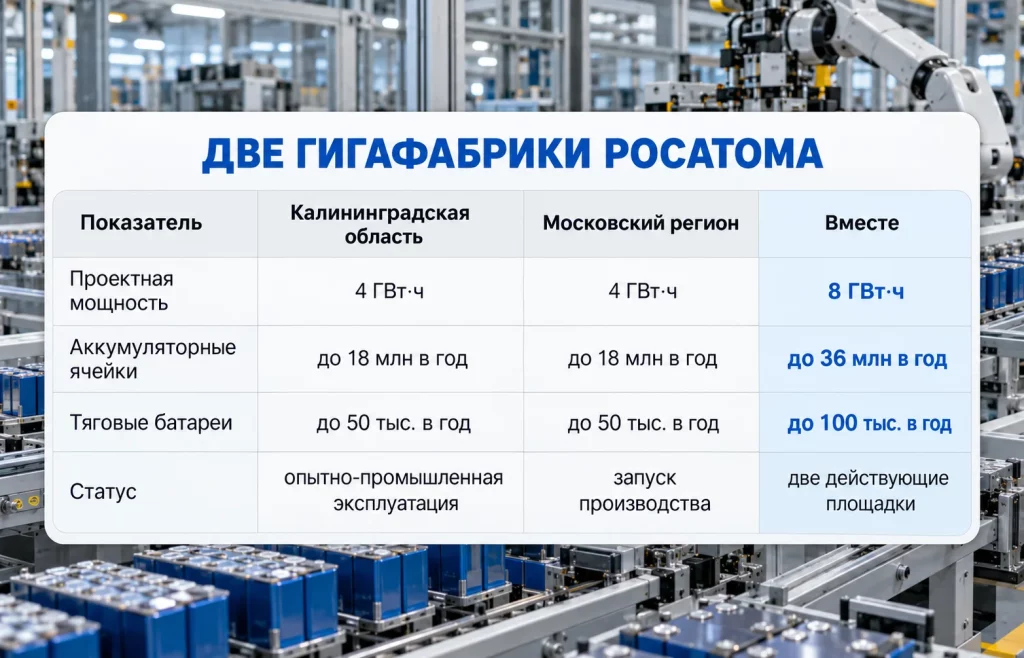
В Московском регионе заработала вторая аккумуляторная гигафабрика «Росатома» с проектной мощностью 4 ГВт·ч в год. С учётом предприятия в Калининградской области у госкорпорации теперь две крупные площадки общей расчётной мощностью 8 ГВт·ч. Это уже не экспериментальный масштаб: речь идёт о промышленной базе для десятков миллионов ячеек, тяговых батарей и стационарных накопителей.
Производство аккумуляторов в России выходит на следующий уровень сложности. Построить линии оказалось лишь первой частью задачи. Теперь их нужно обеспечивать материалами батарейного качества, заказами и устойчивой логистикой. Собственная добыча лития ещё не достигла необходимого масштаба, ряд компонентов находится на стадии локализации, а санкционное давление повышает стоимость и сложность внешних поставок. Дополнительным фактором остаются санкционные ограничения, которые могут осложнять расчёты, закупку оборудования, химических материалов и работу с иностранными контрагентами. Это делает вопрос обеспечения сырьём уже производственным, а не только стратегическим.
Московская площадка рассчитана на 18 млн ячеек в год. В пересчёте на готовую продукцию такой объём соответствует примерно 50 тыс. тяговых батарей. Аналогичные параметры заявлены и для предприятия в Немане Калининградской области, которое начало опытно-промышленную работу в декабре 2025 года.
Если обе площадки достигнут проектной загрузки, их суммарный потенциал составит до 36 млн ячеек и около 100 тыс. тяговых батарей ежегодно. Однако эти цифры описывают верхнюю производственную планку, а не уже достигнутый фактический выпуск. Для капиталоёмкого завода разница между установленной мощностью и реальной загрузкой критична.
Московский проект уже прошёл стадию технологического тестирования. На линиях изготовили более 40 тыс. ячеек, около 600 модулей и порядка 20 батарей для электромобиля «Атом». На производстве работают свыше 450 роботов, а автоматизация заявлена на уровне до 95%. Это позволяет говорить о переходе от монтажа оборудования к промышленному освоению процессов.
Само наличие двух заводов ещё не отвечает на вопрос об их экономике. В аккумуляторном производстве высокая доля постоянных затрат: оборудование, энергия, обслуживание автоматизированных линий, контроль качества. Чем ниже загрузка, тем больший объём этих расходов приходится на одну выпущенную ячейку.
Поэтому для «Росатома» важна не только автомобильная отрасль. Московский кластер ориентирован на несколько типов заказчиков, а долгосрочные соглашения с городским транспортом дают части объёмов более предсказуемую базу. Параллельно предприятие может выпускать решения для коммерческого транспорта, судов и стационарного хранения электроэнергии.
Потенциальный спрос распределяется между несколькими сегментами:
Такая диверсификация снижает зависимость от темпов продаж одной категории электромобилей. Для молодого внутреннего рынка это особенно важно: автомобильный спрос может расти неравномерно, тогда как крупные инфраструктурные заказчики способны обеспечивать более длинный горизонт контрактов.
Подобный сдвиг уже заметен за рубежом. LG Energy Solution получила дополнительную загрузку благодаря быстрому росту систем накопления энергии, когда часть автомобильных программ развивалась слабее прежних ожиданий. Для российской отрасли стационарные системы тоже могут стать способом быстрее загрузить дорогостоящую производственную базу.
Гигафабрики отличаются от обычной сборки тем, что значительная часть операций сосредоточена внутри одного производственного контура. На площадках готовят активные смеси, формируют электродные ленты, выпускают ячейки, объединяют их в модули и затем собирают комплектные батареи.
Экономический смысл такой модели — контроль над большим числом переделов. Производитель меньше зависит от импорта готовых ячеек и может точнее адаптировать батарею под конкретный транспорт или накопитель. Одновременно растут требования к собственной химической и сырьевой базе: чем глубже локализация, тем больше компонентов приходится выпускать с одинаково стабильным качеством.
Стратегия «Росатома» предполагает продолжение цепочки в обе стороны. С одной стороны — добыча литиевого сырья и выпуск материалов. С другой — повторное использование батарей и переработка после окончания их жизненного цикла. Алексей Лихачёв при запуске московского предприятия прямо связал аккумуляторный бизнес с вертикальной интеграцией и возвратом ценных металлов в оборот.
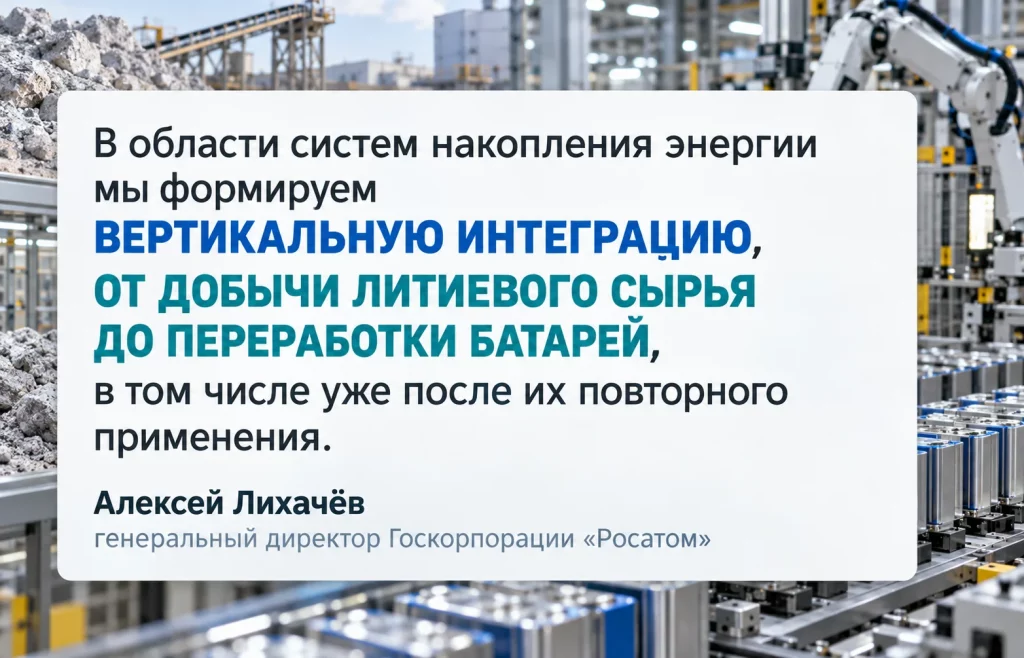
Для отрасли это важнее, чем просто экологическая переработка. Возврат лития, никеля и кобальта способен со временем сформировать дополнительный источник сырья. Однако на первых этапах объём отработавших батарей будет небольшим, поэтому вторичные материалы не смогут сразу заменить первичные поставки.
Наиболее заметный разрыв находится в начале цепочки. Крупнейший литиевый проект, связанный с «Росатомом», развивается на Колмозерском месторождении в Мурманской области. Его осваивает «Полярный литий» — совместное предприятие горнорудного дивизиона госкорпорации и «Норникеля».
Перспективная мощность проекта оценивается до 45 тыс. тонн литиевых продуктов в год в пересчёте на карбонат. В годовом отчёте «Росатома» указывалось, что геологоразведочный этап завершён, проведены инженерные изыскания и подготовлена технология обогащения руды до сподуменового концентрата.
При этом график сырьевого проекта заметно длиннее графика строительства аккумуляторных предприятий. Разные публичные ориентиры предусматривают поэтапное появление продукции в конце десятилетия и дальнейший выход на полный масштаб. Гигафабрики тем временем уже переходят к серийному выпуску.
Именно этот временной разрыв делает импорт особенно важным в ближайшие годы. Пока собственная добыча и глубокая переработка не обеспечивают весь требуемый поток, производителю приходится комбинировать российские источники, внешние закупки и постепенное расширение локального выпуска материалов.
Литий — лишь одна часть задачи. Для одной ячейки нужны катодные и анодные материалы, электролит, сепараторы, медная и алюминиевая фольга, а также химические реагенты высокой чистоты. Если хотя бы одно из этих звеньев не масштабировано, локализация конечной батареи остаётся неполной.
Особое значение имеют катодные материалы. Отраслевые оценки потребности двух гигафабрик «Росатома» доходят до 15–20 тыс. тонн в год. Российские разработки в этой области существуют, но промышленный объём должен расти вслед за заводами. В переходной модели часть материала может поступать из-за рубежа.
Получается следующая последовательность:
Этот этап может занять годы. И чем быстрее будут увеличиваться реальные заказы на батареи, тем сильнее станет давление на снабжение компонентами.
Глобальные производители сталкиваются с обратной проблемой — избытком мощностей относительно спроса. Китайская CATL работает в значительно большем масштабе, однако и её инвесторы следят за загрузкой и маржинальностью не меньше, чем за количеством построенных линий. В сентябре акции CATL резко снизились после ухудшения прогноза, что показало: большой завод сам по себе не является гарантией высокой отдачи на вложенный капитал.
Для устойчивой работы двух гигафабрик недостаточно обеспечить только литий. Производство ячеек похоже на систему последовательно связанных узких мест: каждый материал должен одновременно соответствовать требованиям по чистоте, цене, объёму и стабильности поставки.
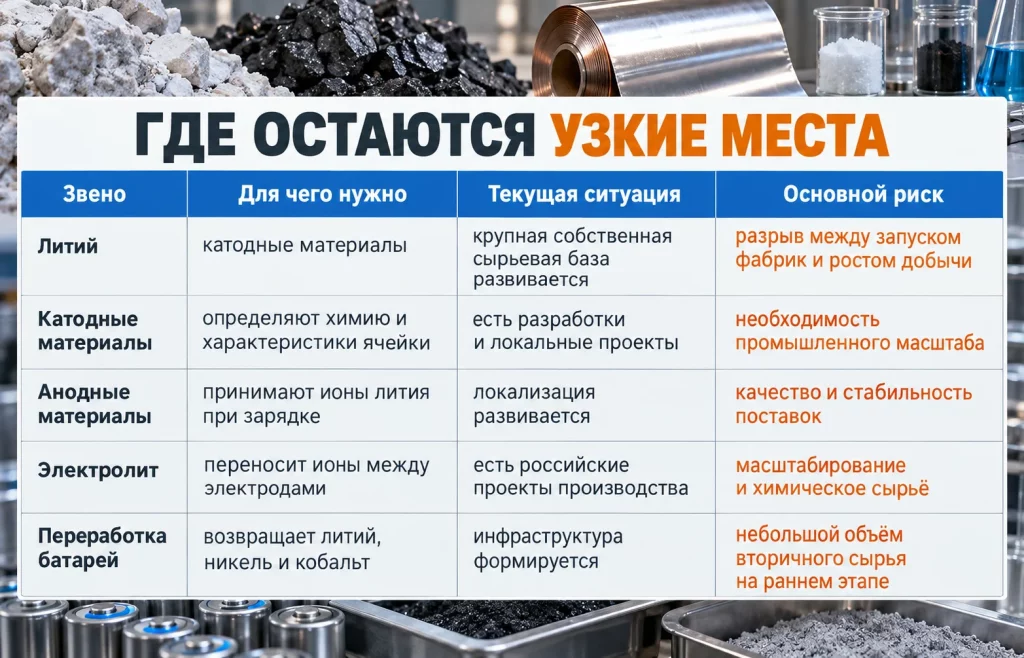
Главная угроза здесь — не обязательно дефицит в буквальном смысле. Проблемой может стать несоответствие темпов. Если выпуск ячеек увеличивается быстрее, чем поставки материалов батарейного качества, часть производственного потенциала остаётся незагруженной или требует более дорогого импорта.
Ещё один фактор — цена. Даже при наличии внутреннего материала он должен быть конкурентоспособным относительно азиатских поставщиков. Российскому производителю придётся одновременно решать две задачи: снижать внешнюю зависимость и не допускать, чтобы локализация слишком сильно повышала себестоимость конечной батареи.
Отсюда важность широкого портфеля заказчиков. Чем больше транспортных, промышленных и энергетических проектов используют одинаковую базовую платформу ячеек, тем легче поддерживать большой серийный выпуск. Масштаб спроса становится таким же элементом технологической независимости, как собственное сырьё.
Санкции в этой истории работают скорее как множитель рисков, чем как прямой выключатель производства. Западные ограничения не означают автоматическую остановку двух гигафабрик. Но они способны повышать стоимость операций там, где ещё сохраняется связь с зарубежным оборудованием, химией, финансированием или поставщиками компонентов.
В феврале 2026 года Великобритания ввела ограничения против Rosatom Energy Projects и Rusatom Overseas. Эти структуры не управляют аккумуляторными предприятиями, поэтому переносить их статус непосредственно на гигафабрики было бы неверно. Тем не менее расширение санкционного периметра внутри группы влияет на восприятие риска банками и контрагентами.
Для международной цепочки важен и общий режим ограничений против российского бизнеса. Новые санкционные механизмы США против России усиливают осторожность иностранных финансовых организаций и компаний, которые опасаются вторичных последствий. В практическом плане это может приводить к более сложным платежам, удлинению маршрутов поставок и сокращению числа доступных поставщиков.
Наиболее чувствительными становятся позиции, которые нельзя быстро заменить аналогом. Это может быть специализированная химия, измерительное оборудование, программные решения или отдельные компоненты производственных линий. Чем меньше альтернатив, тем выше цена любого сбоя.
Именно поэтому замкнутый промышленный контур имеет стратегическую ценность. Собственная добыча, материалы, ячейки и переработка сокращают число внешних точек отказа. Но полная автономия в сложной технологической отрасли практически недостижима: даже глубоко локализованное предприятие обычно остаётся частью международной сети технологий и поставок.
После запуска второй площадки вопрос наличия крупносерийного производства в значительной степени решён. Проектная база в 8 ГВт·ч позволяет выпускать продукцию в масштабе, который уже способен заметно влиять на российский рынок электротранспорта и накопителей энергии.
Теперь критерии успеха меняются. В центре внимания будут фактический объём выпуска, доля российских материалов, себестоимость ячейки, число долгосрочных заказов и способность заводов работать близко к проектной мощности. Именно эти показатели покажут, насколько быстро вложения в промышленную инфраструктуру превращаются в устойчивую отрасль.
Если Колмозерское и другие проекты начнут последовательно обеспечивать производителей литиевым сырьём, а локальные катодные, анодные и электролитные производства выйдут на нужный масштаб, импортная зависимость будет уменьшаться. Переработка использованных батарей позднее добавит ещё один внутренний источник металлов.
Если же сырьевая база и материалы будут развиваться медленнее спроса, производству придётся дольше опираться на внешние каналы. Тогда санкционные и логистические риски продолжат влиять на стоимость и устойчивость выпуска даже при наличии современных заводов внутри страны.
Поэтому производство аккумуляторов в России переходит к более сложному этапу. Две гигафабрики уже дают необходимую промышленную основу, но реальная самостоятельность отрасли будет определяться не установленными ГВт·ч, а тем, насколько надёжно эти мощности удастся снабжать сырьём и загружать заказами.
Больше новостей здесь.
Полезное
Стейблкоины в Европе: ESMA ужесточила...
Курс польского злотого снизился после...
Акции Xiaomi выросли на 9% после 70 тыс....
USDC в Samsung Wallet: переводы появятся...
Торговый дефицит ЕС с Китаем: Европа...
Москва теряет Нью-Дели? Импорт российской...
LG Energy снимает сливки с рынка...
Дайджест сырьевого рынка за 07.10.2026:...
Индекс ТОП-200 криптовалют вырос всего на...
Курс USD/INR растёт несмотря на повышение...
Другие новости
Финансовый рынок
Курс польского злотого снизился после мягкого сигнала NBP
Фондовый рынок
Дайджест фондового рынка за 09.09.2026: нефть бьет по акциям
Финансовый рынок
Курс доллара США у минимумов: что давит на USD?
Фондовый рынок
Акции Bloom Energy: новый способ заработать на буме AI
Финансовый рынок
Удары США по Ирану обрушили валюты развивающихся рынков
Крипто рынок
ETH рухнул на 60%: шанс века или новая ловушка?