Поиск
Срочный рынок


Резкое удорожание нефти и природного газа на фоне конфликта на Ближнем Востоке заставляет крупнейших импортеров энергии пересматривать отношение к водороду. Если еще несколько лет назад его развитие связывали прежде всего с сокращением выбросов CO₂, то теперь водород как альтернатива ископаемому топливу все чаще рассматривается через призму энергетической безопасности, устойчивости промышленности и зависимости от морских маршрутов. Полностью заменить нефть, газ и уголь эта технология пока не способна, однако в отдельных отраслях ее экономическая и стратегическая роль становится заметно выше.
Главным фактором изменения рынка стал не технологический прорыв, а новый энергетический шок. Конфликт на Ближнем Востоке нарушил поставки нефти и LNG через Ормузский пролив и одновременно продемонстрировал уязвимость стран, которые сильно зависят от импорта топлива через ограниченное число транспортных коридоров.
По данным S&P Global Energy, всего два месяца энергетического кризиса обошлись импортерам в Азии и Европе более чем в $100 млрд дополнительных расходов. Глава Hydrogen Council Ивана Емелкова отмечает, что после последних потрясений правительства и компании стали воспринимать водород не только как инструмент декарбонизации, но и как способ повысить устойчивость энергоснабжения. В опросе руководителей компаний отрасли 64% респондентов заявили, что энергетические шоки усилили их интерес к водороду.
Ситуация на сырьевых рынках объясняет эту смену акцентов. Утром 15 сентября фьючерсы Brent торговались около $106,93 за баррель, а WTI — около $102,65. Рост произошел после новых атак на энергетическую инфраструктуру Саудовской Аравии и остановки нефтепровода East-West, через который можно перенаправлять около 4 млн баррелей нефти в сутки в обход Ормузского пролива. Это соответствует примерно 4% глобального нефтяного предложения.
Европейский газ также остается дорогим. Декабрьские фьючерсы TTF поднялись выше €83 за МВт·ч, тогда как еще в начале 2026 года стоимость газа находилась примерно возле €29 за МВт·ч. Для импортозависимых экономик такой скачок означает не просто повышение счетов за энергию, а рост себестоимости электроэнергии, химической продукции, удобрений, стали и множества других товаров.
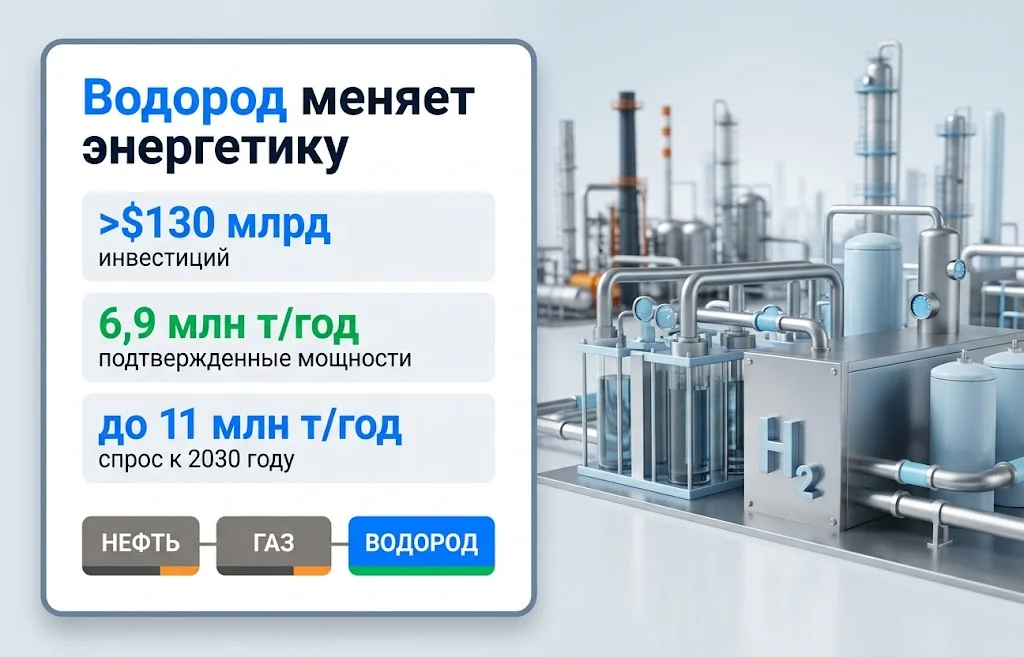
Первая схема хорошо показывает, почему водород получил дополнительный стратегический вес:
При этом высокая стоимость нефти или газа сама по себе еще не превращает водород в дешевое топливо. Она лишь сокращает разрыв между традиционной и альтернативной моделью и заставляет правительства учитывать стоимость энергетической зависимости как отдельный риск.
Изменение отношения к отрасли происходит на фоне уже сформировавшейся инвестиционной базы. Согласно Global Hydrogen Compass 2026, подготовленному Hydrogen Council совместно с McKinsey, объем подтвержденных инвестиций в чистый водород превысил $130 млрд. Речь идет не обо всех объявленных инициативах, а о проектах, которые дошли до стадии окончательного инвестиционного решения, строительства или эксплуатации.
Ключевые показатели рынка выглядят следующим образом:
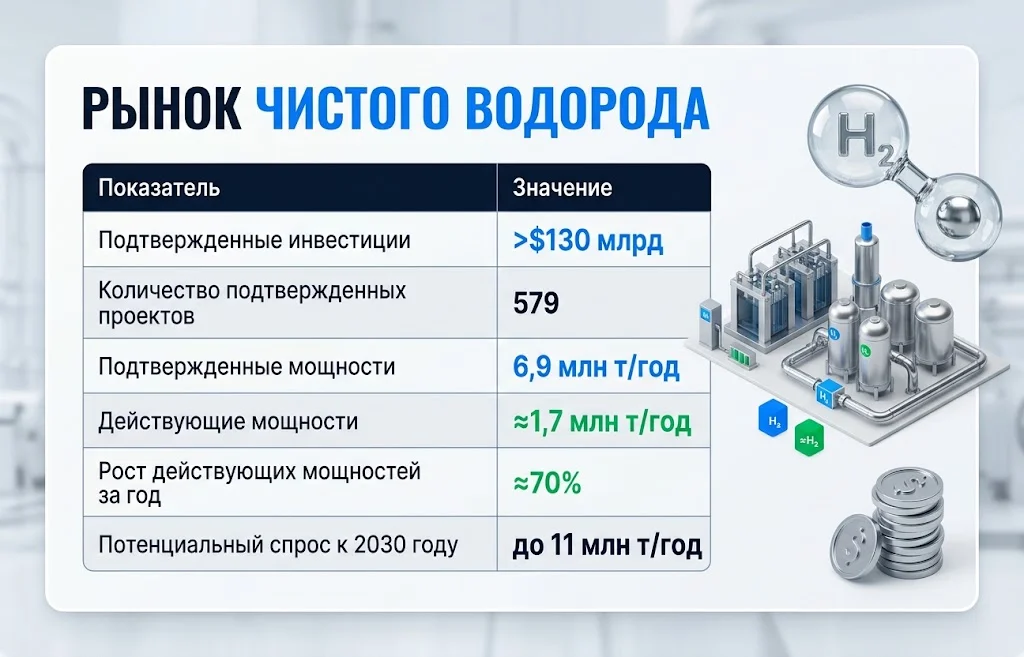
Около 90% подтвержденных проектов уже находятся в строительстве или эксплуатации. Действующие мощности за год увеличились примерно на 70%, до 1,7 млн тонн в год, а в 2027 году могут достичь около 3,8 млн тонн после ввода строящихся объектов.
Однако масштаб отрасли следует оценивать в контексте всего рынка. Международное энергетическое агентство сообщает, что глобальный спрос на водород в 2025 году превысил 100 млн тонн. При этом почти весь объем по-прежнему приходится на традиционные применения — нефтепереработку, химическую промышленность и производство аммиака. Низкоэмиссионный водород приблизился лишь к 1 млн тонн, хотя его потребление за год выросло примерно на 20%. То есть инвестиционная активность действительно ускоряется, но разница между общим рынком водорода и его чистым сегментом остается огромной.
Еще одна важная особенность — высокая географическая концентрация. Китай контролирует более половины подтвержденных мировых мощностей возобновляемого водорода. Европа занимает второе место по объему инвестиций и первое по количеству проектов, тогда как Северная Америка концентрирует значительную часть низкоуглеродных мощностей. На Китай и Северную Америку вместе приходится более 70% подтвержденного мирового производства чистого H₂.
Эта структура показывает, что водородная экономика развивается не как единый глобальный рынок. Китай делает ставку прежде всего на масштаб производства и оборудование, Европа — на регулирование спроса и декарбонизацию промышленности, а Северная Америка использует доступ к дешевой энергии, природному газу и технологиям улавливания углерода.
Наиболее частая ошибка при обсуждении новой энергетики заключается в попытке представить водород прямым конкурентом всей нефти или всего природного газа. На практике его перспективы существенно различаются в зависимости от сектора.
Наибольший экономический смысл H₂ имеет там, где электричество невозможно или крайне сложно использовать напрямую. Прежде всего речь идет о металлургии, химической промышленности, производстве удобрений, нефтепереработке, части морского транспорта и долгосрочном хранении энергии.
Потенциальное распределение выглядит так:
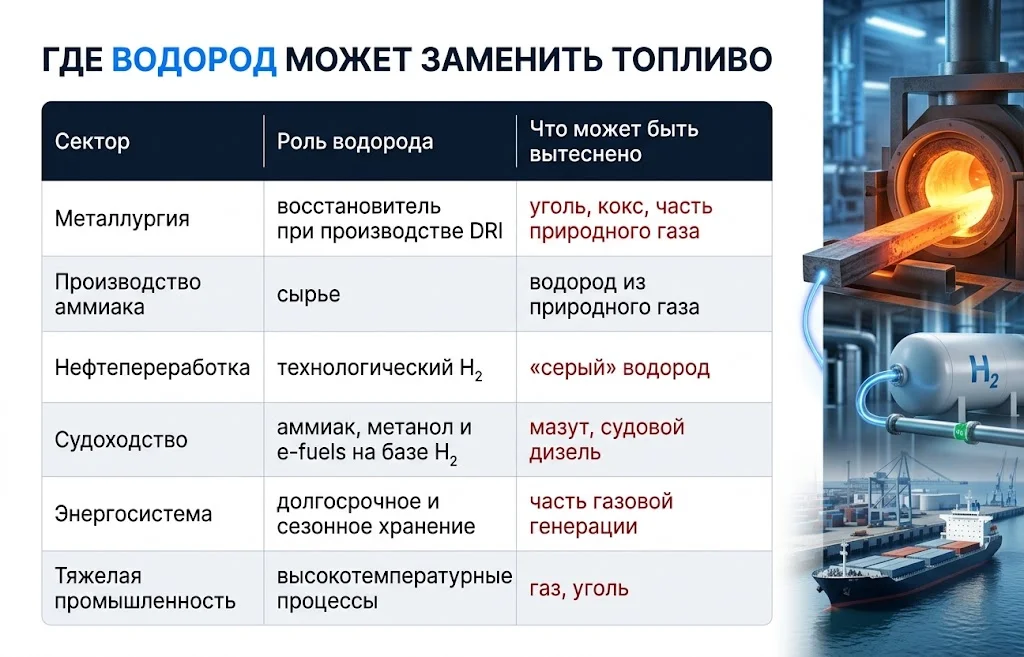
Наиболее очевидная точка входа — замена уже используемого «серого» водорода, который преимущественно производится из природного газа без улавливания CO₂. Такой переход проще, чем создание совершенно нового конечного рынка: промышленному предприятию не нужно придумывать дополнительное применение H₂, достаточно заменить способ его производства.
IEA ожидает, что к 2030 году примерно 2,5 млн тонн низкоэмиссионного водорода из уже подтвержденных проектов может потребляться непосредственно нефтеперерабатывающими и промышленными предприятиями. Это около 60% прогнозируемого выпуска таких проектов.
В металлургии водород потенциально способен сократить использование коксующегося угля при производстве восстановленного железа. Но для такой модели требуется не только дешевый H₂, но и огромный объем доступной низкоуглеродной электроэнергии, а также новая производственная инфраструктура.
В судоходстве ситуация сложнее. Прямое использование молекулярного водорода ограничивается низкой объемной плотностью энергии и трудностями хранения. Поэтому отрасль делает ставку преимущественно на его производные — аммиак, синтетический метанол и другие виды e-fuels.
А вот использование H₂ для массового отопления домов или легковых автомобилей выглядит значительно менее очевидным. Прямое применение электричества через тепловые насосы или аккумуляторы обычно дает меньше энергетических потерь. Поэтому перспектива водородной отрасли связана прежде всего не с вытеснением электричества, а с декарбонизацией процессов, которые трудно электрифицировать.
Рост Brent выше $100 за баррель и TTF выше €80 за МВт·ч улучшает относительную привлекательность альтернативных технологий, однако экономика водородного проекта зависит от совершенно другого набора факторов. Для зеленого H₂ основная статья расходов — электроэнергия. Электролизер превращает электрическую энергию в химическую, после чего полученный газ необходимо сжать, хранить, транспортировать или переработать в аммиак. На каждом этапе возникают дополнительные капитальные затраты и энергетические потери.
Экономическую цепочку можно представить так:
При неблагоприятных условиях действует обратная логика:
Именно контрактный спрос остается одним из слабых мест отрасли. По данным IEA, в 2025 году новые соглашения на поставку низкоэмиссионного водорода составили около 1,7 млн тонн в год, но только примерно 20% новых объемов были обеспечены твердыми контрактными обязательствами.
Основные препятствия для дальнейшего расширения рынка:
После нескольких лет, когда отрасль была переполнена проектами на ранней стадии, инвесторы теперь гораздо внимательнее смотрят на банковскую устойчивость конкретного объекта. Наличие электролизера само по себе ничего не гарантирует: необходимы источник электроэнергии, покупатель, инфраструктура и экономически приемлемый тариф.
IEA также подчеркивает, что краткосрочный скачок стоимости ископаемого топлива недостаточен для структурного изменения инвестиционной модели. Для устойчивого улучшения конкурентоспособности альтернативных проектов высокие цены на нефть и газ должны сохраняться достаточно долго.
Именно различия между регионами показывают, почему водород становится вопросом не только климата, но и промышленной политики. Китай остается крупнейшим рынком по подтвержденной мощности возобновляемого H₂. Государство одновременно формирует внутренний спрос, увеличивает производство электролизеров и развивает крупные проекты в регионах с дешевой ветровой и солнечной генерацией. По данным Hydrogen Council, на страну приходится более половины подтвержденных мировых мощностей возобновляемого водорода.
Европа действует через другую модель. Здесь ключевое значение имеют требования RED III, система торговли квотами ETS и углеродный механизм CBAM. По оценке Hydrogen Council, действующая политика уже поддерживает потенциальный спрос примерно на 6 млн тонн чистого водорода в год к 2030 году. Еще около 5 млн тонн могут появиться при полном выполнении уже принятых, но пока не полностью реализованных мер.
Важным ограничением остается инфраструктура. Европейская водородная сеть постепенно формируется, однако сроки некоторых крупных трубопроводных проектов сдвигаются. Первые локальные участки European Hydrogen Backbone предполагается задействовать с 2027 года, тогда как объединение более крупных сегментов ожидается ближе к концу десятилетия.
Для Японии водород имеет другую ценность. Страна импортирует значительную часть потребляемой энергии и особенно чувствительна к нарушениям морской торговли. Опубликованная в июне государственно-частная инвестиционная дорожная карта предполагает около ¥370 трлн вложений в экономику, причем ¥6,2 трлн, или примерно $38 млрд, предусматриваются для водорода и его производных до 2040–2041 финансового года.
Региональную стратегию можно свести к следующей модели:
Особенно важна зависимость Азии от LNG. Из-за перебоев через Ормузский пролив спотовые цены азиатского LNG выросли примерно с $10 до почти $30 за MMBtu. По оценке Shell, ограничения поставок из Катара и ОАЭ сократили доступный глобальный объем LNG примерно на 36 млн тонн. На этом фоне возможность производить хотя бы часть энергетического сырья внутри страны приобретает стоимость, которая раньше плохо учитывалась при сравнении чистого водорода с дешевым импортным газом.
В ближайшие годы водород не станет полноценной заменой нефти, природному газу или углю в глобальном энергобалансе. Разница в масштабах слишком велика: мировое потребление ископаемого топлива измеряется миллиардами тонн и триллионами кубометров, тогда как действующее производство чистого H₂ составляет около 1,7 млн тонн в год. Но для оценки рынка важнее не вопрос «когда исчезнет нефть», а то, какие конкретные объемы традиционного топлива могут перестать расти или начать сокращаться из-за появления альтернативы.
Поэтому экономическая формула отрасли постепенно меняется:
Раньше последний компонент часто воспринимался как исключительный сценарий. События 2026 года показывают, что правительства и крупные промышленные потребители все чаще вынуждены включать его в долгосрочные расчеты.
Hydrogen Council оценивает возможный спрос на чистый водород к 2030 году примерно в 11 млн тонн в год, если существующие меры поддержки будут реализованы полностью. При этом лишь около 6 млн тонн пока обеспечены действующей политикой или контрактными механизмами. Это означает, что даже оптимистичный сценарий не гарантирован: дальнейшее расширение рынка будет зависеть не столько от количества анонсированных заводов, сколько от появления платежеспособных покупателей.
Для мирового энергетического рынка вывод более сдержанный. Нефть, газ и уголь останутся ключевыми источниками энергии еще длительное время, а водород будет развиваться прежде всего там, где он дает конкретное технологическое или стратегическое преимущество. Однако энергетический кризис 2026 года изменил одно важное условие: зависимость от ископаемого топлива теперь оценивается не только через цену барреля или кубометра, но и через устойчивость цепочек поставок.
Именно поэтому водород как альтернатива ископаемому топливу становится более практичной частью энергетической политики. Он пока не вытесняет традиционные ресурсы из мировой экономики, но постепенно превращается из климатической концепции в инструмент промышленной и энергетической безопасности.
Больше новостей здесь.
Полезное
Доходность 10-летних Treasuries США...
Дайджест криптоновостей за 14.09.2026:...
Долларизация Венесуэлы: страна готова...
EuroCTP для европейского фондового рынка...
Дефицит дизеля: Трамп обвинил Украину, но...
Bitcoin-ETF против Ethereum-ETF: кто...
Ключевая ставка Банка России 14%: ЦБ взял...
PEP в криптовалютах: почему биржи...
Ставка ЕЦБ выросла до 2,5%: впереди новые...
DeepSeek V4.1 Flash меняет AI-гонку:...
Другие новости

Фондовый рынок
Энди Бернем меняет расклад сил в Британии
Срочный рынок
Экономическая изоляция Ирана: новый план США
Финансовый рынок
Иена прогноз: шорт-ставки достигли 9-летнего максимума на FX рынке
Фондовый рынок
Renault и Thales выходят на рынок военной техники Европы