Поиск
Фондовый рынок


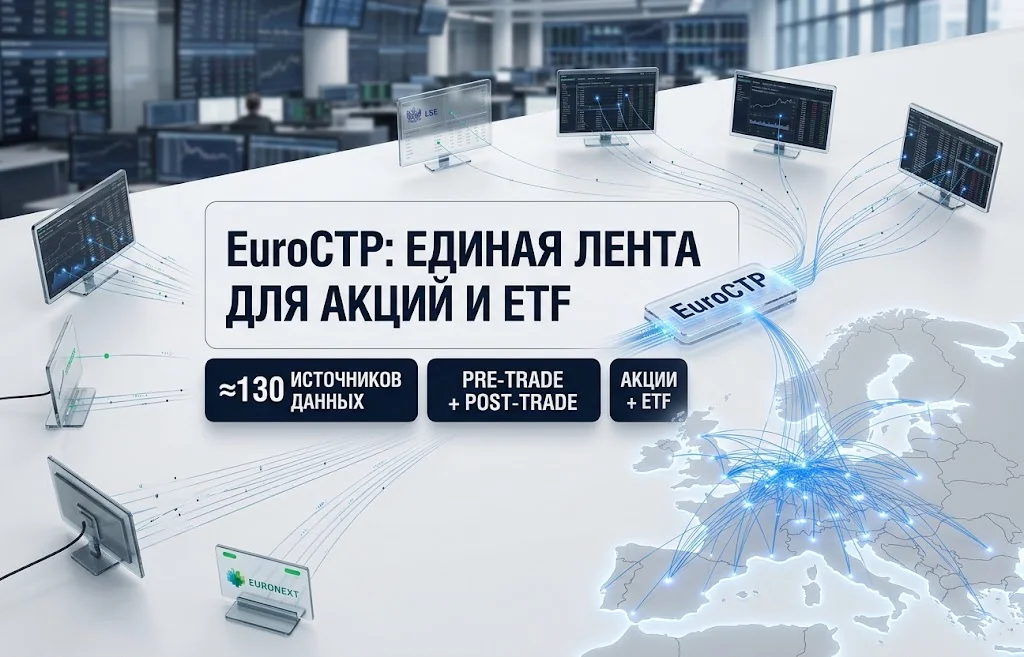
В Европе 14 сентября запущена новая инфраструктура рыночных данных, которая должна сделать раздробленный рынок акций и ETF более прозрачным. EuroCTP для европейского фондового рынка формирует единую ленту, объединяющую данные примерно со 130 источников вместо необходимости анализировать торговую активность по множеству площадок отдельно. Сервис не превращает европейские биржи в одну торговую систему и не заменяет сами рынки. Его задача другая — впервые дать инвесторам более целостное представление о ценах, заявках, совершенных сделках и фактическом объеме торгов.
Главная проблема, которую пытается решить новая система, сформировалась не вчера. Европейская торговля акциями давно распределена между первичными биржами, многосторонними торговыми системами MTF, банковскими площадками, dark pools и другими механизмами исполнения.
В результате котировка или оборот, видимые на основной бирже, могут отражать лишь часть активности по конкретной бумаге. Чтобы получить более полный обзор, брокерам, управляющим активами и поставщикам аналитики приходилось собирать несколько потоков данных, сопоставлять форматы и самостоятельно нормализовывать информацию. EuroCTP меняет именно этот уровень инфраструктуры.
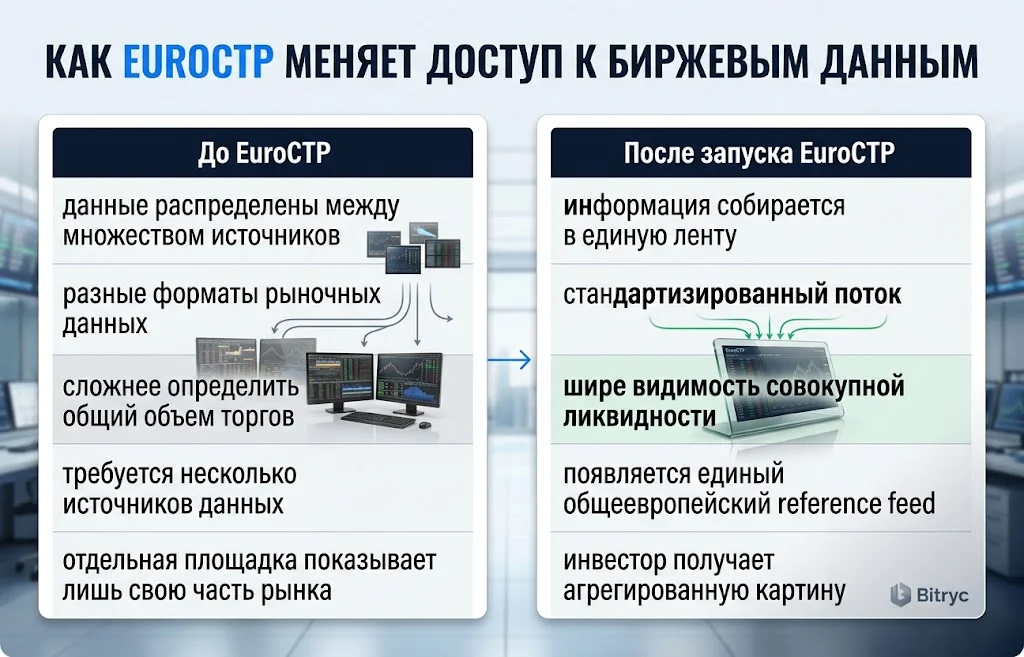
При этом исчезновения прямых биржевых фидов не происходит. EuroCTP добавляет новый слой информации поверх уже существующей инфраструктуры, позволяя взглянуть на рынок в агрегированном виде.
Фрагментация в Европе во многом является следствием развития конкуренции. После вступления MiFID I в 2007 году национальные биржи перестали обладать фактической монополией на торговлю акциями. Возникли альтернативные площадки, конкуренция за order flow усилилась, однако вместе с ней данные о сделках и ликвидности оказались распределены между большим количеством систем.
EuroCTP представляет собой consolidated tape — единый электронный поток, в который поступает информация от торговых площадок и Approved Publication Arrangements, или APA. По данным LSEG, сервис объединяет pre-trade и post-trade информацию примерно со 130 европейских источников в реальном времени.
Схематично это выглядит так:
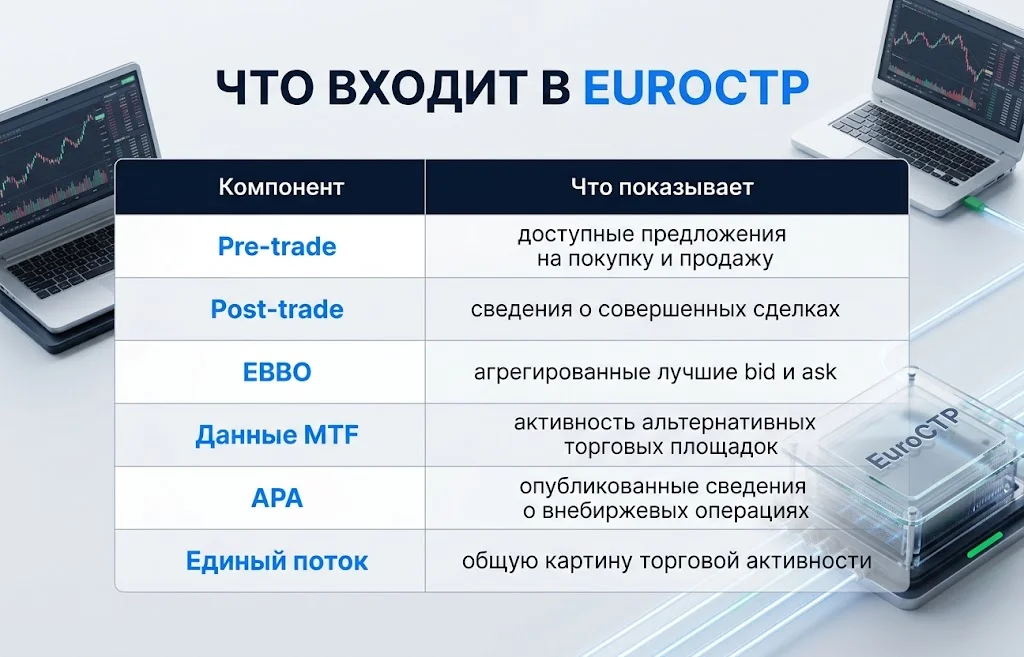
Pre-trade данные показывают ситуацию до исполнения сделки. В простейшем виде это информация о лучших доступных предложениях на покупку и продажу. Post-trade данные отражают уже совершенные операции — в том числе цены и объем.
Инструмент также рассчитывает European Best Bid and Offer, или EBBO. Этот показатель агрегирует лучшие заявки на покупку и продажу по европейскому рынку с учетом валюты и рынка листинга.
Структура потока выглядит следующим образом:
С 14 сентября LSEG начинает предоставлять данные EuroCTP через часть своих Data & Analytics продуктов. Это имеет практическое значение: участникам рынка не обязательно создавать отдельную инфраструктуру для непосредственного подключения к оператору ленты, если необходимый поток уже доступен через используемый ими терминал или сервис данных.
Наиболее существенный эффект EuroCTP может быть связан не с отображением очередной цены акции, а с более точным пониманием общего торгового оборота. Для институционального инвестора ликвидность напрямую влияет на то, насколько крупную позицию можно открыть без чрезмерного market impact. Управляющие активами используют собственные риск-лимиты, которые могут учитывать средний дневной объем торгов — Average Daily Volume, или ADV. Если существенная часть сделок проходит за пределами основной биржи, анализ только ее оборота способен создать впечатление, что бумага менее ликвидна, чем на самом деле.
Глава EuroCTP Эглантин Дезотель обращает внимание именно на этот механизм. Если consolidated tape позволит управляющим увидеть более полный фактический оборот инструмента, внутренние ограничения некоторых фондов теоретически могут позволить им размещать в таких бумагах больше капитала.
Это не означает автоматического притока денег в европейские акции. Итоговый размер позиции зависит от инвестиционной стратегии, риска, стоимости исполнения, фундаментальной оценки компании и множества других параметров. Но одна из информационных причин, по которой европейская бумага могла выглядеть менее ликвидной, постепенно становится слабее.
На проблему с другой стороны смотрят и сами участники рынка. Руководитель европейского бизнеса Goldman Sachs по акциям Элеанор Бизли отмечает, что новая лента должна лучше показывать совокупный объем торгов. Это важно не только инвесторам, но и самим компаниям: эмитент может обнаружить, что фактическая активность по его акциям заметно шире оборота на основной площадке.
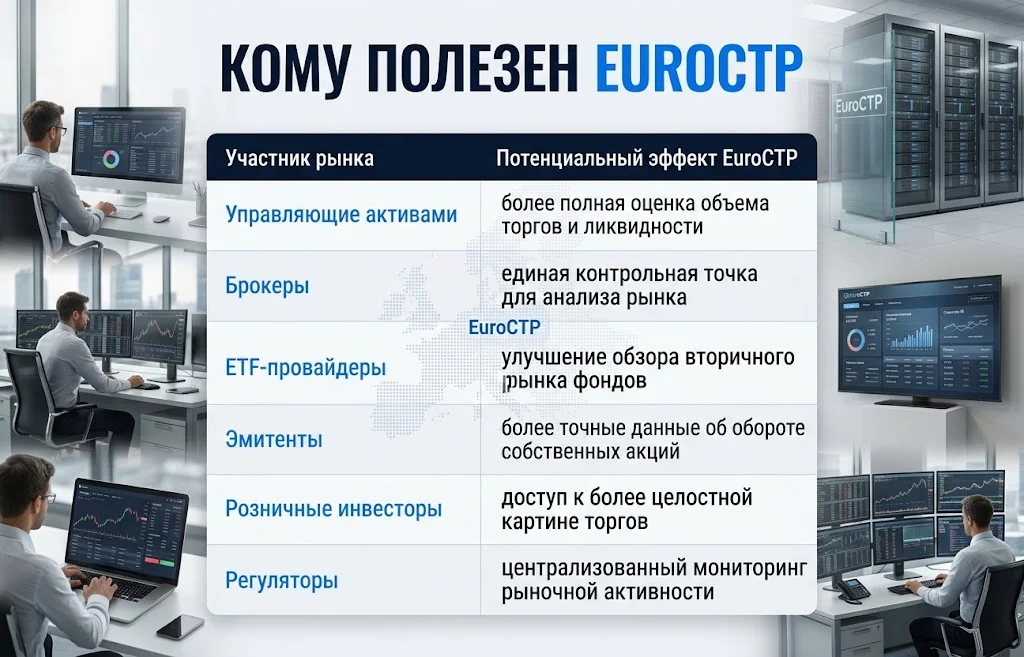
Практическая ценность единой ленты различается в зависимости от участника рынка. Для высокочастотного трейдера и долгосрочного фонда требования к данным принципиально разные.
Для управляющего активами главное — иметь возможность лучше оценивать емкость позиции и общий turnover. Для брокера важны анализ качества исполнения и сопоставление разных площадок. Для эмитента появляется более точное понимание того, где и насколько активно обращаются его акции.
Отдельно важна модель доступа. ESMA предусматривает бесплатное использование данных для розничных инвесторов, академического сообщества, организаций гражданского общества и регуляторов. Для других пользователей информация предоставляется за плату.
Таким образом, проект рассчитан не исключительно на инвестиционные банки и крупнейшие фонды. Европейские власти хотят сократить информационный разрыв между профессиональными участниками и частными инвесторами — хотя набор инструментов, скорость обработки данных и возможности исполнения сделок у этих групп, конечно, останутся разными.
Сам факт появления общеевропейской ленты не означает, что крупные банки, маркетмейкеры и алгоритмические фонды отключат собственные каналы данных от Euronext, Deutsche Börse, Cboe Europe или других площадок. Именно здесь находится главное ограничение первого этапа EuroCTP. Система показывает агрегированные лучшие цены bid и ask, но до совершения сделки не сообщает пользователю площадку, которая сформировала конкретную лучшую заявку. Более детальная информация становится доступной после исполнения операции.
Для общего обзора рынка такой конструкции достаточно. Для участника, который должен за микросекунды выбрать конкретную торговую площадку, оценить глубину стакана и маршрутизировать ордер, этого может быть мало.
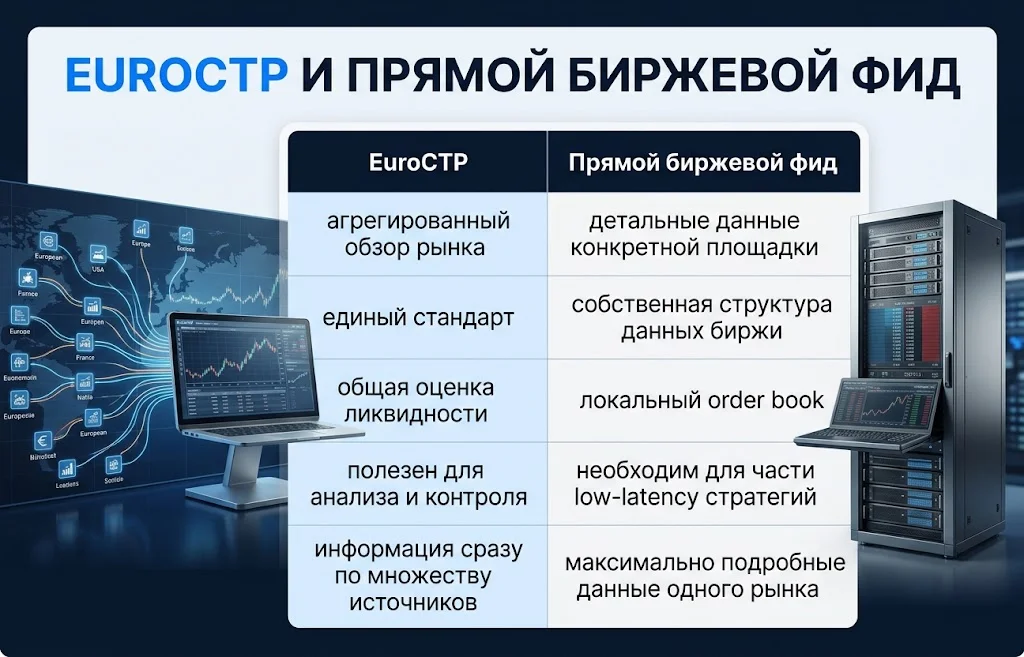
Эту разницу подтверждают ожидания самих трейдеров. Согласно опросу Bloomberg Intelligence среди 108 старших представителей buy-side, немногим более половины планировали получать данные новой ленты напрямую или через сторонних провайдеров. Однако только около 20% считали, что EuroCTP позволит им уменьшить зависимость от прямых биржевых фидов. То есть рынок воспринимает систему скорее как дополнительный информационный слой, а не как полноценную замену существующей архитектуры.
Руководитель ETF-направления BlackRock в регионе EMEA Александр Рубо также не ожидает мгновенного эффекта. Для нового продукта критически важны доверие к качеству данных, стабильность, корректность временных меток и то, насколько быстро пользователи встроят поток в свои рабочие процессы.
Парадокс реформы заключается в том, что сама раздробленность рынка появилась в значительной степени из-за попыток сделать его более конкурентным. В 2007 году MiFID I расширила возможность торговать акциями за пределами традиционной национальной биржи. Альтернативные площадки начали бороться за order flow, комиссии снизились, а структура исполнения стала сложнее.
MiFID II, вступившая в действие в 2018 году, предусмотрела возможность появления поставщиков консолидированной информации. Однако от нормативной концепции до работающей общеевропейской системы прошло еще несколько лет.
19 декабря 2025 года ESMA выбрала EuroCTP в качестве первого поставщика consolidated tape для акций и ETF в Евросоюзе. Компания представляет собой совместное предприятие европейских биржевых операторов.
27 июля 2026 года ESMA официально авторизовала EuroCTP. Регулятор предоставил переходный период до 30 сентября для завершения технических и операционных процедур. После начала полноценной работы оператор должен управлять лентой в течение пяти лет под прямым надзором ESMA в рамках MiFIR.
Поэтому запуск 14 сентября следует рассматривать как начало фактического распространения новой инфраструктуры, а не как окончание процесса ее формирования. Первые месяцы работы покажут, насколько полно и стабильно данные примерно со 130 источников будут поступать в систему и насколько активно рынок начнет их использовать.
Американский рынок имеет национальную систему консолидированной информации уже около пяти десятилетий. Европа подошла к похожей модели значительно позже, причем ее задача сложнее из-за количества юрисдикций, торговых площадок и особенностей региональной инфраструктуры.
EuroCTP не устраняет многие фундаментальные различия между европейскими рынками. Национальное законодательство остается неодинаковым, клиринг и расчеты по-прежнему фрагментированы, налоговый режим зависит от страны, а сами биржи продолжают конкурировать между собой. Поэтому единая лента не превратит европейский рынок в аналог американского за одну торговую сессию.
Однако информационная фрагментация была одной из причин, по которой инвестор мог воспринимать европейские акции как набор отдельных национальных рынков. Теперь одна часть этой проблемы начинает решаться.
Следующий этап будет зависеть от качества самой ленты. Если пользователи убедятся в надежности данных, EuroCTP способен стать стандартным reference feed для оценки европейских акций и ETF. Если же крупнейшие участники продолжат считать прямые биржевые потоки единственным надежным источником для практической торговли, значение системы первоначально останется преимущественно аналитическим.
Именно поэтому запуск важен прежде всего как инфраструктурное изменение. Европа пока не создала одну фондовую биржу, но впервые получила инструмент, который позволяет посмотреть на раздробленный рынок как на единое информационное пространство. EuroCTP для европейского фондового рынка может оказаться значительно важнее краткосрочной реакции отдельных индексов или акций.
Больше новостей здесь.
Полезное
Дайджест криптоновостей за 14.09.2026:...
Долларизация Венесуэлы: страна готова...
Дефицит дизеля: Трамп обвинил Украину, но...
Bitcoin-ETF против Ethereum-ETF: кто...
Ключевая ставка Банка России 14%: ЦБ взял...
PEP в криптовалютах: почему биржи...
Ставка ЕЦБ выросла до 2,5%: впереди новые...
DeepSeek V4.1 Flash меняет AI-гонку:...
Цена нефти Brent превысила $107 из-за...
Налог на криптовалюту в Германии изменят...
Другие новости
Крипто рынок
Дайджест криптоновостей за 14.09.2026: BTC у $78 000
Финансовый рынок
Долларизация Венесуэлы: страна готова отказаться от боливара?
Срочный рынок
Дефицит дизеля: Трамп обвинил Украину, но что с Ормузом?
Финансовый рынок
Carry trade с JPY возвращается после интервенции Японии
Фондовый рынок
Reddit войдет в S&P 500 — акции взлетели на 11%
Финансовый рынок
Санкции против России: Трамп готов поддержать новый закон
Срочный рынок
Импорт нефти в Китай рухнул до минимума почти за 10 лет