Классы акций: виды, категории и права инвесторов
Классы акций: по каким принципам строится классификация акций по категориям A, B, C и чем они отличаются
У одного публичного бизнеса может быть сразу несколько тикеров. Иногда разница между ними минимальна, а иногда за двумя похожими обозначениями скрываются совершенно разные возможности: одна позиция позволяет участвовать в управлении, другая даёт усиленное влияние, третья предоставляет доступ к результатам бизнеса почти без корпоративных полномочий.
Поэтому классы акций нельзя оценивать только по буквам A, B или C. Важнее понять, какую долю получает покупатель, как устроены выплаты, можно ли участвовать в принятии решений и кто фактически контролирует бизнес. Alphabet, Meta и Berkshire Hathaway хорошо показывают, насколько по-разному может быть устроена одна и та же на первый взгляд система.
Классы акций: как устроено разделение прав
Акция представляет собой долю участия в бизнесе. Американский регулятор в справочных материалах для инвесторов выделяет две базовые разновидности — common stock и preferred stock, то есть обыкновенные и привилегированные инструменты. Но внутри одной разновидности могут существовать отдельные группы с собственными условиями.
Они отличаются по нескольким параметрам:
- участию в принятии решений,
- порядку получения дивидендов,
- приоритету требований,
- возможности преобразования,
- ограничениям при передаче,
- роли в структуре собственности.
Главная идея проста: доля владения и степень влияния необязательно совпадают.
В классической модели одна единица даёт один голос. Если основатели постепенно продают часть бизнеса внешним инвесторам, их влияние обычно снижается вместе с долей собственности. Многоуровневая система позволяет разорвать эту прямую зависимость.
- Привлечение финансирования → размещение новых бумаг → снижение доли основателей → риск потери контроля → разные условия участия в управлении → сохранение влияния без владения большинством бизнеса.
Именно поэтому такая архитектура часто встречается у технологических корпораций, где создатели стремятся сохранить стратегическое руководство после IPO. Но A, B и C не являются единым стандартом. Смысл каждой буквы задаётся документами конкретного эмитента.
Виды акций: обыкновенные и привилегированные
Чтобы не путаться в терминах, сначала стоит разделить две системы: общий тип инструмента и внутреннюю маркировку конкретного эмитента. В самом широком понимании долевой капитал делится на common stock и preferred stock.
Обыкновенные
Common stock обычно даёт право участвовать в результатах бизнеса и, если это предусмотрено уставом, влиять на отдельные корпоративные решения.
Такой инструмент может предоставлять:
- возможность выбирать совет директоров,
- участие в голосовании по важным вопросам,
- право на объявленные дивиденды,
- остаточную долю активов при ликвидации,
- прирост стоимости при повышении рыночной оценки бизнеса.
Дивиденды здесь не гарантированы. Их выплата зависит от финансового положения, политики распределения прибыли и решения совета директоров. Начинающему инвестору полезно рассматривать эту тему вместе с общей логикой того, как работает фондовый рынок.
Привилегированные
Preferred stock обычно получает более высокий приоритет по выплатам и требованиям на активы.
Возможны:
- фиксированный доход,
- формула расчёта выплат,
- преимущество при распределении дивидендов,
- более высокая очередь при ликвидации,
- ограниченные управленческие полномочия,
- возможность последующего обмена на другой тип.
Условия сильно различаются. Существуют кумулятивные, конвертируемые, отзывные и другие разновидности. Поэтому одного слова «привилегированная» недостаточно, чтобы понять все свойства конкретной позиции.
Почему A, B и C — другая система
Буквенная маркировка не заменяет разделение на common и preferred. У Meta, например, A и B относятся к common stock. При этом публичный вариант даёт один голос, а усиленный — десять. То есть две позиции могут относиться к одному общему виду, но заметно отличаться по влиянию на управление. Именно поэтому утверждение «A — обычная, B — привилегированная» неверно.
Как ещё можно классифицировать долевые инструменты?
Одну и ту же позицию можно описать сразу по нескольким признакам. GOOGL, например, относится к публично обращающемуся common stock Alphabet и предоставляет обычное участие в голосовании.
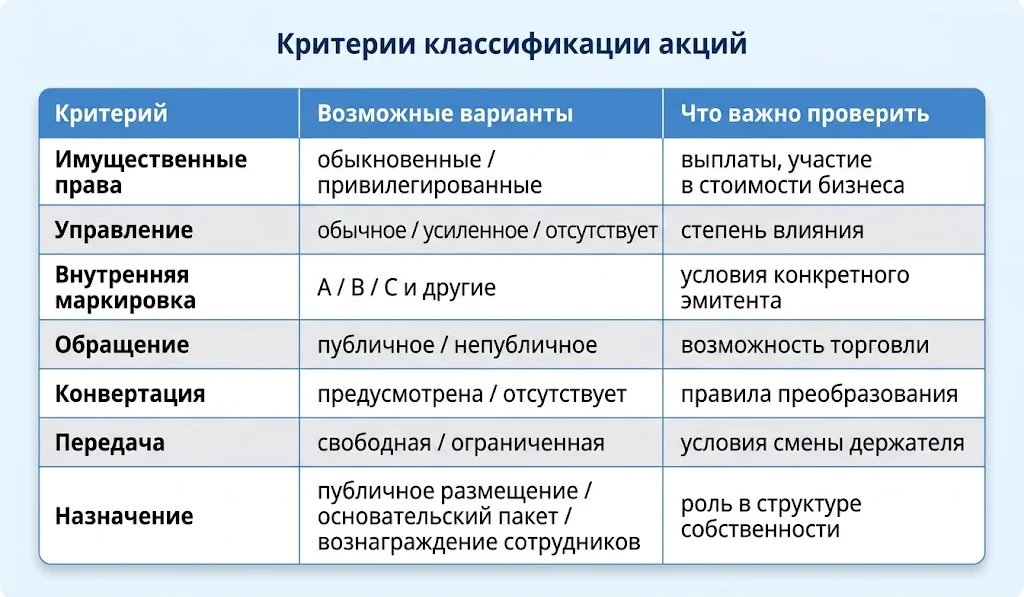
Такое разделение показывает, почему сама буква возле тикера мало что говорит. Для анализа полезнее выяснить размер доли, полномочия, условия обращения и возможность преобразования.
A, B и C: почему буквенного обозначения недостаточно?
Популярная упрощённая схема выглядит так: A — для широкой публики, B — для основателей, C — без голоса. Она удобна для первого знакомства, но не работает как универсальное правило. Каждый эмитент самостоятельно закрепляет условия в корпоративных документах.
A
У Alphabet под тикером GOOGL обращается вариант A, который предоставляет один голос. У Meta публичная структура построена похожим образом. Но на другом рынке или у другого бизнеса такое обозначение может иметь совершенно иной смысл.
B
Именно B лучше всего показывает, насколько условны буквенные обозначения. У Meta одна единица даёт десять голосов. Такая конструкция позволяет Марку Цукербергу сохранять большинство влияния при доле собственности существенно ниже 50%.
У Berkshire Hathaway всё устроено иначе. BRK.B свободно торгуется и представляет 1/1500 доли BRK.A. При этом её участие в голосовании составляет только 1/10 000 от A. Одинаковая буква — два совершенно разных механизма.
C
У Alphabet под тикером GOOG обращается вариант C, который не участвует в обычном голосовании. GOOG связан с тем же бизнесом, что и GOOGL, но не даёт тех же управленческих возможностей. У другого эмитента буква C может означать совсем другой набор условий. Поэтому сначала изучаются документы, а уже затем делаются выводы по буквенной маркировке.
Почему бизнес создаёт несколько вариантов долевого капитала?
Такая структура появляется не ради дополнительного тикера. Обычно она решает конкретную задачу.
Сохранение влияния основателей
Развивающемуся бизнесу нужны новые деньги. После привлечения внешнего финансирования доля первоначальных владельцев постепенно уменьшается. При принципе «одна единица — один голос» вместе с долей собственности сокращается и влияние.
Соотношение 10:1 или другая усиленная схема позволяет сохранить контроль без владения большинством бизнеса. Именно по этой причине подобные конструкции получили широкое распространение среди технологических предпринимателей.
Более длинный горизонт управления
Сторонники dual-class считают, что такая система снижает зависимость руководства от краткосрочного настроения рынка. Менеджмент может продолжать финансировать исследования, развивать новые направления или терпеть временное снижение прибыли ради более долгосрочной цели.
Однако тот же механизм создаёт обратный риск. Если стратегия оказывается ошибочной, внешним участникам сложнее заставить руководство изменить курс. Поэтому такая модель не является автоматически хорошей или плохой. Она просто меняет баланс между стабильностью и подотчётностью.
Эмиссия для сотрудников и сделок
Публичный бизнес использует собственные долевые инструменты не только ради привлечения денег.
Они могут применяться:
- в программах вознаграждения,
- при покупке других компаний,
- в крупных корпоративных сделках,
- при реорганизации.
Если новые позиции предоставляют ограниченное влияние, доля основателей может снижаться быстрее, чем их контроль. Именно такую функцию способен выполнять GOOG у Alphabet.
Более доступный размер позиции
Berkshire Hathaway показывает иной подход. BRK.A имеет очень высокую стоимость за одну единицу. BRK.B позволяет получить гораздо меньшую долю участия и тем самым делает прямое владение Berkshire доступнее более широкому кругу инвесторов. В данном случае разделение связано не столько с властью основателя, сколько с удобством структуры собственности.
Alphabet, Meta и Berkshire: три разных механизма
Реальные примеры лучше всего показывают, почему нельзя применять одну и ту же формулу ко всем эмитентам.
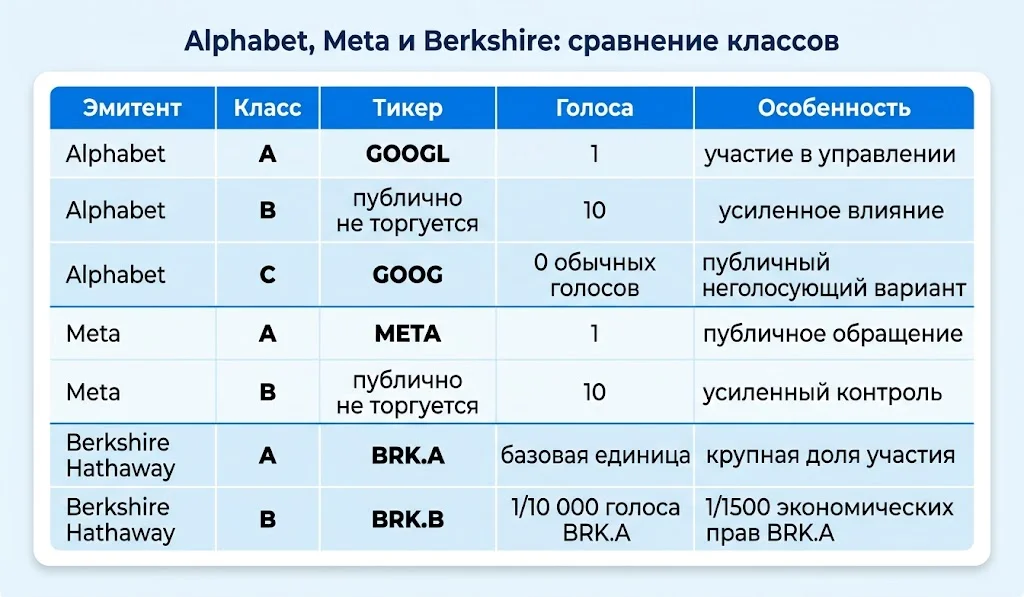
Совпадение буквы B у Meta и Berkshire не означает совпадения характеристик.
Alphabet: зачем существуют GOOG и GOOGL
У Alphabet три уровня. GOOGL даёт один голос. Непубличный B — десять. GOOG не участвует в обычном голосовании.
Два торгуемых тикера связаны с одним и тем же бизнесом. Главное отличие для инвестора заключается в возможности влиять на корпоративные решения.
Ларри Пейдж и Сергей Брин сохраняют значительную долю контроля благодаря высокой концентрации B. Это позволяет использовать GOOG в компенсационных программах и сделках без пропорционального увеличения влияния новых участников.
Meta: большинство влияния без большинства собственности
В Meta публичный вариант даёт один голос, усиленный — десять. По корпоративным документам Марк Цукерберг контролирует большинство совокупной голосующей силы при доле владения заметно ниже половины бизнеса. В этом и заключается суть dual-class: процент собственности и степень влияния могут сильно различаться.
При передаче усиленный вариант обычно преобразуется в публичный, хотя предусмотрены определённые исключения. Такой механизм ограничивает возможность свободно передать стороннему покупателю тот же объём контроля.
Berkshire Hathaway: B с другой логикой
У Berkshire обозначение B имеет совершенно иной смысл. BRK.B торгуется свободно. Одна единица соответствует 1/1500 доли BRK.A, но лишь 1/10 000 её голосующей силы. BRK.A можно преобразовать в 1500 BRK.B. Обратного обмена нет.
Этот пример особенно полезен начинающему инвестору: одна и та же буква вовсе не гарантирует одинакового устройства. Такие особенности стоит рассматривать вместе с финансовыми результатами бизнеса. Для этого используется фундаментальный анализ, а не только сравнение тикеров.
Какие параметры действительно стоит сравнивать?
При выборе между несколькими вариантами одной корпорации буквенная маркировка вторична. В первую очередь важны реальные условия.
Участие в управлении
Полномочия могут варьироваться от полного отсутствия права голоса до нескольких голосов на одну единицу. Иногда участие ограничено только отдельными корпоративными вопросами.
Для небольшой позиции дополнительный голос редко определяет исход собрания. Для основателя или крупного фонда это уже принципиальный фактор. Поэтому при оценке контроля стоит смотреть не только на долю собственности, но и на распределение управленческих полномочий.
Дивиденды
Различия могут касаться не только управления. У одних эмитентов выплаты по двум публичным тикерам совпадают. В других случаях действует заранее установленная пропорция.
Berkshire — наглядный пример: BRK.B соответствует 1/1500 дивидендных и распределительных прав BRK.A. Поэтому нужно смотреть юридические условия, а не только историю прошлых выплат.
Конвертация
Преобразование бывает добровольным, автоматическим при передаче или связанным с наступлением определённого события. Иногда оно возможно только в одну сторону.
У Berkshire разрешён переход BRK.A → BRK.B, но не наоборот. У Meta усиленный вариант обычно превращается в публичный при передаче новому владельцу, если не действует одно из предусмотренных исключений.
Ликвидность
Даже близкие по содержанию тикеры могут торговаться с разной активностью. Это влияет на:
- спред,
- глубину рынка,
- скорость исполнения,
- потенциальное проскальзывание.
Для небольшой позиции разница иногда почти незаметна. При крупной сделке она становится существеннее.
Цена
Если два тикера дают близкое участие в одном бизнесе, их котировки обычно движутся рядом. Однако полного равенства быть не обязано.
Разницу способны создавать:
- управленческие права,
- объём свободного обращения,
- активность торгов,
- спрос фондов,
- индексное включение,
- краткосрочный дисбаланс заявок.
Поэтому правило «вариант с голосом обязательно должен стоить дороже» не работает.
Dual-class: владение и контроль могут расходиться
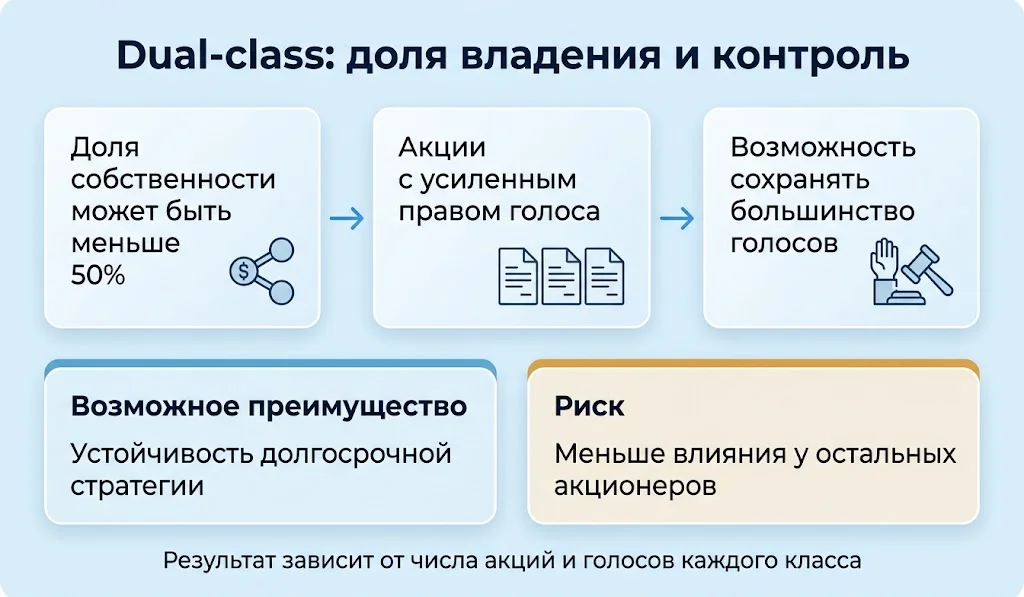
Главная особенность dual-class заключается в том, что доля собственности и степень влияния разделяются. Основатель может привлекать внешнее финансирование и при этом сохранять возможность определять стратегию.
Для бизнеса с длинным инвестиционным горизонтом это бывает полезно. Временное ухудшение прибыли не обязательно заставит руководство немедленно отказаться от долгосрочного проекта. Однако у такого устройства есть цена. Если контролирующий акционер принимает неудачные решения, внешним участникам сложнее сменить совет директоров или изменить стратегию.
- Меньшая доля собственности → усиленные полномочия → сохранение контроля → ограниченные возможности остальных участников.
Поэтому структура управления является отдельным фактором риска.
Может ли усиленный контроль сохраняться постоянно?
Необязательно. Некоторые эмитенты используют sunset provisions — условия, после которых особый режим прекращает действовать.
Триггером может стать:
- определённая дата,
- сокращение доли основателя ниже установленного уровня,
- уход руководителя,
- смерть владельца,
- передача позиции другому лицу.
После этого усиленные полномочия могут исчезнуть, а система приблизится к принципу «одна единица — один голос».
Для долгосрочного инвестора это важно: текущая конфигурация управления не обязательно сохранится через десять или двадцать лет. Отсутствие sunset-механизма, напротив, способно закрепить влияние определённой группы на очень длительный срок.
Как сравнивать два тикера одного бизнеса?
Вопрос «A или B лучше?» слишком упрощён. Гораздо полезнее пройти короткий чек-лист.
- Какую долю представляет одна единица?
- Какие полномочия она даёт?
- Есть ли различия в выплатах?
- Возможна ли конвертация?
- Есть ли ограничения при передаче?
- Насколько активно проходят торги?
- Как соотносятся котировки?
- Кто фактически определяет исход ключевых решений?
- Может ли устройство измениться со временем?
- Насколько участие в управлении важно для конкретной стратегии?
Такой подход даёт больше информации, чем попытка выбрать «лучшую букву».
Где искать условия конкретного тикера?
Карточки брокера недостаточно, чтобы полностью понять устройство инструмента. Для американских корпораций основными источниками служат Form 10-K, proxy statement и уставные документы. В них можно проверить:
- количество голосов,
- порядок преобразования,
- ограничения при передаче,
- правила выплат,
- позиции крупных акционеров,
- условия прекращения усиленных полномочий.
Особенно полезны таблицы beneficial ownership. Они показывают не только долю собственности, но и реальное влияние крупнейших участников. Так становится видно, кто в действительности способен определять исход ключевых решений.
GOOG или GOOGL
Оба тикера связаны с результатами Alphabet. GOOGL позволяет участвовать в обычном голосовании, GOOG — нет. Но это не делает первый вариант автоматически более выгодным.
Для сравнения следует учитывать:
- условия владения → цену → ликвидность → корпоративные полномочия → значение этих полномочий для стратегии.
Для небольшой позиции участие в голосовании может иметь ограниченное практическое значение. Если возможность влиять на решения принципиальна, выбор будет иным.
Почему нельзя сравнивать только цену?
Номинальная стоимость одной единицы сама по себе почти ничего не говорит о выгодности. Сначала нужно выяснить, какую долю она представляет.
BRK.A и BRK.B — хороший пример. Их огромная разница в котировках объясняется устройством собственности, а не тем, что один тикер торгуется с гигантской «скидкой».
У других эмитентов два публичных варианта могут быть значительно ближе по содержанию. Тогда расхождение котировок действительно заслуживает внимания, но его всё равно нужно сопоставлять с ликвидностью и набором прав.
После выбора подходящего тикера остаётся вопрос доступа к рынку. Комиссии, площадки и особенности посредников рассмотрены в руководстве о том, как выбрать брокера.
Частые ошибки при сравнении разных вариантов
Несколько распространённых упрощений лучше исключить сразу.
- A не всегда лучше B.
- B не обязательно предназначена только для основателей.
- C не гарантирует отсутствие голоса.
- A/B/C нельзя отождествлять с common и preferred.
- Отсутствие голосования не делает позицию автоматически менее выгодной.
- Совпадающая буква у двух эмитентов не означает одинаковых условий.
- BRK.A и BRK.B нельзя сравнивать только по стоимости одной единицы.
- Небольшая доля собственности может сочетаться с большим влиянием.
- Тикер не раскрывает всё устройство корпоративного управления.
- Документы эмитента важнее привычной биржевой маркировки.
Правильная последовательность обратная: сначала изучить условия, потом сравнивать рыночную стоимость.
Что в итоге означают A, B и C?
Буквы помогают различать несколько вариантов внутри одного бизнеса, но сами по себе ничего не говорят об их инвестиционной привлекательности. У Alphabet GOOGL предоставляет один голос, GOOG не участвует в обычном голосовании, а B даёт усиленное влияние ограниченному кругу участников. У Meta B также связана с повышенным контролем. У Berkshire BRK.B решает совсем другую задачу: предоставляет меньшую долю участия и одновременно намного меньше полномочий по сравнению с BRK.A.
Именно поэтому одинаковое обозначение может скрывать разные механизмы. Для инвестора имеют значение размер доли, выплаты, ликвидность, условия преобразования и реальное распределение контроля. Классы акций нужно оценивать через эти параметры, а не через саму букву возле тикера.
FAQ
Ниже — ответы на распространённые вопросы о видах долевых инструментов, буквенной маркировке и корпоративных правах.
Что такое классы акций простыми словами?
Это несколько вариантов долевого участия в одном бизнесе с разными условиями. Отличия могут касаться управления, выплат, передачи и конвертации.
Чем виды отличаются от A, B и C?
Виды — более широкое понятие: прежде всего common и preferred. Буквы показывают внутреннее разделение у конкретного эмитента.
Что означает A?
Универсального значения нет. У Alphabet и Meta она используется для публичного варианта с одним голосом, но другой бизнес может установить иные правила.
Всегда ли B предназначена для основателей?
Нет. У Meta она связана с усиленным контролем, а BRK.B Berkshire свободно торгуется и представляет меньшую долю по сравнению с BRK.A.
Почему у одной корпорации несколько тикеров?
Они могут обозначать разные варианты участия в одном бизнесе с отличиями в управлении, конвертации или других условиях.
Всегда ли дивиденды совпадают?
Нет. Всё определяется документами эмитента. Иногда выплаты одинаковы, иногда рассчитываются в установленной пропорции.
Чем вариант с голосом отличается от неголосующего?
Первый позволяет участвовать в определённых корпоративных решениях. Второй может давать сопоставимое участие в результатах бизнеса без обычного права голоса.
Как выбрать между двумя тикерами?
Нужно сравнить размер доли, цену, ликвидность, полномочия, выплаты и возможность преобразования. Буква сама по себе не определяет выбор.
Источники
- U.S. Securities and Exchange Commission / Investor.gov — базовые сведения о common stock, preferred stock и правах инвесторов.
- Alphabet Inc. — Annual Report 2025 и корпоративные документы о структуре A, B и C.
- Meta Platforms Inc. — Annual Report 2025 и Proxy Statement 2026 о dual-class структуре.
- Berkshire Hathaway Inc. — Annual Report 2025 и описание соотношения BRK.A и BRK.B.
Больше интересных статей здесь.